財政赤字と公的債務の増加が有益になり得るという見方は、オリヴィエ・ブランシャールが2019年に米国経済学会で行った会長講演によって大きく後押しされた(Blanchard 2019)。
ブランシャールの分析は、経済理論の標準的なモデル(Diamond 1965)に基づいている。このモデルは、経済成長率が金利を上回る場合、政府債務の増加が厚生を高める可能性を示唆する。具体的な結果は利用可能な生産技術に大きく左右されるが、厚生にプラスの効果をもたらす鍵となる条件は、成長率と金利の差である。
ブランシャールは、債務の増加がリスクの上昇につながることも認めている。経験から、債務が一定の水準を超えると、公的債務の市場金利は債務残高(GDP比)の上昇に伴って高くなることが分かっている。これは多くの実証研究(例:Laubach 2009、Ardagna et al. 2007、Engen and Hubbard 2004)で確認されており、債務持続可能性分析(DSA)でも重要な役割を果たす。例えば、IMF(2017)と欧州委員会によるギリシャの債務見通しでは、リスクプレミアム(無リスク金利と各国の公的債務金利との差)が、債務GDP比率の60%を超える部分について、比率が1パーセントポイント上昇するごとに3~4ベーシスポイント上昇するという簡便な目安を用いている。1
債務コストと債務水準そのものとのこの結びつきは、単なる小さな不都合ではない。高債務国、とりわけ各政府が自国の債務に個別に責任を負うユーロ圏の高債務国にとって、重大な影響をもたらす。
本稿では、ソブリン債務とリスクプレミアムのフィードバックループがもたらす二つの影響に焦点を当てる。
第一に、債務の限界コストは通常、市場金利を大きく上回る。
第二に、初期の債務比率にわずかな差があるだけで、その後の債務の推移は大きく異なり得る。
債務コストの平均と限界
まず、リスクプレミアムが債務水準に左右されるという実証上の規則性から導かれる一般的な含意は、公的債務の限界コストは、公的債務の金利(平均コストに相当する)を大きく上回るということだ。直感的には明快で、政府が債務を増やせば、その追加債務に利息を支払わなければならない。しかし、債務を増やすとリスクプレミアムも上昇し、既存債務全体の借り換えコストが高くなる。この二つ目の効果は、債務が大きい場合に非常に重要となり得る。
IMFの経験則では、債務GDP比率が60%を超える部分について、比率が1パーセントポイント上昇するごとにリスクプレミアムが4ベーシスポイント上昇する(欧州委員会の場合、この「弾力性」はわずか0.03)。2 このルールを使えば、イタリアのような国の債務コストの平均を計算できる。債務GDP比率が130%、つまり60%の基準を70パーセントポイント上回る場合、予測されるリスクプレミアムは280ベーシスポイントとなる(欧州委員会の弾力性0.03に基づく場合は210ベーシスポイント)。これらの値は現実的に見える。2018年半ば以降、イタリアのリスクプレミアムはこの範囲の上限付近で推移している。3
リスクフリー金利(ドイツ国債の金利)がほぼゼロであるため、リスクプレミアムは(長期)金利に等しく、イタリアでは現在約2.3%である。しかし、追加債務の限界コストは金利を大きく上回る。債務水準をGDP比130%、リスクプレミアムを280ベーシスポイントとすると、利払い総額はGDPの3.64(=2.8×130)%となる。
債務の限界コストは、思考実験で確認できる。ある国が債務GDP比率をGDP比110%まで引き下げると仮定しよう。その場合、リスクプレミアムはわずか200ベーシスポイントに低下し、債務返済コストの総額はGDPの2.2(=2×110)%に下がる。債務比率の低下は「わずか」20%だが、政府は債務返済コストの減少によってGDPの約1.4%分を得る。したがって、債務を1%引き下げるごとの限界利益は1.4/20、すなわち約7%となり、債務水準が高い場合の金利を大幅に上回る。4
もちろん、この限界利益または限界コストは直接目に見えず、時間とともに利払いが増える形で徐々に現れるため、政治的な議論への影響も小さい。対照的に、金利は目に見え、追加債務の発行コストを表しているように見える。しかし、この例が示すように、実際の公的債務の限界コストは、金利だけを見て想定するよりはるかに高い。イタリア国債の現在の市場金利は持続可能に見えるかもしれないが、債務を削減しないことの潜在的なコストは非常に大きい。
リスクプレミアムと債務水準:「悪循環」
リスクプレミアムと債務水準(GDP比)の結びつきは、重要な自己強化メカニズムを生み出す。初期条件がわずかに変わるだけでも、債務の推移が大きく異なる可能性がある。
理由は単純だ。債務水準が高いと、返済対象となる債務が増えるだけでなく、債務の各単位のコスト(すなわち金利)も上昇するため、債務の金利負担が増える。
この仕組みを、基準となる債務比率を再びGDP比130%として例示しよう。前述のとおり、この水準で定常状態の利払いはGDPの3.64%となる。しかし、債務比率がGDP比150%に上昇すれば、リスクプレミアム(および金利)は3.6%に上昇する。時間の経過とともに利払いはGDPの5.4(=150×3.6)%に増える。このように利払いが増えれば、対象国が基礎的財政黒字を大幅に拡大しない限り、債務水準はさらに上昇する。基礎的財政黒字が一定なら、債務とリスクプレミアムのフィードバックループは、どちらの方向にも不安定になり得る。
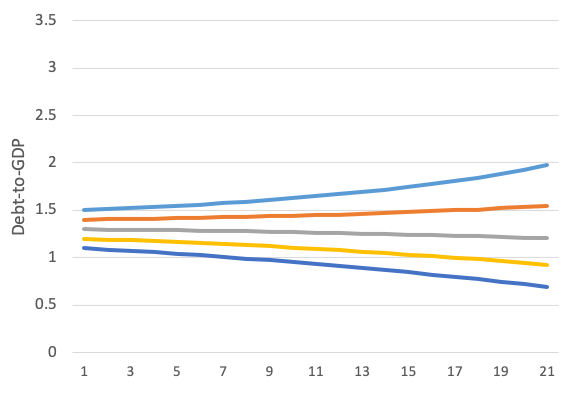
さらに、債務比率がリスクプレミアムに及ぼす乗数効果に見かけ上わずかな差があるだけでも、債務動向に非常に大きな影響が及ぶ。図1と図2はこれを示している。各図の5本の線は、いずれも基礎的財政黒字をGDP比3%で一定と仮定したうえで、異なる水準から出発した場合の20年間の債務比率の推移を示す。例えば、最上段の線(D0150)はGDP比150%、2番目の線はGDP比140%から始まり、最も低い出発点はGDP比110%である。
図1はIMFの弾力性α=0.04を用いた債務比率の推移を示し、図2は欧州委員会の仮定に従いα=0.03を用いている。成長率、無リスク金利、基礎的財政収支を一定とする仮定は、どちらの場合も同じである。
二つの図を比べると、パラメーターのわずかな差が債務比率の動向に大きな違いをもたらすことが分かる。極端な例として、債務比率がGDP比150%から始まる場合、IMFのパラメーターでは20年後にGDP比320%を超える一方、欧州委員会のパラメーターでは「わずか」GDP比200%にとどまる。いずれの場合も債務は持続可能ではない。しかし、両図の中央の線を比べると、債務比率がGDP比130%から始まる場合、債務の持続可能性についてIMFと欧州委員会は異なる結論に至ることが分かる。IMFの見通しでは、債務がGDP比160%を超えて増えるため、この水準は持続不可能となる。欧州委員会の見通しでは、債務は20年後に約GDP比110%まで低下するため、持続可能となる。
図1異なる初期水準からの債務GDP比率の動的推移(α=0.04)
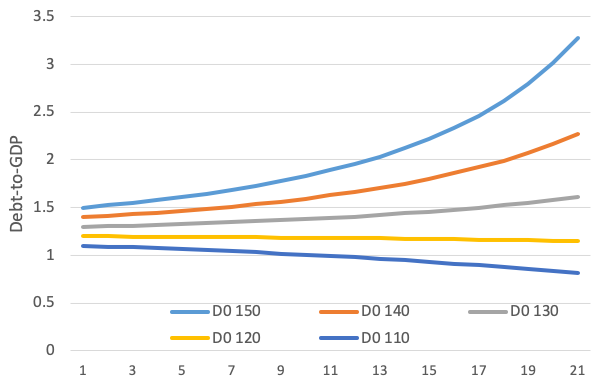
図2異なる初期水準からの債務GDP比率の動的推移(α=0.03)
出典:Alcidi and Gros(2018)。
注:基本的な仮定:基礎的財政黒字は3%で一定、リスクフリー金利は成長率と等しい。リスクプレミアムは、債務比率がGDP比60%を超える部分について、比率が1パーセントポイント上昇するごとに4ベーシスポイント上昇する(左図のIMFの仮定)。または、比率が1パーセントポイント上昇するごとに3ベーシスポイント上昇する(左図の欧州委員会の仮定)。D0 110は時点0の債務がGDP比110%であることを表し、D0 120は時点0の債務がGDP比120%であることを表す。以下同様。
これらの例示的な計算は、現実的なパラメーターの組み合わせでは、債務比率GDP比130%が重大な臨界点となり、持続可能と持続不可能の境界が非常に僅差であることを示している。この「参照値」を超える債務比率では、政府は債務コストへの対処に苦慮する可能性がある。この値を下回れば、自己強化的なループが始まり得る。
結論
金利が非常に低いと、政府は支出を増やしたくなる。しかし、ユーロ圏のリスクフリー金利がゼロ近辺で推移する一方、高債務国は相当なリスクプレミアムに直面している。それは、高いリスクプレミアムが債務を増やし、債務の増加がさらにリスクプレミアムを押し上げるというフィードバックループにつながり得る。
本稿では、成長率を所与として、リスクプレミアムと公的財政の長期的な結びつきに焦点を当てた。民間部門への波及効果を考慮すると、高債務が悪循環を招く危険性があるという結論は、さらに強まる。銀行や大企業の資金調達コストは通常、ソブリンのリスクプレミアムと連動している。したがって、債務水準の上昇は成長を鈍化させる可能性が高い。この経路を通じて、高債務国では財政拡大が景気縮小につながり得るという結論が導かれる。5 リスクフリー金利が低いことを、一定の基準を超えて公的債務を増やす根拠とみなすべきではない。




