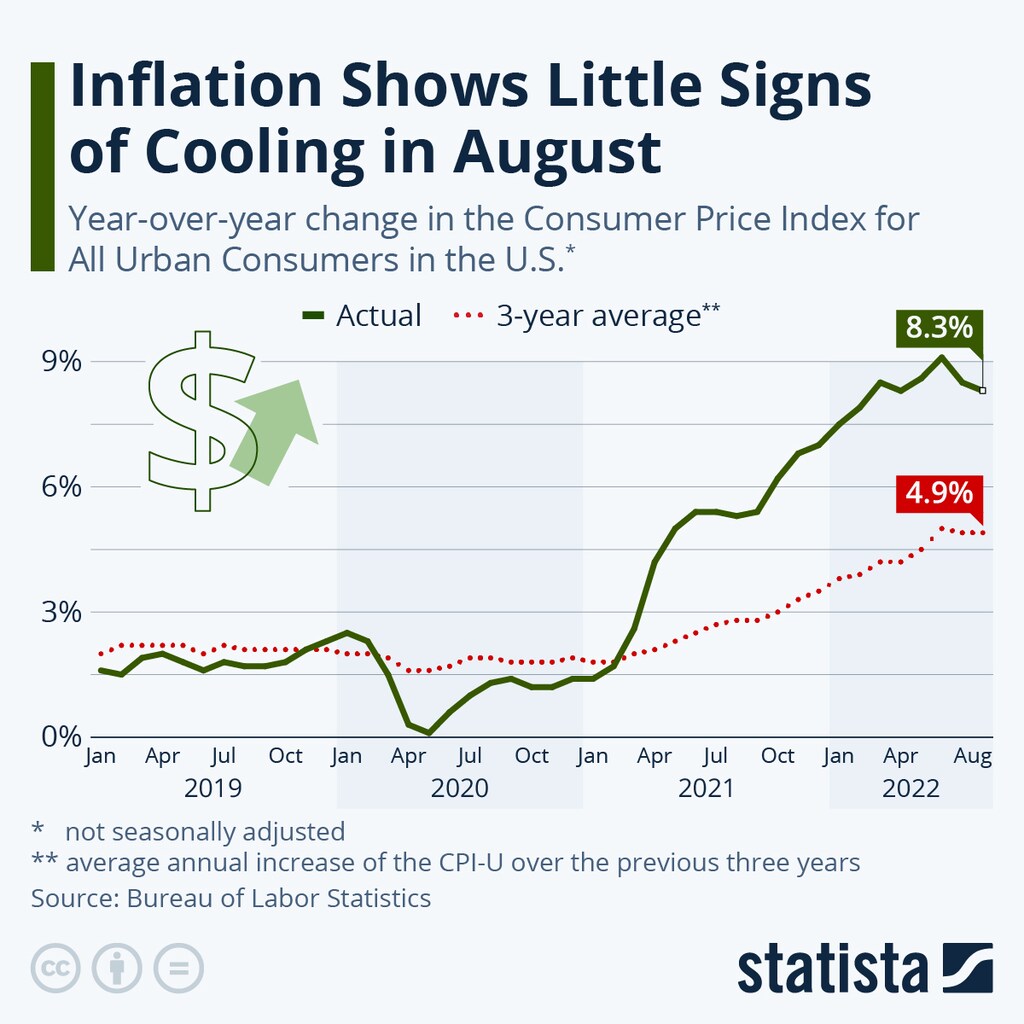
ガソリン価格の下落にもかかわらず、住居費、食料品、医療費の上昇により、8月の米国のインフレには沈静化の兆しがほとんど見られなかった。
食料品価格は前年同月比で11.4%上昇した。
8月の米国の3年間平均インフレ率は4.9%となり、2%の目標を大幅に上回った。
ガソリン価格が10.6%下落したにもかかわらず、8月のインフレには沈静化の兆しがほとんど見られず、物価は上昇し、7月比で0.1%、2021年8月比で8.3%上昇した。米国労働統計局によると、米国労働統計局、住居費、食料品、医療費の上昇がガソリン価格の下落を相殺し、インフレ率は予想を上回った。食料品価格は7月比で0.8%、前年同月比で11.4%上昇した一方、住居費と医療サービスの指数は前月比でそれぞれ0.7%、0.8%上昇した。
変動の小さい、食料品とエネルギーを除くコアCPI-Uは、8月に0.6%上昇した。ガソリンなどのエネルギー商品を除外したことで、前月のインフレを抑える効果が打ち消されたためだ。8月のインフレが予想ほど鈍化しなかったことから、FRBが来週、0.75ポイントの利上げを3会合連続で実施する可能性が高いとみられている。先月、インフレにより明確な沈静化の兆しが見られれば、より小幅な利上げになると期待する向きもあった。市場は火曜日にこれを受けて反応し、特にハイテク株が大きく影響を受け、2020年6月以来最悪の一日となった。
2021年春から初夏にかけて、インフレが急上昇し始めたのは、主にいわゆるベース効果によるもので、1年前に消費者物価を押し下げたパンデミックの影響が反転した。パンデミックの発生当初、消費支出と燃料需要が急減したため物価は大きく下落し、その後、夏から秋にかけて徐々にパンデミック前の推移へと戻っていった。消費者物価が当初下落したため、前年同期との比較はしばらくの間、必然的に実態以上の上昇を示すことになったが、もはやそうではない。
2021年4月、連邦公開市場委員会は、長期的にインフレ率を平均2%にするため、金利を引き上げる前に「一定期間、インフレ率を2%をやや上回る水準にする」ことを目指すと表明した。委員会が「やや上回る」や「一定期間」をどう定義するかは依然として不明だが、FRBが長年で最も積極的な利上げを行った後も、2%の目標は当面達成できそうにないことが次第に明らかになっている。
パンデミックによる短期的な影響を取り除くため、移動する3年間の平均年間インフレ率を算出したところ、昨年夏に急上昇するまで、長い間、2%前後で変動する曲線となった。8月の3年間平均インフレ率は4.9%で、2%の目標を大幅に上回った。