自然損失は、依然として多くの企業にとって隠れたリスクです。
この状況は、企業と環境の双方のために改められなければなりません。
企業がこのグローバルリスクに対応するために取れる4つの対策は、以下のとおりです。
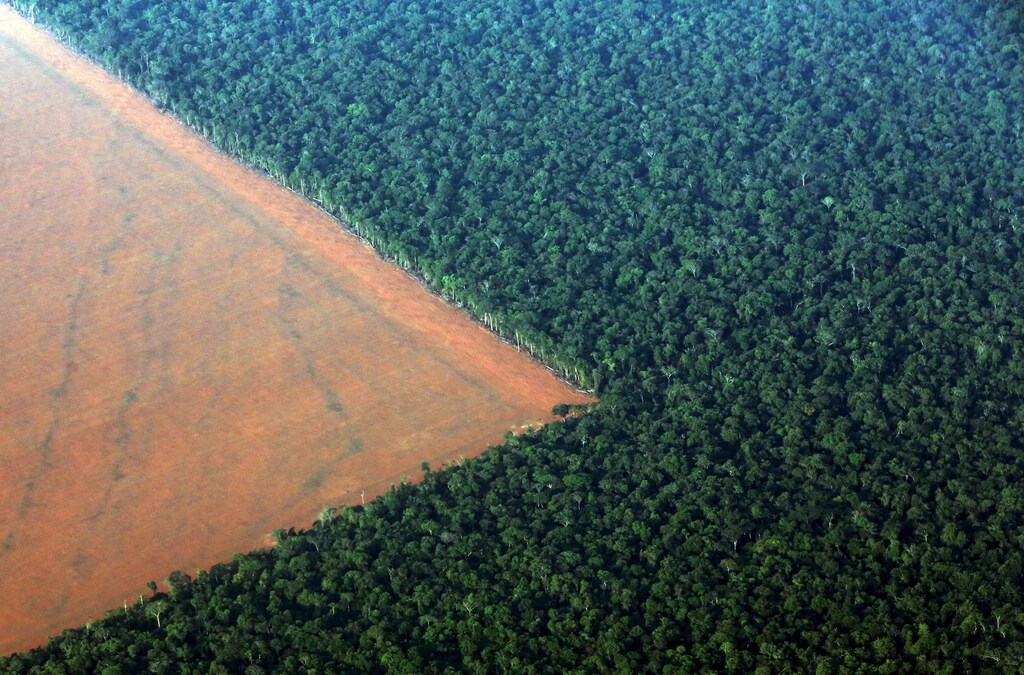
この1年のニュースの見出しが痛いほど明らかにしたとおり、自然は非常事態にあります。2019年5月、地球の健康状態に関する史上最も包括的な科学的調査を受けて、報告書生物多様性及び生態系サービスに関する政府間科学政策プラットフォーム(IPBES)が、人間活動により100万種が絶滅の危機に直面していると警鐘を鳴らしました。IPBES議長のロバート・ワトソン卿は次のように述べています:「私たちは、世界中で経済、生計、食料安全保障、健康、そして生活の質の基盤そのものを侵食しています」。
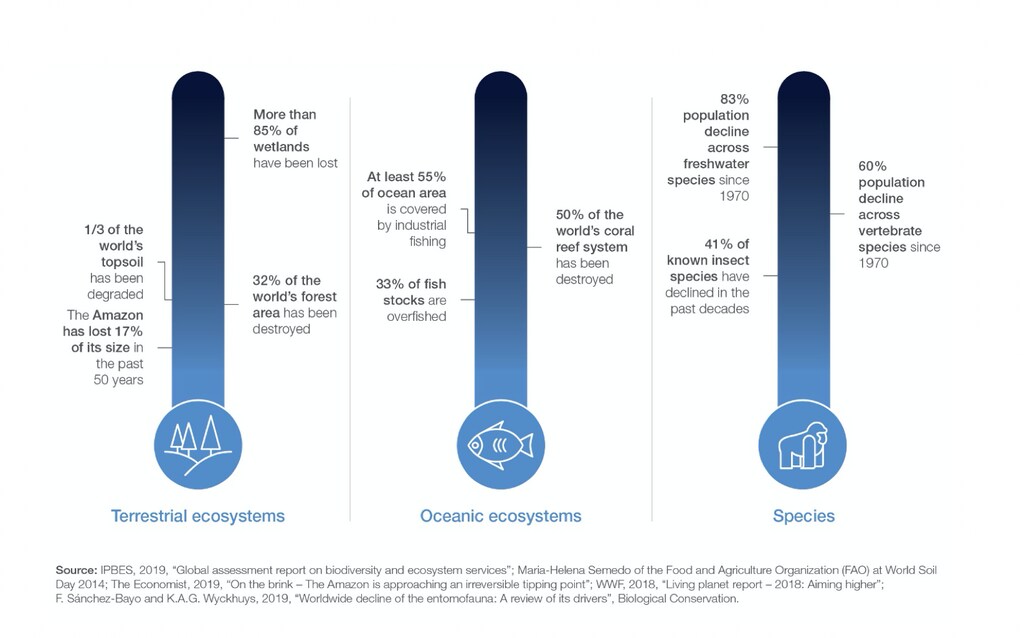
生態系は、推定される基準値と比較して、次の割合で規模と状態が低下しています:世界全体で47%。また、種の個体数も急激な減少に直面しています(以下の図1を参照)。
自然損失に関する警鐘は、今年の世界経済フォーラム「グローバルリスク報告書」(GRR)でも取り上げられており、生物多様性の損失は、今後10年間の発生可能性と影響度の観点から、初めて世界の主要リスク上位5つの一つにランク付けされました。
しかしながら、取締役会や投資・リスク委員会において、自然損失は依然として多くの場合、隠れたリスクにとどまっているようです。この状況は、速やかに改められる必要があります。
地球の生態学的限界を超えることは、自然に依存し、自然に影響を与えている経済活動や企業に直接的な影響を及ぼします。これらのリスクが十分に考慮されない場合、短期または長期のリスクの価格付けの誤り、資本の緩衝材の不足、そして極端な場合には座礁資産の発生といった意図せぬ結果を招くおそれがあります。例えば、受粉媒介者の損失により、世界の作物生産量の2,350億ドルから5,770億ドルが危険にさらされています(毎年、受粉媒介者の損失に起因)。
近年、政府、規制当局、資産保有者・運用者、そして近年ますます多くの企業が、気候変動が体系的な金融リスクをもたらすことを認識するようになりました。この認識を、自然損失がもたらすリスクにも広げるべき時が来ています。
次の世界経済フォーラムとPwC UKによる新たな報告書、「新しい自然経済」シリーズの第1弾として、自然の減少が企業にとってもつ規模と緊急性を検証しています。自然が減少すれば、企業の成長やより広範な繁栄の見通しも低下することを明らかにしています。例えば、コーヒーの品種の60%が、気候変動、病害、森林破壊の複合的な影響により絶滅の危機に瀕しています。これが現実となれば、世界のコーヒー市場(2017年の小売売上高は830億ドル)は大きく不安定化すると考えられます。
当社の分析によると、経済価値創出の44兆ドル(世界のGDP総額の半分以上)が、自然およびそれが提供するサービスに中程度または高度に依存しています。自然に高度に依存する産業は世界GDPの15%(13兆ドル)を生み出しており、中程度に依存する産業は37%(31兆ドル)を生み出しています。現在の傾向が無制限に続けば、これは世界中の企業にとって、自然損失による重大な財務的リスクにさらされていることを示しています。
深刻な結果を回避するためには、企業が自然関連リスクを定期的に特定、評価、軽減、開示することが極めて重要です。そのための一つの方法は、金融安定理事会の気候関連財務情報開示タスクフォース(TFCD)が提言する内容を応用することです。これにより、自然関連リスクを、企業のリスク管理および開示において気候リスクと併せて考慮できます。
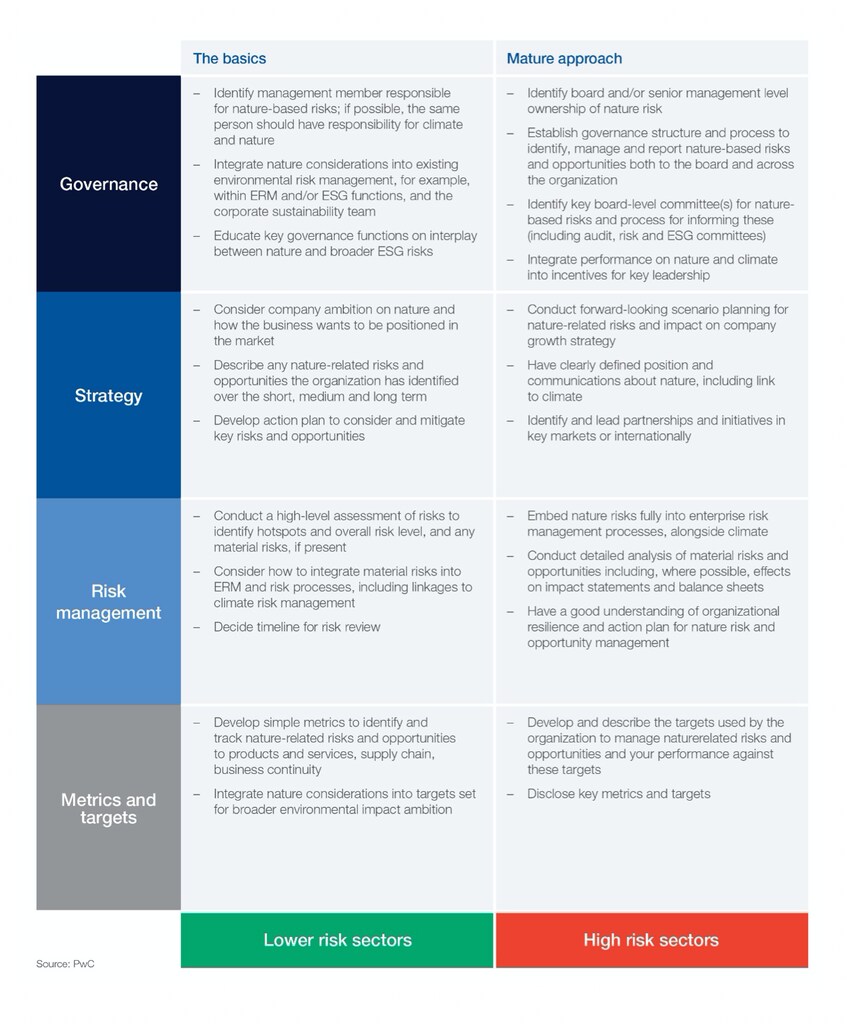
TCFDの提言は、ガバナンス、戦略、リスク管理、指標と目標という4つの大きなテーマに焦点を当てており、企業や投資家が自然関連のリスクと機会を管理するためのガイドとして活用することができます。
自然リスクに対する企業の対応のための4つの主要な対策
1)自然関連のリスクと機会のためのガバナンス
自然損失による重大な影響を受ける企業は、自然損失から生じるリスクを特定し管理するための明確なガバナンス体制を整えておく必要があります。重大なリスクが事業部門からリスク委員会へ確実に報告されるプロセスが必要です。気候関連リスクや環境・社会・ガバナンス(ESG)リスクに関するガバナンス体制と同じものを使用することも、理にかなっている場合があります。自然関連リスクに責任を負う経営レベルの個人や委員会、およびそれらが組織内のあらゆるレベルで、この問題についてどのように、いつ連携するかを明確に理解しておく必要があります。
2)自然関連のリスクと機会を組織の戦略および財務計画に組み込む
各組織にとって、自然関連リスクが時間とともにどのように変化すると予想されるかを理解し、それを事業計画や戦略の策定に活かすことが重要です。企業は、バリューチェーン全体でどのような自然関連のリスクと機会に直面しているか、またそれらが将来のキャッシュフローや資産価値にどのように影響しうるかを開示すべきです。これには、継続的な自然損失によってもたらされる、もっともらしいシナリオの財務的影響の評価を含めることができます。その影響には、自然資本の減少による物理的影響に加え、規制、市場、法的・評判上の問題の変化も含め得ます。その上で企業は、自然関連リスクを管理するためにどのような種類の戦略が適切かを判断し、機会をどのように創出するかを決定できます。
3)自然関連リスクを全社的なリスク管理プロセスの一環として特定、評価、管理する
自然関連リスクを管理するための強固なプロセスは、戦略とガバナンスの基盤となるべきものです。企業は、物理的リスク、規制・法的リスク、市場リスク、評判リスクという主要なカテゴリーに わたり、事業、製品、サプライチェーンに対する自然関連のリスクを特定すべきです。企業は、どのリスクが最も重大である可能性が高く、中核となる全社的リスク管理(ERM)システムに組み込む価値があるかを把握するため、重要性の評価を実施すべきです。より成熟したアプローチを取ることを希望する企業は、財務的な定量化を含め、主要なリスクと機会の詳細な評価を実施します。
4)自然関連リスクの指標と目標を特定し、追跡する
指標と目標を策定することは、企業が自然関連リスクを効果的に監視し、戦略に対する進捗を評価するために極めて重要です。主要な指標はセクターによって異なりますが、すでに報告されている気候関連指標(例えば、水、土地利用、森林破壊、バージン素材の使用に関するもの)と一部重複する場合があります。
以下の図2は、基本的なアプローチと成熟したアプローチの両方を含む、企業向けの自然リスク管理フレームワークの概要を示しています。
自然リスクを企業および経済の意思決定者の議題の上位に位置づけるべき時が来ています。産業界が極めて重要な役割を果たさなければ、自然損失を反転させることはできず、また産業界が自然危機を無視する余裕もありません。自然を保護・回復させ、その持続可能な利用を促進する新たな約束、新たな政策、新たなビジネスモデル、新たなソリューションが、緊急に必要とされています。