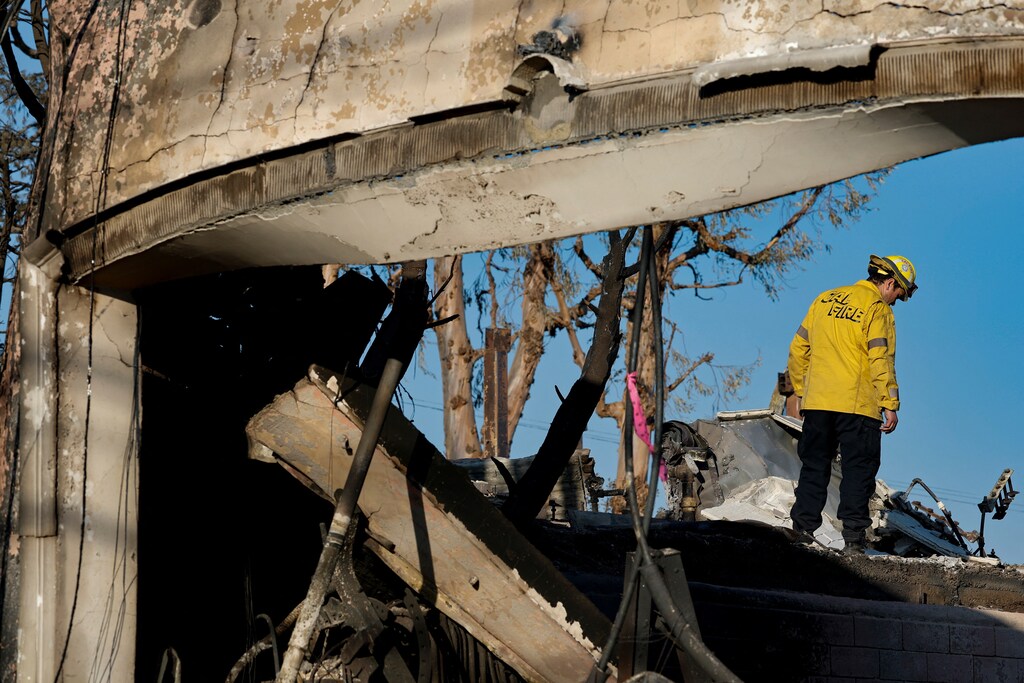
山火事、異常気象、大規模災害の頻度が加速する中、住宅所有者と地域社会は大きな損失にさらされる度合いを高めています。
波及効果を含めると、災害による経済的損失の総額は、国連によれば年間2.3兆ドルを超えると推計されています。
データと共有インセンティブに裏打ちされた体系的な対話は、共同プロジェクトとして「共有レジリエンス」型の保険モデルを構築することを可能にし得ます。
山火事、異常気象、大規模災害は一段と一般的になりつつあり、住宅所有者と地域社会はより大きな損失にさらされています。
一部の推計によれば、災害による経済的損失の総額は、現在2.3兆ドルを超えています波及効果を含めると、国連防災機関(UNDRR)によれば、そうなります。
UNDRRの『防災に関するグローバル評価報告書2025』では、健康、生計、サプライチェーンへの損失を含む間接的な影響を考慮すると、災害による世界の年間コストは現在2.3兆ドルに近いと推計されています。
一方で、保険会社、再保険会社、あるいは最後の保険者として行動する政府がリスクを完全に補償できなくなっており、従来のリスク移転モデルは限界に直面しています。拡大する(再)保険の保護ギャップは、リスクをもはや単純に移転できないのであれば、災害リスクを緊急に削減する必要があることを示しています。
しかし、災害が発生する前に災害リスクを削減するための投資は依然として極めて少ないのが現状です。国際援助プロジェクトの2%未満、また公共予算の1%未満しか、災害リスク削減に充てられていないことも少なくありません。
リスクが予防を上回るペースで高まると保険料が上昇する
リスクが予防を上回るペースで高まると、保険会社は価格を引き上げるか、補償範囲を狭めるか、危険にさらされた地域から撤退せざるを得なくなります。家計にとっては、これは保険料の上昇、主要な危険事象の補償除外、あるいは実質的な補償の提供自体がないことを意味し、住宅ローン、信用、住宅の売買や改修能力にも波及効果が及びます。
保険会社も、この流れが自社にとっても持続可能でないことを認識しています。気候リスクにより補償の提供は難しくなっており、保護ギャップを埋めるには、住宅をより強靭で、より保険を付保しやすくする投資に依存します。

問題は、そうした投資を公平に組織し、費用を分担することです。予算が最も厳しく制約される時期に、その負担が個々の住宅所有者に押し付けられるような事態は避けなければなりません。
世界経済フォーラムの2026年次総会(ダボス)では、「対話の精神」をテーマに掲げており、地球の限界の範囲内で繁栄を再構築する方法への注目も含まれています。これはまさに、分野横断的な対話を促すものです。
PwCと世界経済フォーラムの協働による「世界山火事リーダーシップ・ネットワーク」や、レジリエンスに共通の関心を持つ関係者を集めることを目的とした他の取り組みを通じて、有望な解決策が生まれつつあります。
災害の緩和から損失の予防へと重点を移す
住宅所有者にとって効果のある取り組みを拡大するため、「共有レジリエンス」型モデルの3つの設計原則が現れつつあります。
1. 共有データと基準
関係者には、レジリエンスの共通の定義、すなわち何をレジリエントな屋根、防火住宅、または洪水に備えた建物とみなすかという共通認識が必要です。また、保険会社、銀行、都市、住宅所有者が信頼できる、物件単位での災害リスクの理解も必要です。
FORTIFIEDは、風害と雹害に対するレジリエンスの基準であり、ビジネス・住宅安全保険研究所(IBHS)が策定した代表的な例です。これは、現在いくつかの米国州の建築プログラムや保険料設定に組み込まれている、科学に基づく基準を提供しています。
IBHSの「山火事対策住宅(Wildfire Prepared Home)」や都市ごとの気候レジリエンスの枠組みなど、同様の基準は、リスクと、レジリエントな物件を何が定義するかについての共通理解を軸に、住宅所有者、地方自治体、金融機関の判断を整合させるのに役立ちます。
2. 世帯の実情に合わせた混合型資金調達
住宅所有者に改修費用を自己負担で支払わせるのであれば、最良の基準であっても大規模に普及することはありません。
世界経済フォーラムとUNDRRは、防災資金の拡充を提唱しています。これは、公的資金、譲許的資本、民間投資を組み合わせるものです。UNDRRのターゲットFの取り組みは、プロジェクトが実施される現場の地域レベルまで支援を届ける必要性を強調しています。
最近、PwCが米国の住宅所有者を対象に実施した消費者調査によれば、大半の回答者は、不動産取引の際に住宅のレジリエンス改修を行う強い意向を示しています。さらに、異なる水準の費用補填を試したところ、76%が今後90日以内に改修を行う準備があると答え、そのうちおよそ60%は費用の最大50%が補填される場合に実行すると答えました。
3. 地域に根ざした統合型ソリューション
最後に、共有レジリエンスには、地域レベルで分析、緩和、資金調達を統合し、共同のアウトリーチで支えるソリューションが求められます。
山火事リスクへの対応における最近の事例は、データ、スコアリング、緩和計画、資金調達手段を、保険会社、政府、投資家、地域社会のための統合モデルへと組み合わせられることを示しています。
カリフォルニア州のレイクタホ地域では、Safer from Wildfiresの枠組みの支援を受けたFirewise USAの地域社会が、地区全体を対象とした緩和策に取り組むことができ、それにより居住者が複数の保険会社から山火事リスク低減割引を受けられる可能性があります。
フロリダ州では、キーウエストなど洪水の起きやすい地域社会が、全米洪水保険プログラムの「Community Rating System」に参加しており、洪水リスクの低減に投資することで、地域社会全体の保険料割引を得ています。
困難な時期には、対話は難しい問題に対する弱い対応のように感じられるかもしれません。しかし私たちの経験では、リスクの一部が保険で補いにくくなっている世界において、データと共有インセンティブに裏打ちされた体系的な対話は不可欠になりつつあります。
これは、関係者が、家計が気候リスクの増大を静かに負担する経済から、レジリエンスが共同プロジェクトとして計画され、資金調達され、報われる経済へと移行していく方法です。




