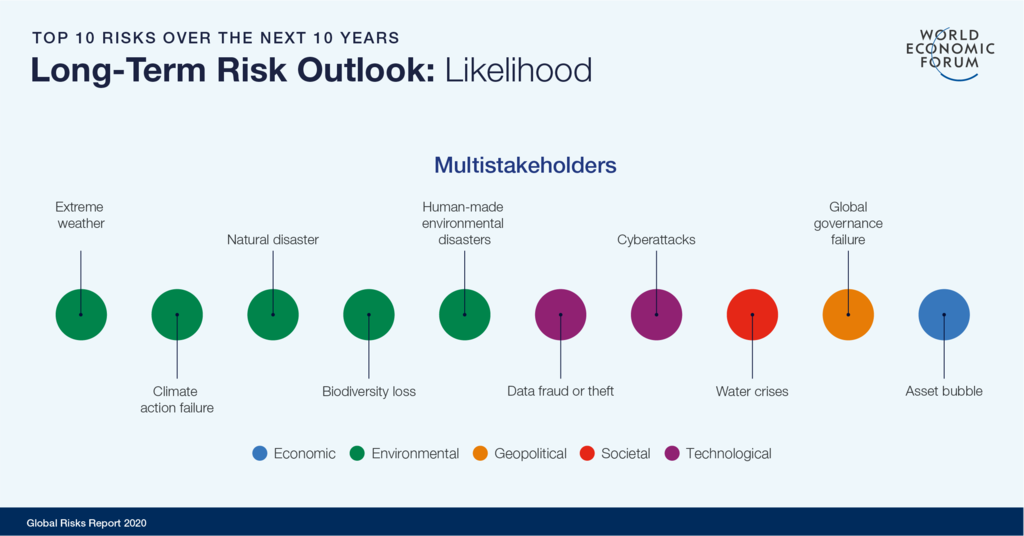
気候変動への懸念は過去10年間高まっており、今年、世界経済フォーラムのグローバルリスク報告書において、長期的なリスク上位5件はすべて環境分野に関するものだった。主要な指標はいずれも状況の悪化を示しており、官民双方が気候リスクの緩和と適応の取り組みを加速させる必要がある。
気温や海面の上昇といった気候変動の長期的影響や、山火事や熱帯低気圧などの極端な気象現象の近年の急増は、重要インフラや作物生産、人口密集地の居住適性を損なっている。気候関連リスクは、貿易や地政学、国内紛争に起因する緊張の高まりも一層激化させている。
特に企業のリーダーにとっては、環境リスクと相互に関連するリスク分野が組み合わさることで、近未来および長期的な脅威への対応に加え、投資や成長の機会への対応も求められている。
気候リスクの影響と相互関係
気候変動は多くの予想より急速に進行している。すでに重大な影響をもたらしており、今後10年間でその影響はさらに拡大するだろう。
極地の氷は予想より速く融解しており、北極圏の周辺国が新たな航路や天然資源を巡って競争していることから、海面上昇や地政学リスクの深刻化に大きな影響を及ぼしている。沿岸部や標高の低い地域では、気候変動と急速な都市化が重なったことにより、壊滅的な洪水リスクにさらされる世界人口の割合が増加している。
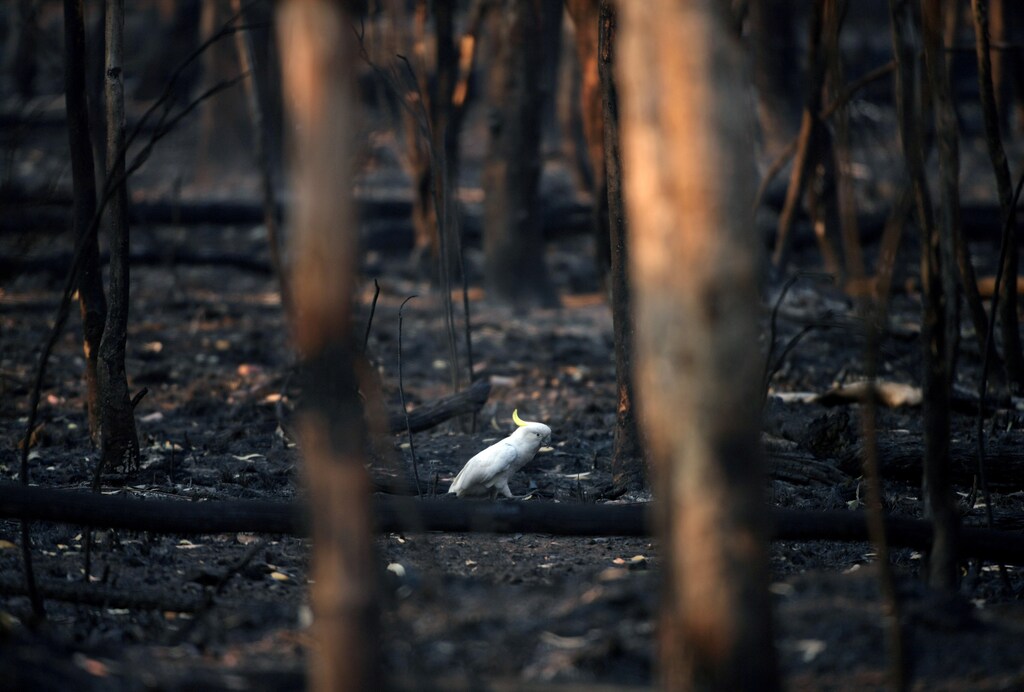
オーストラリアでは、500万ヘクタールを超える森林が焼失する大陸規模の山火事緊急事態が発生している。カリフォルニア州では、2018年の壊滅的な山火事シーズンにより、直接的な財産被害が220億ドル超に上ったほか、地元の電力会社が破綻し、インフラを保護し責任を軽減するために、同州では日常的な停電が続いている。季節ごとの気温や降雨量の変化は作物の収穫量を損ない、農業生産に依存する国々の負担を増大させ、水資源をめぐる対立を激化させている。
気候変動は生物多様性の喪失も悪化させているが、生物多様性の喪失は、森林破壊、産業の拡大、汚染、人口増加によってすでに加速していた。近年の報告書では、種の内部および種間での生物多様性に対する不可逆的な影響に一層の注目が集まっており、それは食料安全保障を脅かし、悪循環の中で気候変動の影響を増幅させている。例えば、サンゴ礁の被害は洪水リスクを高め、アマゾンの森林破壊は干ばつや火災の可能性を高めている。
変化への圧力
気候リスクの直接的な影響およびそれに関連する下流のリスクを緩和し適応するため、変化を求める圧力が高まっている。この1年間で気候活動が顕著に拡大し、非暴力的な市民的不服従運動や、選挙の争点としての環境政策の存在感の高まりが見られた。しかし、多国間の進展は限定的であり、COP25はマドリードで失望のうちに終了した。
圧力は民間セクターにも向けられており、従業員が気候変動に対する経営陣の行動を批判したり、年金基金に化石燃料資産からの売却を求めたりする動きがある。投資家や格付け機関も企業に圧力をかけており、低炭素移行やネットゼロ排出の計画・投資への関与を通じて、あるいは格付け手法への気候リスクの組み込みを通じて、その圧力を行使している。
透明性への要求も高まっており、イングランド銀行などの金融規制当局は、銀行や保険会社に対して気候シナリオに基づくストレステストを実施している。政策立案者は気候リスク開示を義務付ける法律を提案しており、気候リスクを開示しなかった企業に対する訴訟も起きている。
戦略的な回復力の強化
企業にとってのリスクは、気候変動が事業運営やサプライチェーンに直接与える影響に加え、ますます懸念を強める利害関係者からの行動要求の高まりによって増大するだろう。政府に対する行動要求も、政府が混乱した形で対応し、企業に多大なコストを課す過激で破壊的な介入に至る段階に達する可能性がある。
企業は、気候変動のリスクと圧力を、さまざまな方法で積極的に管理することができる。
企業は、政策変更や予期せぬ規制に不意を突かれないよう、法制度や規制の動向を積極的に監視すべきである。反プラスチック運動のように、強力かつ突発的な世論の圧力によって生じる動きがある一方で、自動車の排出基準規制のように、相反する期待の間で揺れ動き、業界が不意を突かれる動きもある。
企業は、投資家、顧客、従業員、地域社会といったすべての利害関係者から、気候問題に関する圧力が強まることに備えるべきである。投資家から化石燃料などの特定分野からの撤退を求められるだろうか。従業員は気候変動への対応をめぐってストライキを起こすだろうか。顧客は持続可能性の低い製品をボイコットするだろうか。また、気候変動の緩和や適応への取り組み不足を理由とした訴訟が起こされることはあるだろうか。
リスクの定量化とシナリオプランニングは前向きな一歩である。企業は、物理的な影響、政策変更、移行に伴う課題、財務上の影響に至るまで、気候変動リスクを批判的に分析すべきである。今日の改善されたデータと計算能力により、事業運営、市場、顧客、投資に関する潜在的な混乱の要因をモデル化し、全体的なリスク管理や事業計画により的確に組み込むことが可能になっている。より厳密な分析は、企業が監視すべきリスク指標を特定する助けとなるほか、機関投資家、融資機関、立法機関による気候リスク開示の要件の拡大にも対応できる。
リスクを機会に転換する
気候リスクから生じる圧力は、企業が戦略を変化の方向性に合わせるための重要な機会ももたらしている。
新たな製品・市場の機会や既存の機会の拡大が生まれるだろう。再生可能エネルギー、農業における再生型の栽培手法、サステナビリティ連動型の資金調達など、特定の分野を対象とする機会もあるだろう。さらに多くの企業にとって、この問題への関心が高まっている顧客、投資家、従業員を惹きつける、気候リスクに関連した製品、サービス、サプライチェーンの革新の機会がある。実際、CDPによると、企業は低炭素移行から生じる機会の価値を2.1兆ドルと報告しており、これは下振れリスクの約1兆ドルと比べて大きい。
民間セクターは、気候変動への回復力を高める投資の利益の一部を獲得することも目指すべきである。世界銀行の推計によると、新たな回復力インフラへの投資は、投資額1ドルにつき約4ドルの便益を生み出す。民間セクターは、関連する技術やインフラへの投資を可能にするため、資金調達のインセンティブやリスク低減の仕組みを公共セクターと緊密に協力して共同で策定すべきである。
壊滅的な災害の後にコミュニティを再建し、回復力を向上させることにおける民間セクターの役割も拡大すべきである。保険やその他のリスク金融の仕組みを通じて公共部門から民間部門へリスクを移転することは、将来の気候変動の影響に対するコミュニティの回復力の強化に役立つ。アジアのSEADRIFは、革新的なリスク金融、保険、気候変動への回復力のソリューションを通じて、壊滅的な災害コストによる公的財政への負担軽減を支援する、初の本格的なリスク移転の仕組みである。
企業のリーダーは、気候リスクに対する自社の回復力を高めることを目指すべきであるが、同じ気候変動の動向への理解は、これらの機会やその他の成長の機会を追求する助けにもなる。




