この記事は更新されました。
気候危機の結果として、異常気象は新たな常態となっています。
保険会社は、自然災害による損失に備えるため、巨大災害債券を活用しています。
しかし、世界の気象関連損失のうち保険で補償されているのは60%未満にとどまると、世界経済フォーラムの報告書は指摘しています。同報告書は、最も脆弱な人々が取り残されないようにするためのロードマップを示しています。
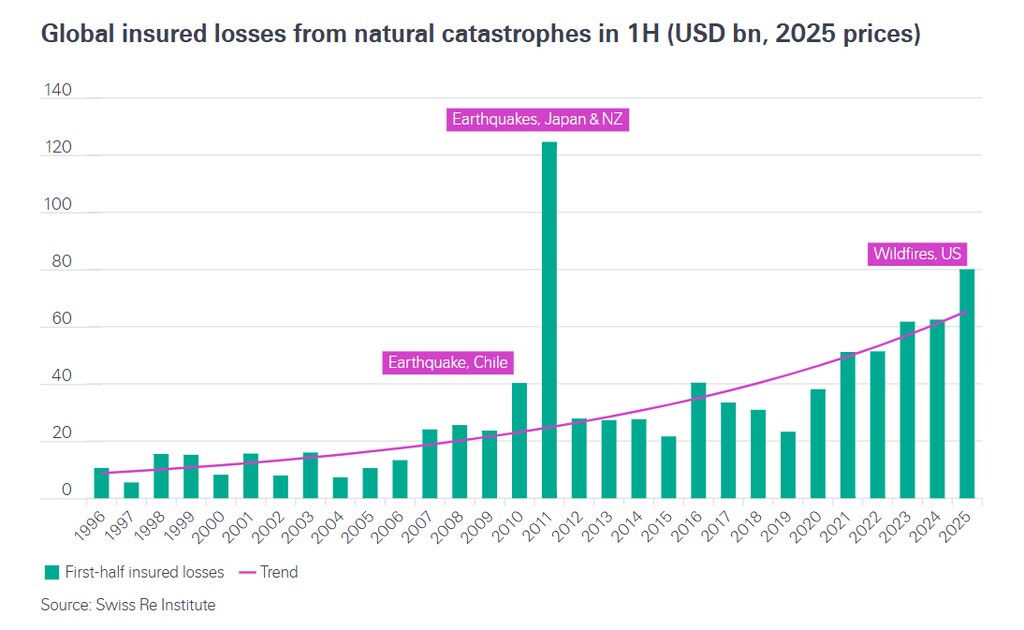
今年のロサンゼルスの山火事や世界各地の激しい暴風雨などの世界的な自然災害により、2025年の保険損失は1,070億ドルに達し、損失が連続して1,000億ドルを超えるのは6年連続となりました。
気候危機により異常気象が新たな常態となる中、保険会社はこの拡大する財務リスクへの対応を迫られており、その解決策の一つが巨大災害債券です。
巨大災害債券はどのような仕組みですか?
巨大災害債券は、一般に「キャット・ボンド」とも呼ばれ、保険会社が保険契約で補償している自然災害のリスクを、対価と引き換えに投資家へ移転することを可能にします。
巨大災害債券は1990年代に初めて発行されました。当時、保険業界はハリケーン・アンドリューをはじめとする一連の高額な大災害によって打撃を受けており、同ハリケーンはフロリダ州とメキシコ湾岸を壊滅させ、一部の保険会社の経営破綻を招きました。
それ以降、巨大災害債券市場は着実に成長してきました。その様子は、ハリケーンや地震などの財産関連の危険事象に対する巨大災害債券を示す以下のチャートに表れています。
これらの債券で調達された資金は、潜在的な損失に備えて確保されます。契約に明記された発動条件(例えば、ハリケーンによる保険損失が特定の水準に達すること)が満たされた場合、保険会社はその資金を、契約者に支払った保険金の補填に充てることができます。その場合、保険会社は債券保有者に償還する必要がなくなり、債券保有者は投資元本を失う可能性があります。
債券で対象とされた自然災害が発生しなかった場合、投資家は通常3年から5年の満期時に元本を全額受け取ります。さらに、その間は定期的に利息も受け取ります。

保険会社が巨大災害債券を好む理由は何ですか?
保険会社がリスクを転嫁するために主に用いる手段は再保険と呼ばれるもので、災害時の損失を限定するために他の保険会社から保険を購入する仕組みです。これにより、単一の企業が過度なリスクを負うことを防ぎます。
しかし、再保険会社も一般の保険会社と同様に、すべての保険金請求に対して必ずしも支払いを行うわけではありません。また、再保険会社が販売する契約は通常1年間のみ有効です。これに対し、巨大災害債券は、「パラメトリック保険」のように支払いの発動条件を明確に定めることで不確実性を取り除くよう設計されており、パラメトリック保険、保険会社がより長期間にわたり保障の価格を固定できるようにします。
投資家にとっての主な魅力は、これらの債券が他の多くの種類の債券よりも高い利率を支払うため、より多くの利益を得られる可能性があることです。もう一つの大きな利点は、巨大災害債券が特定の自然事象に連動しているため、景気循環や金融市場の変動からほぼ影響を受けない収益をもたらすことです。このため、他の投資が不振な時に有用な緩衝材となり得ます。
巨大災害債券は保険会社だけのものではありません
巨大災害債券に目を向けているのは保険会社だけではありません。2021年、世界銀行はジャマイカ政府に対し、大西洋の熱帯低気圧シーズン3回分にわたる命名された暴風雨による損失から、最大1億8,500万ドルの保護を提供する債券を発行しました。さらに最近では、10月にカリブ海地域を襲い甚大な被害をもたらしたハリケーン「メリッサ」の後、ジャマイカは世界銀行の巨大災害債券から1億5,000万ドルの全額支払いを受け取りました。この巨大災害債券により、同国は復興を進めることが可能になります。
ロサンゼルス水道電力局は、2021年に300万ドルを調達し、カリフォルニア州の山火事による損失から同局を保護しました。最新の巨大災害債券の規模は、1億ドルに上ります。この金額は、2025年の世界の保険損失の83%が米国の自然災害に起因していたことを踏まえると驚くにはあたりません。主な要因はロサンゼルスの山火事です。
異常気象と保険
これらの数字がある一方で、世界経済フォーラムの報告書「極端な暑さに対する保険:温暖化する世界におけるリスクへの対応」によると、世界の気象関連損失のうち保険で補償されているのは依然として60%未満にとどまるという事実もあります。同報告書は、これが世界各国の政府や地域社会に1,500億ドルの財政負担を課していると指摘しています。また、極端な暑さは現在最も致死性の高い気候リスクであり、年間約50万人の死亡の原因となっています(洪水、ハリケーン、地震、山火事を合わせた死者数よりも多い)が、この分野の巨大災害債券市場は、ハリケーンなどの危険事象に比べて発展が遅れています。
最も脆弱な地域社会は、第一に異常気象、第二に保険の欠如によって最も大きな被害を受けることになるため、補償をより利用しやすく手頃な価格にすることが不可欠であると、アリアンツ取締役会メンバーのクリストファー・タウンゼント氏は述べています。同報告書は、保険業界に対し、予防とリスク軽減をより効果的に支援するためAIを活用することを推奨しています。




