より大きなレジリエンスの構築は、今日の時代の決定的な使命となっています。
フォーラムの保険・資産運用業界アクショングループと協力し、世界経済フォーラムとベイン・アンド・カンパニーは、保険・資産運用業界が新たな社会的リスク合意の策定において主導的な役割を果たすための新たな枠組みを策定しました。
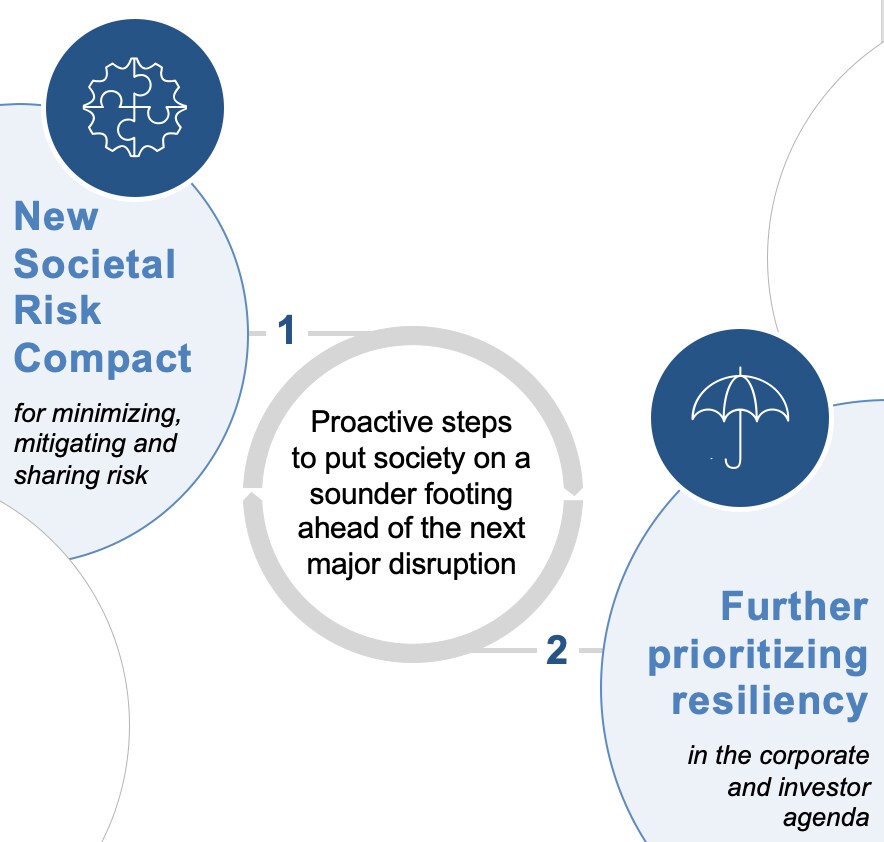
破局的リスクをより適切に管理することと、レジリエンスを優先することは、二つの重要な要請です。
21世紀に入ってすでに二度、私たちは世界経済と社会に対する「一世代に一度」の衝撃に直面してきました。世界金融危機と新型コロナウイルス感染症のパンデミックです。これらの出来事は、破局的な衝撃が私たちの想定よりはるかに頻繁に発生することを、厳しく思い知らせるものでした。
それでも、こうした衝撃への対処の仕組み、すなわち政府がリスクを一方的に負担する仕組みは、根本的に持続不可能です。気候変動、サイバーセキュリティ、別のパンデミックなど、どのような要因によるものであれ、次の破局的な衝撃に、従来と同じ手段や考え方で立ち向かう余裕は世界にはありません。
より大きなレジリエンスの構築は今日の時代の決定的な使命となっており、この要請を実現するうえで、保険・資産運用業界が先導することが必要です。
新型コロナウイルス感染症のパンデミックは、レジリエンスに関する二つの緊急の真実を明らかにしました。
第一に、破局的な危険に対する準備と緩和の戦略には、依然として重大な欠陥があります。その結果、世界中の家計、企業、政府は、これらの事態に対処する準備が依然として不十分なままです。
第二に、レジリエンス構築に必要な投資は、依然として長期的な価値創造の基盤ではなく、正当化が必要な短期的なコストとみなされています。
衝撃に対処し、そこから回復する私たちの能力は、時間とともに低下してきました。世界の保険保護ギャップ(保険損失と経済損失の差)は、世界全体で1兆ドルを超えるまでに拡大しています。そして、このギャップは、極端な気象現象の頻度と深刻度の増加、大規模なサイバー攻撃の脅威、パンデミックのリスクとともに、さらに拡大し続けています。同時に、多くの国の公的債務比率は100%を超えて上昇しており、これは、より頻繁で深刻な破局的衝撃を公共部門が将来的に下支えする能力に対する潜在的な制約となっています。
企業側も、高コストの危険に対して十分な予測と備えを行ってきませんでした。全体として、企業はそのような事態が起こる可能性を過小評価し、自社がそれらにさらされている状況についての理解も限られていました。レジリエンス構築のための戦略的・運営的な手段の幅広い組み合わせではなく、比較的限られた保護手段(例:金融ヘッジ)に依存してきました。さらに、政府が最終的に費用を負担するだろうと(これまでのところ正しく)考えてきたため、モラルハザードを生み、そうした危険を単に「保険不可能」だとして退ける傾向を生み出してきました。
より強靭で持続可能な世界を構築するための行動計画が必要です。
このモデルは社会によく機能していません。レジリエンスを中核に据えた新たな経済・社会モデルを構築することで、より確かな基盤の上に将来の危機に向き合う必要があります。そのためには、さまざまなステークホルダーがより緊密な連携の下で結束し、より強力な予防・緩和の取り組みを優先し、回復を加速するためにそれぞれが担う責任を広げ、企業と投資家の課題においてレジリエンスを短期的な効率性の目標と同等の位置に引き上げる必要があります。
保険・資産運用業界との連携のもと、ステークホルダーがこの課題に向けて結束を始めるための枠組みを策定しました。より強靭で持続可能な世界の構築:保険・資産運用業界のための行動計画は、世界経済フォーラムとベイン・アンド・カンパニーの協働によるものであり、フォーラムの保険・資産運用業界アクショググループ(IAG)の貢献を得ています。IAGは、世界140以上の国と地域で事業を展開する21の保険会社・資産運用会社で構成され、運用資産総額(AuM)は10兆ドルです。
まず第一に、本書は、IAG加盟企業による意思表明であり、業界として、マルチステークホルダーかつ複数年にわたるレジリエンスに関する対話を促進する主導的役割を担うことを約束するものです。また、重要な社会課題の優先リストと、保険会社や資産運用会社が個別に、また公共部門と連携して取り組むことができる行動の候補を示す行動計画でもあります。
二つの重要な要請が浮かび上がります。
1. 破局的リスクを管理する新たなアプローチが必要です。
「社会的リスク合意」を想像してみてください。その中では、企業、規制当局、政策立案者、保険会社、投資家がすべて、破局的リスクの管理に対してより積極的なアプローチを取る役割を担います。新たな合意の一環として、業界はリスク分担のための効率的な仕組み(カタストロフィ・ボンド、復興基金、再資本化の取り組みにおける継続的な革新)を提供し続けます。リスク移転にとどまらず、業界にはリスクの最小化、回避、緩和において極めて重要な役割があります。

三つの機会が浮かび上がります。
企業が破局的リスクの影響と、自社がそれにさらされている状況をより的確に理解し定量化できるよう支援するとともに、より広範な緩和投資の優先順位を決定し、その正当性を示せるようにすること。
政府と協力して社会レベルでリスクを設計し、重要なシステム(例:インフラ、電力、食料、通信、医療)における脆弱性を特定して対処し、より広範な破局的危険に備えること。
新たな官民パートナーシップを通じて政府と連携し、リスク分担と移転の仕組みを強化するとともに、将来の損失救済と公的支援制度の迅速性、効率性、有効性を向上させること。
2. レジリエンスは、企業と投資家の課題において、短期的な効率性の陰に常に置かれるのではなく、優先度を高める必要があります。。
情報開示のための共通の分類体系や、政策・規制の枠組みの強化がない中で、CEO、株主、規制当局は、発生しないかもしれない事態に対するレジリエンスへの投資を議論し正当化するための共通言語を欠いていることが多いと感じています。業界は、レジリエンスを高める上で主導的な役割を果たすことができます。
これは次のような複数の形をとるべきです。
リスクへのエクスポージャーとレジリエンスへの投資に関する公的な情報開示の標準化を支援すること。
レジリエンスを補強する政策・規制の枠組みの策定を促し、その情報を提供すること。
大規模な機関投資家としての影響力を行使し、戦略的な意思決定、資本配分、投資家との対話においてレジリエンスが適切に優先されるようにすること。
これは大きな課題です。しかし、新型コロナウイルス感染症のパンデミックが示したように、この課題を避ける余裕は私たちにはありません。
世界経済フォーラムは、新型コロナウイルス感染症から生じる新たなリスクを管理するために、何をしているのでしょうか。
新たな社会的リスク合意の構築と、企業の課題におけるレジリエンスの向上は、複雑なものになるでしょう。それを正しく実現するには、持続的な対話が必要です。課題は世界的であるものの、解決策の多くは地域に根ざしたものになるでしょう。
そして、保険会社と資産運用会社だけでは進展を実現できません。より強いレジリエンスの構築は、その性質上、マルチステークホルダーによる取り組みです。しかし、世界有数のリスク管理者およびリスクエンジニアとして、保険会社はそのような強固なレジリエンスの課題を加速させる専門知識と知見を備えています。さらに、保険会社と資産運用会社は、9兆ドル超の裁量型運用資産を管理しており、債券投資家および株式投資家として大きな影響力を持っています。
今こそ、この専門知識、この資本、そして業界が結束してより強靭で持続可能な世界を共に築くという約束を、頼りにするときです。




