今週末には、世界の経済ガバナンスにとって重要な二つの会合が開かれます。まず、世界各国の中央銀行総裁、著名な学者、国際機関の代表者らがジャクソンホールに集まり、米国ワイオミング州で木曜日から会合を開きます。続いて週末には、主要7カ国(G7)の首脳がフランスのビアリッツに集まります。両会合の議題の中心となるのは、世界経済の減速が加速し、差し迫った世界的な景気後退のリスクが高まっていることを示すと思われる最新の経済指標の分析です。
首脳らは難しい問いに直面することになります。景気後退への懸念は本当に正当なものなのか、という問いもその一つです。また、潜在的な景気後退がもたらす影響について、短期的だけでなく長期的にも、自国の経済、社会、政治制度にどのような影響を及ぼすかを検討することになります。
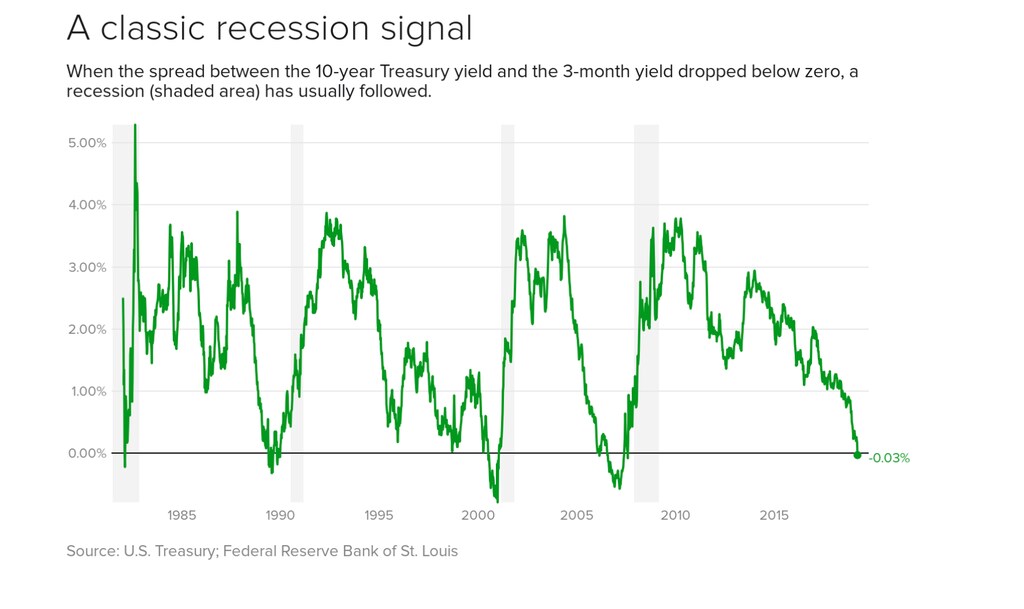
先週、複数の経済指標が投資家に警鐘を鳴らし、新たな世界的経済危機が迫っている可能性が示されました。欧州の経済エンジンであるドイツでは、2019年第2四半期に国内総生産(GDP)の減少が記録されました。第3四半期にも再び景気が縮小し、テクニカル・リセッション(技術的景気後退)に陥るとの見方が広がっています。一方、今月初めには米国の債券イールドカーブが逆転しました。すなわち、米国政府の長期借入コストが短期借入コストを下回ったのです。これは専門的で分かりにくい金融上の現象ですが、金融市場では将来の景気後退を予測する有力な指標とみなされることが一般的です。
とはいえ、新たな世界的景気後退が避けられない結末というわけではありません。私たちの経済には、なお活用できる重要な強みがあります。現在も大半の経済は成長を続けており、米国と欧州の雇用率は過去最高水準にあります。特に米国では賃金が上昇し始めており、多くの企業は豊富な現金を保有しているため、短期的な逆風を乗り切る助けになるはずです。
それでも、世界の貿易・通貨戦争、無秩序なブレグジット(英国のEU離脱)の進展、高水準の累積債務に起因する一部企業の金融脆弱性といった、迫りくるリスクの深刻さを過小評価すべきではありません。これらのリスクが強まったり、現実のものとなったりすれば、新たな世界的景気後退に陥る可能性があります。その影響は、経済活動や各国経済の長期的競争力に深刻な打撃を与えるだけでなく、格差の拡大にもつながりかねません。景気後退期には、もともと脆弱な立場にある人々が、適応に必要なスキルや新たな機会へのアクセス、一時的な逆風に耐えるだけの経済的な強靭性を欠いていることが多いため、不釣り合いに大きな影響を受ける傾向があります。こうした危険性は、現在とりわけ深刻です。社会は2008年の金融危機の影響からまだ回復しておらず、同危機により、多くの経済における既に持続不可能な水準の格差がさらに拡大したためです。
新たな世界的景気後退を回避するには、世界各国の政府と企業による協調した取り組みが不可欠です。政府は、前回の景気後退の際に手段の多くを使い尽くしたにもかかわらず、短期的に需要を刺激するために金融政策と財政政策を協調させる必要があります。低金利の資金供給を維持する措置や、各国の財政余力に応じて公共支出を増やす、あるいは減税するといった財政刺激策の継続が、取り得る選択肢です。今後のリスクの深刻さによっては、政府は金融政策および財政政策において前例のない領域へ踏み出さざるを得なくなる可能性もあります。加えて政府は、長期的な視野を持ち続け、生産性を高める資産への投資を継続すべきです。そうした投資によって、第四次産業革命の長期的な恩恵を享受し、競争力を維持することができます。
企業は、可能な範囲で過剰反応を避け、投資を過度に、または急激に削減して長期的な存続を損なうことや、不必要に従業員を解雇することを控える必要があります。従業員数を減らすのではなく、一人当たりの労働時間を短縮するといった柔軟性を高める仕組みは、この目的の達成に役立ちます。ドイツが2008年の景気後退期に実施した方法がその一例です。




