中国経済は非常に規模が大きく、急速に成長しているため、世界の舞台での影響力の大きさを正確に把握するのは難しいと、ウォートン校のシニアフェローで金融学講師のデービッド・エリクソンはこの論説で述べている。ウォートンで教える前、エリクソンはウォール街で25年以上にわたり、民間企業や上場企業の戦略的な株式資金調達に携わっていた。
最近、ワシントン発の論調には、米国株式市場が史上最高値に近い一方で中国の国内株式市場が大きく下落したことを理由に、米国が貿易戦争に「勝っている」と示唆するものがある。今年初めに貿易摩擦が始まって以来、中国の国内株式市場が打撃を受けているのは確かだ。しかし、この見方は急速に成長する世界第2位の経済大国の経済力を過小評価しており、背景を踏まえて考える必要がある。
上海株式市場に代表される中国の株式市場は、実際には2015年にピークを迎えた。これは、過去20年間に米国で経験した市場サイクルとそれほど違わない。ダウ工業株30種平均(DJIA)は1999年5月に11,000に達したものの、12,000に達するまでに7年以上かかった。DJIAは2006年10月から2007年7月にかけて12,000から14,000へ上昇したが、15,000の節目に達するまでには、2013年5月7日までほぼ6年を要した。その後、15,000の節目を超えた。NASDAQ市場では、さらに劇的なサイクルとなり、2015年に新高値を更新するまで15年かかった。市場にはサイクルがある。
しかし、上海株式市場は貿易戦争が始まってからかなり不安定ではないだろうか。確かにそうだ。中国の国内株式市場では個人投資家の取引が大きな割合を占め、とりわけ中国株への投資経験がごく限られた人も多いことを考えれば(この点については後ほど触れる)、それは驚くことではない。ここ数カ月の貿易をめぐる強硬な言辞に不確実性が広がり、大きな変動が生じる可能性は高かった。ただし比較すれば、米国株式市場も今年初めに大きな変動を経験している。2016年の米大統領選以降、大幅な上昇が続いた後のことだ。さらにさかのぼると、主に機関投資家が動かす米国株式市場も、2008年の金融危機の間に大きく変動した。9月29日にはDJIAが約800ポイント下落し、2000年のテクノロジー「バブル」では、4月14日にNASDAQが9%下落し、その週の下落率は25%に達した(NASDAQ 100指数は2年間で価値の78%を失った)。また、1987年の「ブラックマンデー」にはダウ・ジョーンズが1日で約23%下落した。
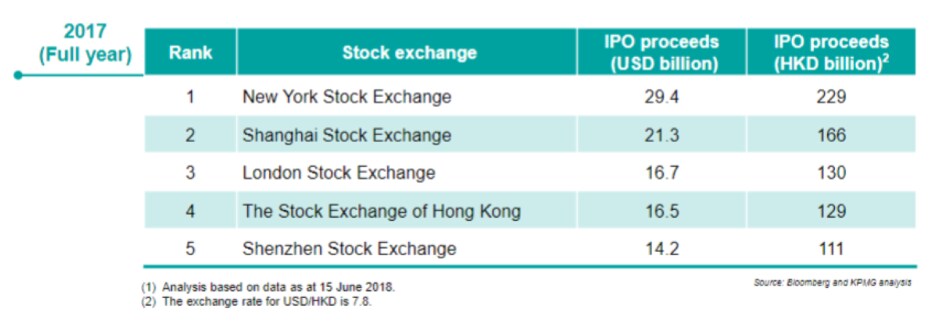
なぜ背景を説明するために1987年までさかのぼるのか。1987年当時、ウォートン校の金融学の学生は、米国株式市場で過去に起きた暴落を踏まえて「ブラックマンデー」を学ぶことができたが、中国国内の株式市場は存在せず、設立されるのは1990年になってからだったからだ。実際、同じ時期に中国本土で金融を学んでいた学生は、中国の株式市場が数年後まで存在しなかったため、そこでの投資について学べなかった。上海証券取引所は1990年に設立され(深圳もほぼ同時期)、中国本土企業が上場して資金を調達し、中国の機関投資家が投資できる国内株式市場が誕生した。現在、上海証券取引所の個人投資家は2億人を超えると推定されている。米国の総人口はわずか3億2,700万人だ。2017年通年では、調達額ベースで世界第2位のIPO市場だった。したがって、中国株式市場は今年大きな損失を被ったものの、その発展の「急速さ」を考慮し、こうした変化を背景に照らして見る必要がある。
現在、香港、上海、深圳の市場を合わせると、世界最大のIPO市場を形成している……。
これらは、ウォートン校のMBAコース「中国の成長に戦略的に投資する」の一環として最近、香港、上海、深圳を訪れた際に学んだことの一部だ。ウォートンのエグゼクティブMBAの学生58人と教員3人からなる代表団は、中国の有力企業、国内株式やプライベート・エクイティの主要投資家、香港証券取引所と上海証券取引所の代表者らと面会し、中国の成長に戦略的に投資する方法を探った。私は以前、投資銀行業務に携わっていたころ中国を何度も訪れていた(退職前の最後の訪問は2013年だった)が、学生の約85%は香港にも中国本土にも行ったことがなかった。
出発にあたり、初めて訪れる学生が多かったため、中国の経済機会の規模と広がりを理解する手掛かりとなる数字をいくつか伝えたいと思った。以下はその一部で、いずれも概算だ。
人口14億人;
2015年時点でモバイルインターネット利用者は6億2,000万人。出典は『中国のモバイル経済:最大かつ最速の情報消費ブームがもたらす機会』;
中間層は4億人。
変化の速さを示す数字も見てみよう。
輸出は過去30年間、年平均成長率(CAGR)17%で伸び、2015年には2兆3,000億ドルに達して中国は世界最大の輸出国となった。出典は『中国をめぐる問い―台頭する大国を読み解く重要な視点』;
1980年には中国の労働力人口の約70%が農業に従事していたが、2016年までに農業従事者はわずか30%となった
1980年に大学教育を受けた人はわずか2%だったが、2016年には約30%となった
1980年、深圳の人口は3万人だった。2016年には約1,200万人に達した。
企業や投資家への訪問を重ねるうちに、これらの数字は実態を過小に示しており、中国の経済力を大幅に過小評価していると気づいた。今回の訪問で学び、議論した具体的な特徴を3つ紹介したい。
資本形成―世界最大の株式資金調達市場
1998年、34歳の投資銀行員として初めて中国を訪れたとき、約1億ドルをIPOで調達しようとしていた中国のテクノロジー企業に提案するため、北京へ飛んだ。当時、1億ドル規模のテクノロジー企業のIPOを実現する場は、実質的に米国のNASDAQ市場しかなかった。1998年ごろ、新興国(ブラジル、中国、インド、ロシアなど)の企業が上場を始めたが、自国通貨の規制や流動性の制約に加え、国際投資家の不足などの課題もあり、海外上場の大半を引きつけた市場は3、4カ所だった。ロンドン、香港、ニューヨーク/NASDAQ、東京である。欧州、中東、アフリカの新興国企業の多くはロンドンを選び、アジアやラテンアメリカの新興国企業の多くはニューヨーク/NASDAQを選んだ。おそらく2014年にアリババがニューヨーク証券取引所(NYSE)に上場するまで、世界の成長企業の多くが上場先に選んだのはNASDAQだった。
この20年間で状況は劇的に変わった。
現在、香港、上海、深圳の市場を合わせると世界最大のIPO市場を形成している。下の図はKPMGの『中国本土と香港 2018年上半期レビュー:IPOとその他の市場動向』
別の視点を示すのが、バークレイズによる下の2つ目のグラフだ。発行体の国籍別にIPO件数が最も多い上位5カ国について、15年間(203~2017年)の推移を示している。2008年以降、中国企業は他のどの国の企業よりも、過去10年間のうち7年間で最も多くのIPO資金を合計で調達した。この15年間で変わったのは、2008年以前の中国での活動の大半が国有企業(SOE)の資金調達だったのに対し、2008年以降はより一般的な民間企業による調達が中心になったことだ。中国のIPOによる資本形成が最も盛んだったのは2010年で、この年は複数の要因が活動を押し上げた。

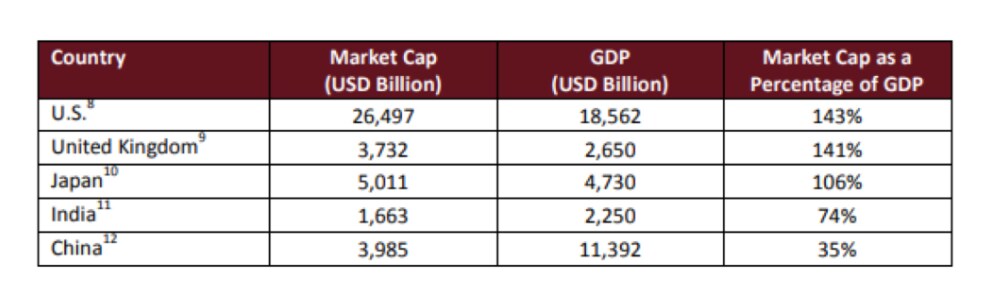
下の3つ目の図は、中国で最も早く設立されたプライベート・エクイティ・ファンド・オブ・ファンズの一つ、シグラー・ガフの報告書によるものだ。2016年、中国のGDPのうち上場株式の時価総額に相当したのはわずか35%と推定されている(米国では143%)。この数字は、中国の資金調達トレンドがまだごく初期段階にあると考えられる理由を示している。
2016年の株式時価総額の対GDP比
上場株式による資本形成に加え、中国企業は世界のプライベート・エクイティ資本からも多額の投資を受けている。ベイン・アンド・カンパニーの『2018年アジア太平洋プライベート・エクイティ・レポート』によると、2017年にプライベート・エクイティ企業が大中華圏に投資した額は約730億ドルで、アジア太平洋地域全体への投資額のほぼ半分に当たる。
世界の主要プライベート・エクイティ企業だけでなく、アリババやテンセントなど中国最大級の企業も多額の資本を投じている。推計によれば、テンセントは2015年以降、300億ドルを超える投資を行った。その一部はテスラ、スポティファイ、スナップなど海外企業への投資だが、テンセントは中国でも大規模な投資家となっている。特に、2017年初め以降に上場した10億ドル規模の中国企業13社に投資しており、その中には最近40億ドル超を調達した美団点評も含まれる。テンセントは同社の約20%を保有する。そうした大手企業のうち3社、中国文学、SEA、捜狗では、テンセントは40%以上の大口持ち分を持っていた。テンセントは今年初め、完全子会社のテンセント・ミュージックを米国に上場させると発表した。一方、アリババも多くの重要な投資を行っており、最近約140億ドルを調達したアント・フィナンシャルの筆頭株主でもある。同社による調達は、プライベート・エクイティ企業による世界最大の単独資金調達とされた。アリババは同社の約3分の1を保有し、企業価値は1,500億ドルと噂されている。
ここ数年にわたるIPO調達額での中国の優位は、米国との貿易摩擦が長期化すれば変わる可能性がある。しかし、プライベート・エクイティ企業や中国企業からの需要は続くとみられ、IPO活動が鈍れば、近年の米国で見られたように、さらに高まる可能性もある。
イノベーション―世界最大の電子決済市場を育てる
中国経済の最大級の秘訣の一つは、世界有数の強力な電子決済プラットフォームを一つではなく二つ擁していることかもしれない。アント・フィナンシャルのアリペイとテンセントのウィーチャットペイは、それぞれアクティブユーザーが5億人を超えると推定されている。米国市場との比較は難しいが、米国の電子決済市場が中国のごく一部にすぎないことは明らかだ。状況を把握する手掛かりとなる指標を二つ挙げる。スタティスタによると、米国で最も比較対象となるプラットフォーム企業のペイパルは、世界で2億4,400万人のアクティブユーザーを抱える。また、米国の銀行システム全体では、デジタルバンキングの利用者が1億6,160万人に達すると予測されているのは来年だ。
「BCGは2018年のグローバル・ウェルス・レポートで、世界の富裕層および超富裕層(HNWI)の約15%を中国が占めると推定した。」
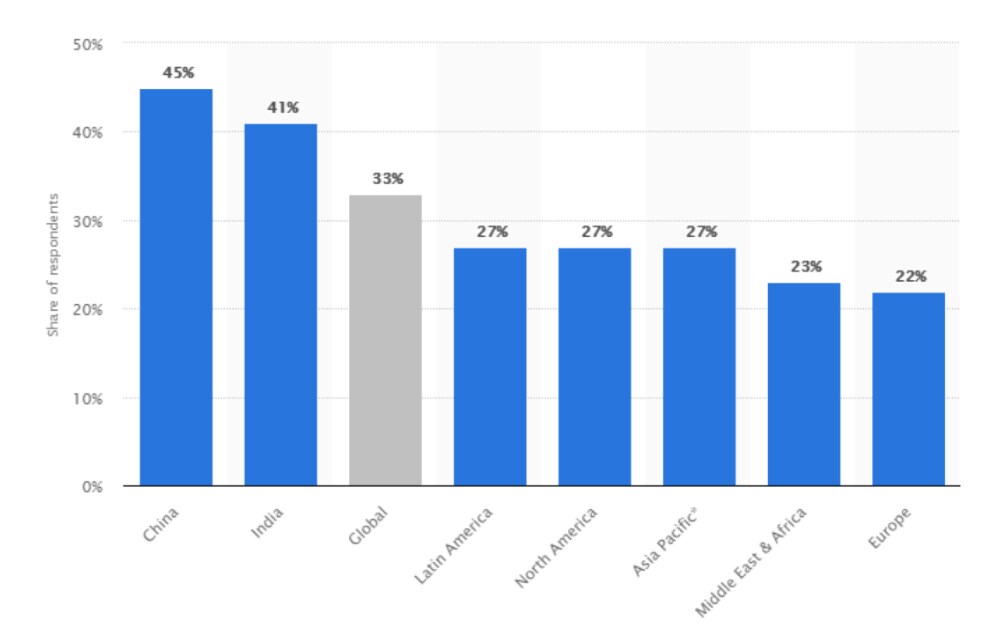
テンセントのウィーチャットペイが主力メッセージングサービス「ウィーチャット」と密接に結びついている一方、アリペイは特に東南アジアで、中国国外での提携を目に見える形で進めている。中国のモバイル決済市場は2016年に約5兆5,000億ドルと推定され、中国のインターネット利用者への普及率は45%に達している(下のスタティスタの図を参照)。中国が明らかに世界最大の電子決済市場であることがわかる。
2017年第3四半期時点で、直近1カ月にモバイル決済サービスを利用した世界のインターネット利用者の割合(地域別)
アント・フィナンシャルにはこのような大きな機会があることから、今回の訪問では、中国を投資対象とする上場株式の機関投資家パネルと議論した。その一つは、長期的にアント・フィナンシャルの企業価値が、創業時の株主であり、当時アリペイを切り離して2011年に株主へ分配したアリババを上回るかどうかという問いだった。電子ウォレットが普及している一方で技術が不足するアフリカ、中東、ラテンアメリカ、東南アジアなどの海外市場で電子決済プラットフォームとなる可能性を考えると、アリババは事業の大半が中国に限られ、海外ではアマゾンなどの競合に直面しているのに対し、アントには海外で競争が限られる中、大きな機会があるという見立てが成り立つ。
富の創出―世界で最も成長の速い市場
BCGは2018年のグローバル・ウェルス・レポートで、世界の上位富裕層および超富裕層(HNWI)の約15%を中国が占め、これらの層が年平均成長率(CAGR)22%で拡大していると推定した。BCGの定義では、上位富裕層の個人資産は2,000万ドル超、1億ドル未満であり、超富裕層は1億ドルを超える資産を持つ。
BCGの報告書に掲載された下の図が示すように、
世界の上位富裕層および超富裕層の資産の30%超を米国が保有
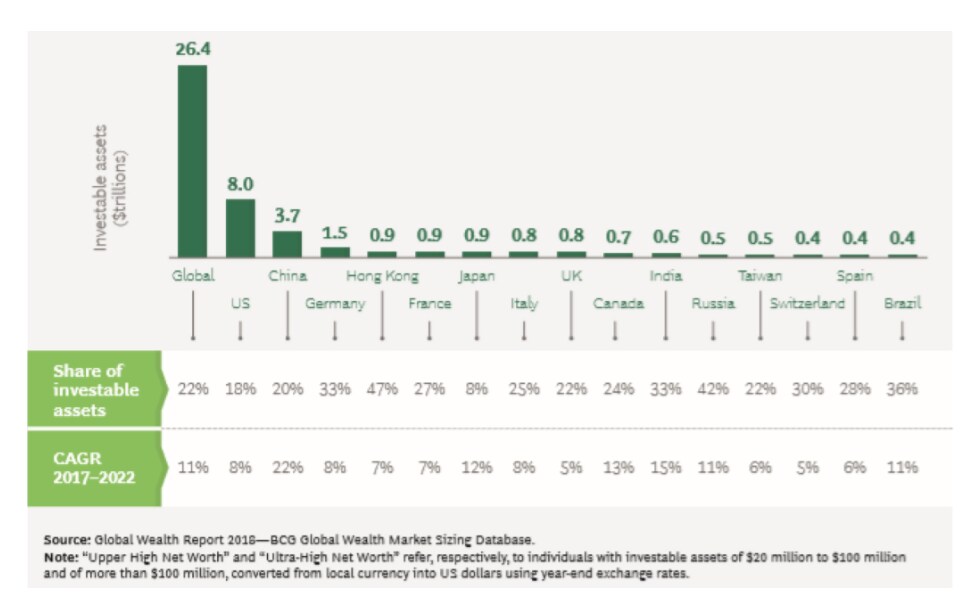
香港と台湾を含む大中華圏の数字を合計すると、上位富裕層と超富裕層の投資可能資産は5兆ドルを超える。さらに、約4億人が中国の中間層と分類されることを踏まえると、中国経済の成熟に伴い、これらは大きな富の源となる可能性がある。中国のウェルスマネジメントが世界の金融サービスにおける最大級の機会の一つと見なされる理由はここにある。中国の多くの分野と同様、この機会も商品開発と規制の両面でまだ初期段階にある。今年初めに政府に接収された中国の保険会社、安邦保険グループは、ウェルスマネジメント事業を大幅に拡大していた。同社などをめぐる最近の問題を受け、中国政府はこの分野の規制への関与を強めることになった。
潜在的な課題
ここで取り上げた3つの特徴は、中国の経済力が過小評価されている可能性を示しているが、続く貿易摩擦以外にも潜在的な課題がある。
中国経済の急速な発展とイノベーションを、政府の枠組みが支えられるか。検討した3つの特徴はいずれも、その大部分が過去20年間に発展したものだ。この急速な発展を受け、中国政府には規制や支援に必要な知識と能力があるのだろうか。どの国でも、変化の速さは規制の枠組みを試すことになるが、中国は世界の主要経済国の大半と異なり、10年前の世界金融危機の影響をほとんど受けず、その制度も試されなかった。中国の金融システムと主要な国有銀行が大きな影響を免れた理由の一つは、2008年までの数年間に公的資本で資本増強されたばかりだったことだ。また、これらの銀行はまだ海外で事業を拡大していなかった。
「……他国の政府が、アントのような企業が電子決済プラットフォームとなることに不安を感じる可能性があれば、アントの海外での機会は大きく変わる……。」
頻繁に指摘される具体的な懸念の一つは、中国のシャドーバンキングシステムの規模だ。この言葉は否定的な意味合いで受け取られがちだが、必ずしもそうではない。シャドーバンキングは米国を含む世界の多くの市場に存在し、規制対象の銀行部門の外で行われる銀行類似の活動を指す。こうした活動は規制の枠組みの外で行われるため、開示や情報が不十分なことが多い。企業、ノンバンク金融会社、年金基金などの機関は、例えば融資を通じて投資収益を高めるため、こうした活動を行うことが多い。また、中国では個人向けの投資手段としてピアツーピア融資などが最近広がり、懸念が高まっている。懸念の中心は主に二つある。シャドーバンキングシステムが規制対象の銀行システムと比べてどれほど大きいかという点、そして中国で行われる活動にしばしば伴う情報開示や透明性の不足が、不安を強めているという点だ。
中国経済のイノベーションを抑制、あるいは停止させるために、各国政府が介入する可能性。ここでいう「政府」は、中国政府の介入だけに限らない可能性がある点に注意してほしい。中国について言えば、ビデオゲームに関する規則を導入するという最近の発表は、最大の事業がゲームであるテンセントに大きな影響を与える。海外政府の関与という点では、米国の対米外国投資委員会(CFIUS)が今年初め、アント・フィナンシャルによるマネーグラム買収を、国家安全保障上の理由から阻止した。これは、中国国外への進出を目指す企業のイノベーションや成功を制限し得る力の一例である。同様に、他国の政府がアントのような企業が自国で電子決済プラットフォームを運営したり、提携したりすることに不安を感じれば、アントの海外での機会、さらには長期的な投資見通しも大きく変わる。


