アフリカの大部分を占めるインフォーマル経済がデジタル化しつつある。インターネットとスマートフォンの普及が進んだことで、デジタル・プラットフォーム とも呼ばれるバーチャル市場が生まれ、何百万人もの労働者や事業者が商品やサービスをデジタルで販売する機会を得ている。
これらのプラットフォームが生み出すデジタルの基盤は、金融セクターが新たな消費者にリーチし、大陸におけるデジタル商取引の在り方を形作る、独自の機会をもたらしている。
アフリカで台頭するデジタル・プラットフォーム
2018年末、当社の調査では、南部、東部、西部アフリカの8か国で事業を展開する277のデジタル・プラットフォームを特定した。規模の大きなプラットフォームはよく知られており、経済の主要分野を網羅し、新興市場で事業を展開している。例えば、オンラインショッピングのジュミア、フリーランス業務のアップワーク、タクシー配車のウーバー、民泊のエアビーアンドビーなどである。
しかし、特定されたプラットフォームの大半は、現地のテクノロジー起業家によって立ち上げられたものであり、その半数以上は過去3年以内に開始されたものである。これには、配車サービスのセーフボダや、物流・宅配のデリバリーブロスなどが含まれる。これら現地所有のプラットフォームの最大の市場はケニア、ナイジェリア、南アフリカであるが、ウガンダ、ルワンダ、ガーナにも独自の新興プラットフォーム・エコシステムと地域的な意欲がある。
Research ICT Africaによる利用可能な調査データでは、推計によると、当社の調査が実施された8か国のうち7か国において、これらのプラットフォームは480万人の個人に収入を得る機会をもたらしている。これは成人人口のおよそ1.3%に相当し、米国などのより先進的でデジタル化の進んだ国々と比べても遜色ない水準である。
デジタル・プラットフォーム上の活動を特定の時点で測定することは難しく、アフリカのデジタル・プラットフォームとその参加者の規模や性質に関する理解は、時間とともに成熟していくものと思われる。
測定上の課題はあるものの、アフリカのデジタル・プラットフォームが人々の生活をより良い方向に変えつつあることを示す前向きな初期の兆候はある。Research ICT Africaの調査対象者の半数以上が、基本的なニーズを満たすためにこれらのプラットフォームを利用していると報告している。当社は、金融セクターがこれらの前向きな初期の兆候を基に、アフリカの利用者の生活をさらに向上させ、デジタル・プラットフォームが規模を拡大する取り組みを支援できると考えている。
金融セクターも輪に加わるべき
プラットフォーム経済がアフリカの人々の生計に最適な形で貢献するためには、金融セクターとの生産的な関係が必要となる。プラットフォーム参加者のニーズに応える決済、融資、リスク管理のソリューションが、その貢献を引き出す鍵となる。
プラットフォームでは、消費者、市場、そして商品やサービスを提供する事業者や労働者の間で、対面でのやり取りがほとんど、あるいはまったく必要とされない。これにより運営コストを低く抑えられる一方で、これらのビジネスモデルの実行可能性を支えるうえで、デジタル金融サービスへの大きな依存が生じる。
例えば、一部のプラットフォームでは消費者による現金払いを認めているものの、大半では、消費者、労働者、事業者が電子チャネルを通じて遠隔で支払いを受け取り、行えることが求められている。こうした決済ソリューションは存在するものの、多くのプラットフォーム参加者は、取引コストの高さや決済完了までの遅さなどから、その利用に摩擦を感じている。
さらに、これらのビジネスモデルは、商品やサービスの供給を高い水準に保ち、運営コストを低く抑えることに大きく依存している。このため、プラットフォームは、リスクへの露出を減らすか生産を増やすことを通じて、供給者の面倒を見るインセンティブを持つ。
例えば、ウーバーやボルトなどの配車プラットフォームでは、ドライバー志望者に交通事故の際の保険加入を求めている。これによりウーバーとボルトのリスクへの露出は軽減され、車両を迅速に路上へ戻すことにも役立っている。
アリババのようなオンラインショッピング・プラットフォームは、より多くの顧客を引き付けるため、プラットフォーム上の商品の供給者に対し、品ぞろえの規模と多様性を高める目的で融資を提供している。場合によっては、消費者に対しても、購入する商品の量や買い物かごの規模を拡大させるために融資を提供している。
新たな世代の提携の初期の兆候
したがって、金融サービス提供者とデジタル・プラットフォームの間で提携を仲介することは、アフリカにおけるデジタル商取引の維持と拡大、そしてアフリカの人々への最終的な影響にとって極めて重要となる。アフリカのデジタル・プラットフォームの数は増加しており、金融サービス提供者と提携して金融サービスを提供している。当社が特定した277のプラットフォームのうち、15%が、プラットフォーム参加者に対して1種類以上の保険、デジタル財布、貯蓄、または融資商品を提供していた。
以下の図は、金融セクターとの提携が、プラットフォームおよびプラットフォーム参加者の双方の利益となるよう、プラットフォームの機能をどのように改善できるかを示す初期の実証事例を示している。
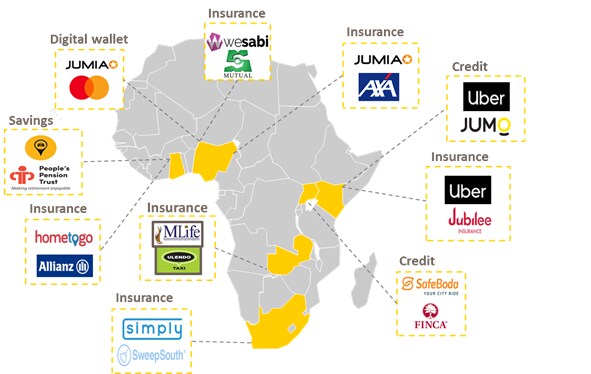
• オンラインショッピング・プラットフォームのジュミアは、マスターカードとの提携により、モバイル財布ソリューションであるジュミアペイを開始した。この決済サービスは、決済完了までの時間を短縮し、取引コストを削減することで、プラットフォーム上で供給者と消費者が取引する能力を高めるために開始された。
• 配車プラットフォームのウーバーは、フィンテック企業のジュモ・ワールドと提携し、ウーバーのドライバーに車両融資を提供している。これにより配車ドライバーは、第三者からリースするのではなく自ら車両を購入できるようになり、ドライバーの収入の可能性が向上している。
• ナイジェリアで事業を展開するフリーランス・プラットフォームのウェサビは、プラットフォームを通じて得られたサービスに関連する損害から消費者を守るため、職業賠償責任保険を提供している。これにより、消費者とフリーランス労働者の双方にとってのリスクが軽減される。
• ガーナの配車プラットフォームであるドロッピングは、人民年金信託と提携し、ドライバーに年金商品を提供している。ドライバーがプラットフォームに参加してから最初の3か月間は、週平均20回の完了した配車を達成したドライバーに代わり、ドロッピングが年金基金への拠出金を支払う。これによりドライバーの貯蓄を支援し、プラットフォームへのより高い参加を促している。
こうした提携は、金融サービス提供者、デジタル・プラットフォーム、そしてプラットフォーム参加者のいずれにも明確な利益をもたらすものの、アフリカでは新たな商品が軌道に乗るまでに時間がかかることが多い。これは、こられの異なる関係者間の意思疎通の問題が一因となっている。通常はリスクを取るテクノロジー起業家と、保守的な銀行や保険業界の幹部との間の提携は、自然には生まれにくい。
また、デジタル・プラットフォームが参加者から収集している豊富なデータを活用し、参加者の金融ニーズをより深く理解すると同時に、金融サービス提供者に最適なサービスの設計と提供に必要な情報を与える方法を模索しているのは、まだ初期段階にあるという点も、状況の改善につながっていない。
これらの初期段階の困難は、時間とともに解消されると思われる。しかし、金融セクターがデジタル・プラットフォームの議論の場に加わらない限り、アフリカのデジタル経済の貢献は停滞したままになる可能性が高い。
• 本研究について、電子メール(herman@cenfri.org または chernay@cenfri.org)でご意見をお寄せいただき、議論にご参加ください #Africandigitalplatforms