最近、ギリシャの財政危機への対処と、調整の速度が速すぎたのか遅すぎたのかをめぐって、多くの議論が交わされている(例えば、 アンデルス・オースルンド、 サイモン・レン=ルイス 、あるいは ドイツ経済専門家評議会によるVoxEUの記事を参照)。このブログでは、危機期に移る前に、危機前の政策運営に焦点を当てたい。隣国ブルガリアとギリシャを比較する。両国に共通する経常収支の推移が、一方では危機につながり、もう一方ではそうならなかったことから話を始める。なぜそうなったのか。マキャヴェッリが『君主論』で述べたように、洪水が押し寄せてくる段階では、それを食い止めるのは非常に難しい。洪水が到来してしまえば、議論は次善、三善の選択肢をめぐるものになる。したがって、政策担当者は理想的には、必要な堤防をあらかじめ築いておくべきだ。
ギリシャとブルガリアには多くの共通点がある。ブルガリアは1997年以来続く通貨委員会制度のおかげでユーロに対する固定相場制を維持している一方、ギリシャは1999年に固定相場メカニズムに参加し、2001年にユーロに加わった。制度の質や経済の構造的特徴という点でも、両国はかなり似ている。世界銀行の「ビジネス環境の現状」指標では、ギリシャは61位、ブルガリアは38位(ギリシャの順位はプログラム開始時にはさらに低かった)。両国は欧州のPISA教育ランキングで最下位層にあり、世界ガバナンス指標によると、汚職に対する国民の認識も同程度だ。つまり両国とも固定相場制(ギリシャは通貨同盟に属する)で、制度が弱い。ギリシャは深刻な危機に陥ったが、ブルガリアでは大きな危機は起きていない。
大幅な経常赤字
危機が表面化する前、ブルガリアとギリシャはいずれも大幅な経常赤字を記録していた。
危機が表面化する前、ブルガリアとギリシャはいずれも大幅な経常赤字を記録していた。実際、危機の発生直前には、ブルガリアの経常赤字はギリシャよりも大きかった。この時点まで、両国の対外純負債の悪化はかなり似通っていた。その後、ブルガリアでは対外純負債がGDP比で低下した一方、ギリシャではGDP比120%という驚くべき水準にまで上昇した。

出典:AMECO、2015年2月

したがって、対外勘定を表面的に見ると、ギリシャもブルガリアも深刻な国際収支危機に陥り、GDPの落ち込みや深刻な調整問題を伴う金融支援プログラムが必要になっていた可能性がある。
では、両国の経常赤字は同じ性質のものだったのだろうか。実際には違う。ブルガリアでは、海外直接投資の流入が経常赤字を生み出していた。共産主義時代を脱したばかりで資本ストックが少ない経済だったため、制度が弱くても投資機会は依然として大きかった。対照的にギリシャでは、政府による無謀な借り入れが資本輸入の主な要因だった。海外直接投資の流入はごくわずかであり、これはすでに比較的高かった資本水準や、財産権の分野を含む制度の弱さを反映していた可能性が高い。
財政の出発点の違い
そのためブルガリアは危機前に財政規律を保った。対照的に、ギリシャの財政状況は1999~2008年の好況期を通じて悪化した。
ブルガリアは2000~2008年に平均1.3%の財政黒字を記録した一方、ギリシャは6.1%の赤字だった。そのためブルガリアは危機前に財政規律を保った。対照的に、ギリシャの財政状況は1999~2008年の好況期を通じて悪化した。こうした高い赤字は有効に活用されず、むしろ汚職と劣悪な統治に苦しむ弱い国家を支えることになった。

出典:IMF『世界経済見通し』2014年10月。ギリシャについては2006年以前のユーロスタットのデータなし。
危機が発生した際、両国は同程度の財政刺激策を実施したが、出発点がはるかに悪かったギリシャは、より大幅な財政調整を余儀なくされた。
したがって、危機期の財政運営は異なった。危機の発生時、両国とも財政収支が大幅に悪化した。2009年、ギリシャは赤字を5.7%拡大させたのに対し、ブルガリアは3.8%拡大させ、さらに2010年には3.1%の追加刺激策を講じたため、累計では6.9%となった。その後ブルガリアは、財政赤字を2010年の4%から2012年にはほぼゼロ(0.5%)まで調整した。一方ギリシャは、基礎的財政収支を黒字化するため、赤字を2009年の15.6%から2014年の予測値2.7%まで縮小しなければならなかった。危機が発生した際、両国は同程度の財政刺激策を実施したが、出発点がはるかに悪かったギリシャは、より大幅な財政調整を余儀なくされた。
危機対応の反実仮想とは何か?
15%の財政調整は、より痛みの少ない方法で実施できたのだろうか。サイモン・レン=ルイスは、ザハフェルシュテンディゲンラートによるVoxEUの記事への反論で、真の問題は財政再建の速度が速すぎたことだと主張する。ただし彼は、「通貨同盟では……競争力を回復するため、一定期間の失業は避けられない」と認めている。レン=ルイスとザハフェルシュテンディゲンラートの双方に共通する問題は、適切な反実仮想を明示していないことだ。
財政調整を縮小していたなら、金融支援プログラムの規模はどれほど大きくする必要があったのだろうか。すでにGDPの100%を超えていた現行プログラムよりも、さらに大規模なプログラムに本当に合意できたのだろうか。移転に合意することは可能だったのだろうか。債務再編をもっと早く行い、財政調整の負担を大幅に引き受けてもらうことは本当に可能だったのだろうか。
上のいずれの問いにも、政治的に肯定的な答えを出すことはできなかっただろうと思う。おそらく最も現実的な選択肢は、より早期の債務再編だった。 私がより早期の債務再編を支持していた議論を振り返ると、得られたのはおよそ200億~300億ユーロだっただろうと考える。ただし、この数字は当時の政治状況に関する個人的な評価にすぎない。確かに、 IMF と ドイツ は反対派に対抗することができたはずだ(例えばこちら)。しかし、債務再編への反対は、正当だったかどうかは別として、非常に強かった。200億~300億ユーロがあれば、財政再建をおそらく2~3年遅らせることができただろう。レン=ルイスとザハフェルシュテンディゲンラートの記事は、高金利とそれに伴う信頼感への影響も考慮していない。この点をオースルンドは強調している。財政調整を2年遅らせる反実仮想のシナリオでも、法外な資金調達条件のため、GDPの崩壊はおそらく大幅なものにとどまっただろう。
金融市場における信頼性
緊縮策の縮小による効果は、金利上昇と投資環境の悪化によって相殺される可能性がある。
財政運営の違いに加え、大規模な政治的混乱や離脱への懸念などが、金融市場における信頼性に大きな差をもたらし、ギリシャはその影響を大きく受けた。危機が始まって以来、ブルガリア国債の利回りは一貫してギリシャ国債の利回りを下回っている。ギリシャへの信頼の欠如による高い利回りは、ギリシャのGDP崩壊の重要な要因だったと考えられる。スプレッドの拡大は、中央銀行金利の引き上げと同様に、経済実績に悪影響を及ぼすと考えればよい。したがって、新たなギリシャ政府の選挙前にスプレッドが大幅に縮小したのは朗報だった。より最近の金利上昇と、それに伴う信頼の喪失を考えると、2015年のギリシャ経済全体の実績については悲観的にならざるを得ない。緊縮策の縮小による効果は、金利上昇と投資環境の悪化によって相殺される可能性がある。
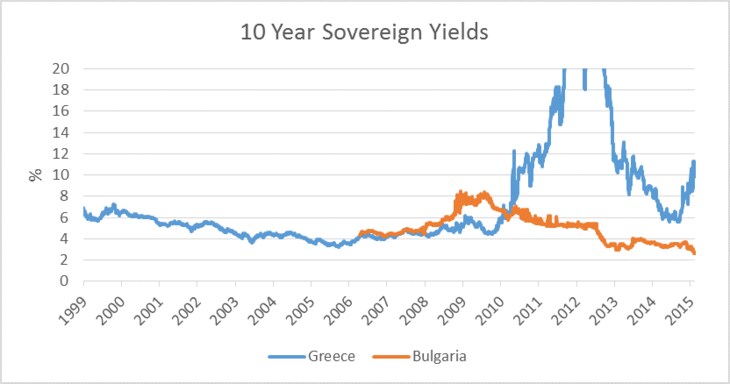
出典:Thomson Reutersの指標利回り
ギリシャの一人当たりGDPは、危機開始以来25%も落ち込んだ結果、現在は1999年の水準に戻っている。
全体として、とりわけ危機前の財政運営の違いがGDPに影響を残した。ギリシャの一人当たりGDPは、危機開始以来25%も落ち込んだ結果、現在は1999年の水準に戻っている。対照的に、ブルガリアは現在、2008年の水準を約8パーセントポイント上回り、一人当たり所得は1999年以降倍増した。 Martin and Philippon(2014)も論じているように、ギリシャは危機前により良い財政運営を行っていれば、大きな恩恵を受けていただろう。より良い危機対応を想定するのは容易だが、信頼でき現実的な反実仮想を提案するのははるかに難しい。洪水が到来してから危機を食い止めるのは、いつでも困難だ。

出典:AMECO、2015年2月
読者からは、ブルガリアの状況も芳しくなく、成長が振るわないと言われるだろう。それは事実だが、少なくとも一人当たり成長率はプラスだ。追加の政策措置では、 経済全体の生産性を高める投資に重点を置くことができる。対照的に、腐敗した制度が推進し、赤字で賄われる特定の利権事業は避ける必要がある。これは大きな課題であり、ブルガリア国民が最近の 赤字拡大を目指す政府案に懐疑的だった理由の一つかもしれない。
教訓
主な教訓をいくつか挙げたい。
1)危機前のギリシャの財政規律の欠如は、高い代償を伴った。ギリシャはすでに持続不可能な水準の赤字を抱えて危機に突入した。必要な調整は非常に大きく、失業とGDPに大きな影響を及ぼした。財政調整の速度を落とせばGDPの落ち込みをどれほど抑えられたかを定量化するのは難しい。調整を大幅に緩やかにするには、政治的に非現実的な移転、またはおそらく非現実的な規模の債務再編が必要だったと考えられる。つまり本当の問題は、洪水が押し寄せてくる時に堤防を築くのは難しいということだ。好況期には慎重な財政政策が不可欠である。
2)大幅な経常赤字それ自体が問題なのではない。対外純負債が大きくても、それが過去の生産的な資本流入を反映している限り、必ずしも急激な資本流出や為替問題につながるわけではない。対照的に、資本流入が無謀な財政政策(あるいはアイルランドやスペインに見られたような持続不可能な民間部門の住宅ブーム)によって生じ、それが弱い国家のもとで生産性の低い用途に使われれば、国際収支危機につながり得る。大規模な資本流入は機能し得るが、有効に活用されることが条件だ。
3)通貨同盟への参加が、ブルガリアよりもギリシャに無責任な財政政策をとる誘因を与えたのかどうかは、推測の余地がある。ブルガリアは、通貨委員会制度が維持されるのは国に信頼性がある場合に限られることを常に意識していた。この見方に立てば、ギリシャはユーロ圏に入れば予算制約がなくなり、移転が可能になると考えていたことになる。また、金融市場は救済禁止条項を信じていなかったことにもなる。それでも、早期の財政規律欠如の理由は、ギリシャが長年にわたり高い財政赤字を抱えてきたことなど、ギリシャの政治制度にも関係しているだろう。また、欧州の財政監視の失敗も原因である。ユーロ導入後も、通貨同盟では通貨による財政ファイナンスや切り下げがもはや選択肢ではないことを、制度は認識できなかった。
4)他国での同程度の財政再建は、ギリシャほど大きな損害をもたらさなかった。導くべき本当の教訓は、調整の過程で財政再建の速度を上げないことだ。むしろ、制度が弱い場合は、危機に見舞われる前のマクロ経済運営において特に慎重でなければならない。制度の弱さは潜在成長率を低下させ、危機への対処能力を制約する。これは通貨同盟の内部でも、ブルガリアのような通貨ペッグ制の国でも同じだ。好況期の財政規律を説く物語である。
現在の行き詰まりを解決するのは難しいだろうと考える。
結論として、現在の行き詰まりを解決するのは難しいだろうと私が考えていることは、驚くに値しない。ユーログループは2015年に ギリシャがより低い基礎的財政黒字を実現することに適切に合意した。将来の各年についても、これまでより低い基礎的財政黒字を求めるべきだ。私の計算では、緩やかな成長シナリオのもとで、2.5%の基礎的財政黒字なら債務比率を低下させられる。債務水準についても解決策が必要だ。債務の利払い負担はわずかだが、債務水準の高さは国際投資家の信頼を損ない、政治的緊張の絶えない原因となっている。債務を将来のGDPの推移に連動させれば、信頼と安定がもたらされるだろう。こうした問題は、どの債権者と債務者の関係においても痛みを伴う。通貨同盟では、そのルールの信頼性が試されるため、特に痛みを伴う。
この記事は、ブリュッセルを拠点とするシンクタンク、ブリューゲルが最初に掲載したものです。記事は 同機関のウェブサイトでこちらからお読みください。
本記事の掲載は、世界経済フォーラムがその見解を支持することを意味しません。
アジェンダの最新情報を受け取るには、週刊ニュースレターに登録してください。
著者:Guntram Wolffはブリューゲルの所長。
画像:ソフィアの国立劇場前で、降雪の中、傘を差して走る女性。REUTERS/Stoyan Nenov



