中国の経済成長率は第2四半期に6.2%へ鈍化し、国内外の需要が米国による貿易圧力の高まりを受けて失速したため、少なくとも27年間で最も低いペースとなった。
6月の工業生産と小売売上高は改善の兆しを示したものの、一部のアナリストは、こうした回復が持続しない可能性があると警告しており、北京が今後数か月にわたり追加の支援策を打ち出し続けると見ている。
中国の貿易相手国や金融市場は、米中貿易戦争が長期化し、コストも増大するなかで、世界第2位の経済大国の健全性を注視しており、世界的な景気後退への懸念が高まっている。
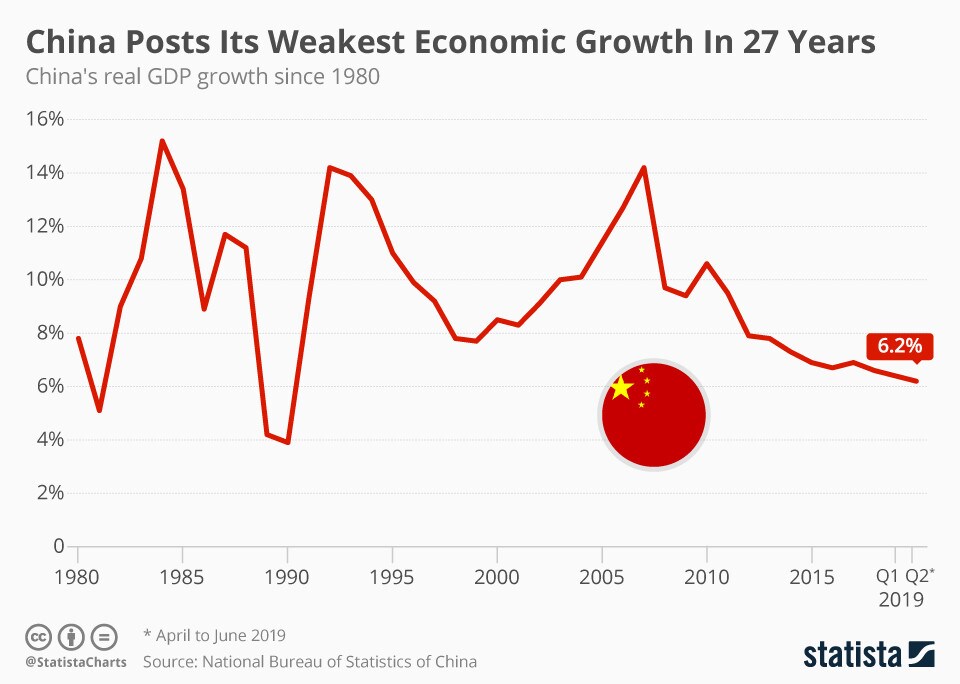
月曜日に発表された成長率データは、第1四半期の6.4%から経済の勢いが失われたことを示しており、北京が消費と投資を押し上げ、企業の信頼感を回復させるためにさらなる対策を講じる必要があるとの見方を強めている。
4月から6月にかけての成長率は、アナリストの予想と一致し、記録が残る中で最も古い四半期データである1992年第1四半期以来の最低水準となった。
「中国の成長率は下期に6%から6.1%に鈍化する可能性がある」と、華宝信託のエコノミストであるニエ・ウェン氏は述べた。これは、北京が掲げる2019年の目標範囲6~6.5%の下限を試す水準となる。
銀行の預金準備率(RRR)の引き下げは、「当局が長期的に実体経済を支えたいと考えていることから、依然として非常に可能性が高い」と同氏は述べ、経済は今後も減速を続け、2020年半ば頃に安定化するとの見通しを示した。
中国は2018年初め以来、融資に充てる資金を増やすためにRRRをすでに6回引き下げており、ロイターが調査したアナリストは、今年末までにさらに2回の引き下げがあると予測している。
北京は今年、主に財政刺激策によって成長を支えており、約2兆元(2910億ドル)に相当する大規模な減税と、インフラ建設の促進を目的とした地方政府による特別債の発行枠2兆1500億元を発表した。
ただし、経済の反応は鈍く、企業のセンチメントも依然として慎重な状態にある。
5月に米国が中国製品への関税を大幅に引き上げて以来、貿易をめぐる圧力は強まっている。その後、両国は貿易協議を再開し、さらなる懲罰的措置を見送ることで合意したものの、合意に必要な重要事項をめぐっては依然として対立している。
ドナルド・トランプ米大統領は、ツイッターへの投稿で、中国の成長鈍化を米国の関税と結び付けた。
「米国の関税は、非関税国へ中国から移転しようとする企業に大きな影響を与えている」とトランプ氏は書き込んだ。「これらの関税は、米国の納税者ではなく、中国の通貨切り下げと資金注入によって支払われている!」
貿易紛争にもかかわらず、中国の純輸出は上半期のGDP成長率の20.7%を占めるという目覚ましい実績を上げた。これは、輸出業者が米国の関税引き上げに先立って販売を急いだ一方、国内需要の低迷により輸入の落ち込みがより鮮明になったためである。
6月は輸出と輸入がともに減少し、政府の公式調査では、工場の雇用削減ペースが10年前の世界金融危機以来最も速まったことが示された。
「世界的な景気減速と貿易戦争の影響により、輸出は今後も減少が続き、年間でゼロ成長に終わる可能性もある」と、政府の有力シンクタンクである国家情報センターのチーフエコノミスト、朱宝亮氏は述べた。
朱氏は、第2四半期のデータ発表に先立ち政府系の財経新聞に対し、国内需要が緩やかに回復するにつれて純輸出の寄与は低下すると語り、来年の経済成長率は5.8%に減速すると予想していると付け加えた。
今後さらなる支援策が予定されている
近months の弱気なデータが続き、貿易摩擦が突然激化したことから、金利引き下げなどを含め、経済をより安定した基盤に戻すためにより強力な金融緩和が必要かどうかという疑問が生じていた。
中央銀行総裁は6月、貿易戦争が悪化した場合、中国には政策を調整する「相当な」余地があると発言したと伝えられている。
李克強首相は今月、中小企業を支援するため、中国は預金準備率の引き下げやその他の金融手段を適時活用すると述べる一方、「洪水のような」刺激策は講じないとの方針を改めて表明した。
アナリストは、債務残高の増加と構造的リスクへの懸念から、より積極的な金融緩和の余地は限られていると見ている。
さらに、6月の鉱工業生産、小売売上高、固定資産投資のデータはいずれもアナリストの予測を上回り、北京によるこれまでの成長押し上げ策が効果を現し始めている可能性を示唆している。
国家統計局のデータによると、鉱工業生産は前年同月比6.3%増加し、5月の17年ぶりの低水準から回復し、予想の5.2%を大きく上回った。
粗鋼およびアルミニウムの日次生産量は、いずれも過去最高水準に上昇した。
小売売上高は9.8%増加し、2018年3月以来の最速の伸びとなった。これは、わずかに8.3%へ減速するという予想を覆すものだった。自動車販売が17.2%急増したことが増加を主導した。
国家統計局の報道官である毛盛勇氏は記者会見で、政策措置の効果は下期にさらに明確になると予想していると述べた。
しかし、一部のアナリストは、鉱工業生産と売上高の見かけ上の回復に疑問を呈している。
キャピタル・エコノミクスは、同社の社内モデルでは先月の工業成長の鈍化が示されていたと述べ、自動車販売の急増は一時的な要因が一部影響した可能性があるとした。
中国の自動車販売店は、排出基準の変更により積み上がった高い在庫を減らすため、顧客に大幅な値引きを提供している。実際には自動車生産は15.2%減少し、連続11か月目の月次減少となった。このことは、自動車メーカーが需要の持続的な回復を近いうちに期待していないことを示唆している。
投資もゆるやかに持ち直している
年初からの上半期の固定資産投資は前年同期比5.8%増加し、予想の5.5%および1~5月の5.6%を上回った。インフラ投資は4.1%拡大し、鉄道投資は二桁成長を続けた。
成長の主要な牽引役である不動産投資も6月に伸びを加速させ、ロイターの算出によると前年同月比10.1%増加した。しかし、新築住宅販売は2か月連続で減少した。
「月次データは予想より良好だった……(ただし)製造業活動の弱さがより広範に見られることから、この見かけ上の回復には懐疑的である」と、キャピタル・エコノミクスの上級中国担当エコノミストであるジュリアン・エバンズ=プリチャード氏は述べた。
「今後を見ると、6月のデータが景気回復の始まりを示すとは考えにくい。」


