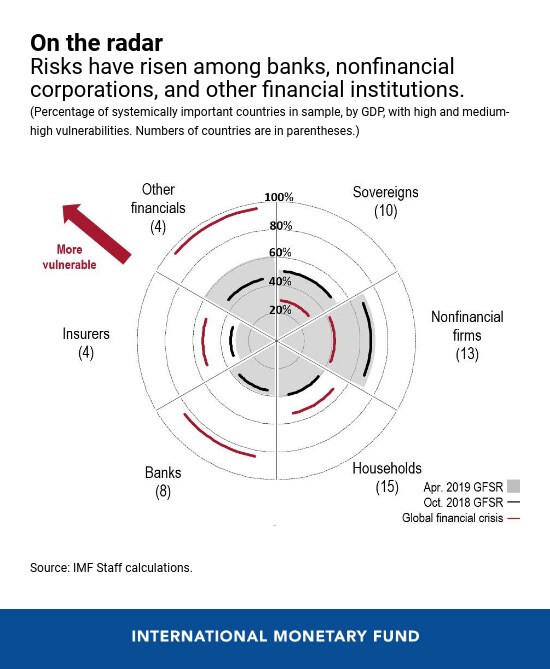
米国では、企業債務の対GDP比が過去最高水準にあります。欧州のいくつかの国では、銀行が政府債で過剰に膨らんでいます。中国では、銀行の収益性が低下しており、中小規模の銀行では資本水準が低いままです。
IMFの最新の金融安定報告書によると、こうした脆弱性は先進国と新興市場国の双方で高まっています。ただし、そのすべてがまだ警鐘を鳴らしているわけではありません。しかし、特に金融環境が依然として緩和的な中でこれらが拡大し続ければ、世界経済のショックを増幅させ、数年後に深刻な景気後退に陥る可能性を高める恐れがあります。
これは、減速する世界経済に対抗しようとする政策担当者にとってジレンマとなります。このジレンマについては、世界経済見通しで論じられています。金融政策に慎重な姿勢で臨むことで、中央銀行は経済の下振れリスクの高まりに対応できます。しかし、金融環境が長期間緩和的なままであれば、脆弱性は高まり続け、後の時点で経済成長が急減する可能性はさらに高まります。
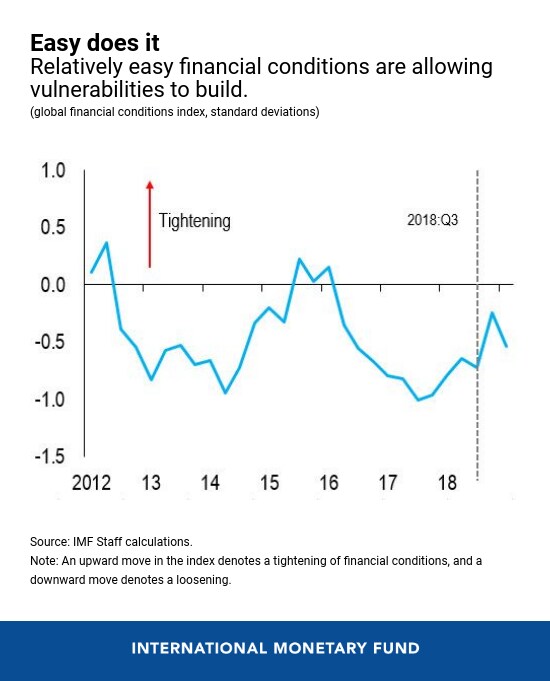
良いニュースとしては、世界の金融安定に対する短期的なリスクは、過去の基準からすると依然として低い水準にあります。ただし、2018年10月の金融安定報告書で確認した水準よりはやや高くなっています。一方、中期的にはリスクが高い水準のままです。しかし、適切な政策の組み合わせがあれば、各国は脆弱性を抑制しながら成長を維持することができます。
なぜ金融の脆弱性を懸念するのでしょうか。それは、予想以上に急激な景気減速、予期しない金融政策の転換、貿易摩擦の激化といった突発的なショックの影響を、脆弱性が増幅させる可能性があるからです。脆弱性が高まるほど、金融安定へのリスクも大きくなります。
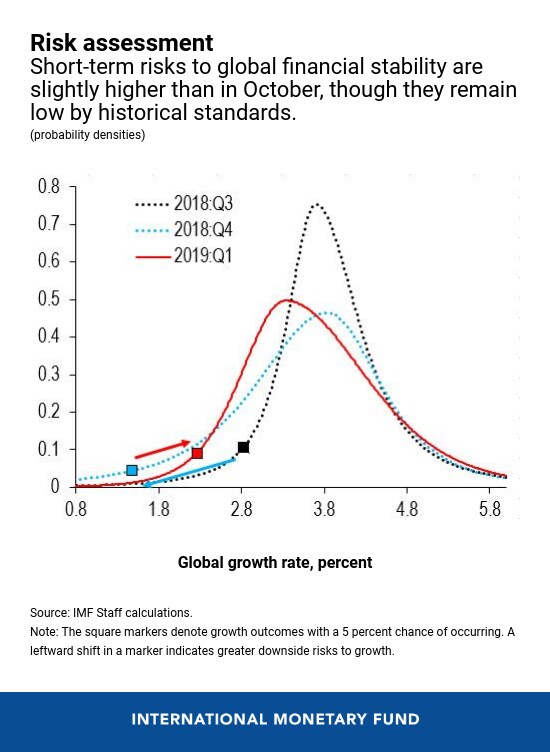
最新の金融安定報告書では、金融システムにおける脆弱性を定量化する手法が示されており、政策担当者はリアルタイムでそれらを監視し、必要に応じてリスクを軽減するための予防的措置を講じることができます。この枠組みは、企業、家計、政府、銀行、保険会社、その他の金融機関(そのいくつかは「シャドーバンク」と呼ばれるもの)という6つの部門を対象としています。
この枠組みでは、レバレッジ、資産と負債の満期および流動性のミスマッチ、通貨エクスポージャーなど、さまざまな脆弱性について、その水準と変化の速度の双方を追跡しています。これらの脆弱性は、体系的に重要な29か国を集計し、地域および世界の水準で追跡されています。
特に深刻な脆弱性は以下のとおりです。
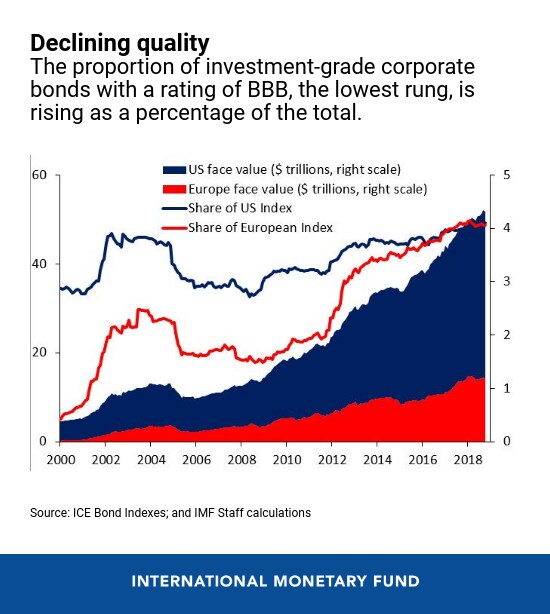
先進国。企業債務と金融リスクの追求が増大し、借り手の信用力が悪化しています。危機以降、米国とユーロ圏では、BBB格付けの債券残高は4倍に増え、投機的格付けの信用残高はほぼ2倍になりました。金融環境が急激に引き締まったり、景気が深刻に後退したりすると、債務を抱える企業が借入を返済しにくくなり、投資や雇用を削減せざるを得なくなる可能性があります。債務の多い借り手へのいわゆるレバレッジド・ローンは、特に懸念される分野であり、以前のブログで説明し、現在のGFSRでさらに詳しく論じています。
ユーロ圏。一部の国の財政上の課題により、国債利回りが急上昇し、多額の政府債務を保有する銀行に大きな損失が生じる可能性があります。保険会社も損失に直面する恐れがあります。ソブリンと金融セクターの結びつきとして知られるこの動きは、2011年のユーロ危機の中心にありました。とはいえ、現在の銀行の自己資本比率は高まっており、政策当局は銀行のバランスシート上の不良債権への対応策を講じてきました。
中国。中小規模の銀行における利益の減少と資本水準の低さが、中小の民間企業への融資を抑制しています。融資の継続的な拡大は、中小銀行がバランスシートを健全化することをより困難にするため、さらなる金融・信用面の支援は金融安定リスクを高める可能性があります。
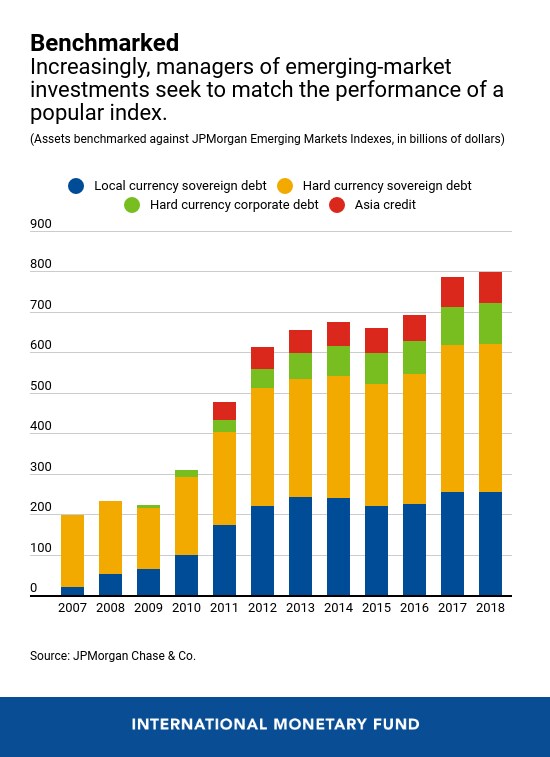
新興市場。新興市場への海外ポートフォリオ投資は、人気の高い指数の収益に合わせることを目指す運用者によって、ますます運用されるようになっています。ベンチマークに連動する債券型投資の残高は、過去10年で4倍に増え、8,000億ドルに達しました。指数連動型ファンドは新興市場国への投資家層を広げる一方で、世界的な動向に反応した資本フローの急な反転に対して、これらの国々をより脆弱にもしています。
幸いなことに、こうした脆弱性に対処する方法はあります。
いわゆるマクロプルーデンス・ツールは、信用拡大を抑制し、金融システムをより強靭にすることができます。一例として、景気循環抑制的な自己資本バッファーがあり、これは信用が拡大している時に銀行に自己資本の積み増しを求めるものです。
企業債務が多い国々は、企業への信用のリスクを抑制するためのツールを整備することができます。特に、非銀行系の貸し手による信用供与については重要です。
ユーロ圏では、リスクを抑制するために、債務の多い政府の債務対GDP比を引き下げることが優先課題です。また、不良債権の削減を含め、銀行のバランスシートをさらに修復することも必要です。
中国は、金融セクター、特にシャドーバンキングにおけるレバレッジの引き下げを続け、貸し手が資本バッファーを積み増すよう確保する必要があります。当局はまた、投資商品のリスクに対処するために発表済みの改革を速やかに実行すべきです。
変動の大きい資本フローに直面する新興市場経済は、短期の海外債務への依存を抑制し、十分な外貨準備と財政上のバッファーを確保することができます。各国は、ショックを吸収するために柔軟な為替レートを用いることもできます。
経済が好調で、インフレ率が目標水準またはそれを上回る一部の国では、金融政策を用いて「風に逆らう(レベン・アゲインスト・ザ・ウィンド)」ことも検討できます。適切な政策の組み合わせにより、各国は経済の活力を維持しつつ、金融安定へのリスクを抑えることができます。


