今日、EU11経済圏1は世界で最も開放的な経済圏の一つです(図1)。今世紀に入り、貿易開放度は高まり、貿易フローの性質も急速に変化しました。その大きな理由は、これらの国々がEUに加盟したことにあります。
その他の要因も寄与しており、中央計画経済から市場経済への移行に伴う改革や、EU加盟に向けた準備、さらにこの時期にグローバル・バリューチェーン(GVC)の出現につながった世界的な潮流などが挙げられます。
図1 輸出開放度
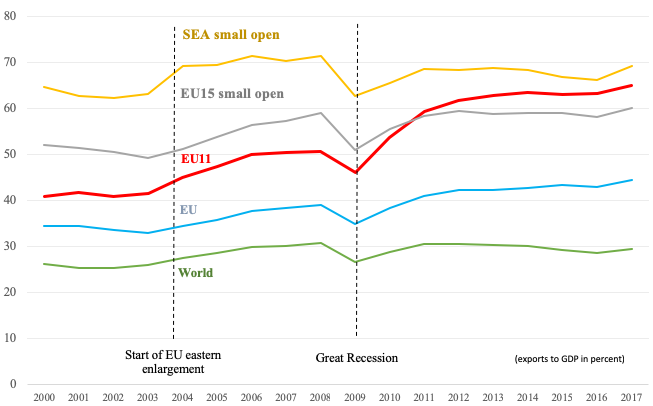
注:EU15小規模開放経済にはオーストリア、ベルギー、デンマーク、フィンランド、オランダ、スウェーデンが含まれる。SEA小規模開放経済にはカンボジア、韓国、マレーシア、ベトナムが含まれる。EU11にはブルガリア、クロアチア、チェコ、エストニア、ハンガリー、ラトビア、リトアニア、ポーランド、ルーマニア、スロバキア、スロベニアが含まれる。
EU11に特有の性質
しかし、EU11諸国の重要な特徴は、同程度に貿易開放度の高い他国のそれとは異なります。これらの国々の制度や社会保障制度は、小規模開放型のEU15諸国と比べて未発達であり、家計にも消費を平準化するための金融貯蓄が乏しい状況です。経済が衝撃を吸収し構造変化を管理する能力は、制度と社会保障制度の質に大きく左右されるため、これはEU域内における重要な違いです。
一方、世界の他地域にある同様に開放的な中所得国は、EUのような超国家的組織の一員ではありません。これらの国々は、先進国の制度・法体系を採用しておらず、資本と労働の自由な移動を伴う単一市場の一部でもありません。貿易フローは企業の生産拠点の選択や労働移動によって大きく影響されるため、貿易やその他のショックがこれらの国々にどのように影響するかを理解するうえで、EU11諸国のこうした特徴は極めて重要です。
EU11諸国は、貿易統合の面で多くの重要な共通点を示しており、中でも域内貿易の比率の大きさと、それが成長や発展にもたらす影響が最も重要です。もっとも、これらの国々の間には、発展水準、輸出品の構成と質、GVCへの参加度合いなどに関して、重要な相違点も存在します。
ほとんどのエコノミストは、貿易統合の深化が集計レベルで経済に好影響をもたらすことに同意するでしょう。しかし、以下のような他の側面の重要性に対する認識も高まっています。
所得分配、そしてより広く機会の平等と公正(Milanoviċ 2016、OECD 2019)、
集積効果と、それに伴う地域間格差、住宅価格の上昇、地域労働市場のミスマッチ(EBRD 2018、Ossa 2019)、
労働移動と、それに伴う財政面および社会面への影響(Andor 2019)、そして
これまでに経験したものよりも長く続く社会への影響(Buti 2019)。
ショックの影響を理解する
欧州における近年の危機は、狭く定義された集計的な経済成長と経済的レジリエンスに注目するだけでは、経済ショックの長期的な影響を理解するには不十分であることを示しました。こうしたショックは成長を刺激する一方で、危機を引き起こすこともあります。現在の動向を理解し、適切な政策を策定するためには、社会的・政治的側面を含むより広い視点が必要です(Székely 2019)。言い換えれば、急速な貿易統合と収斂によって誰が利益を得て誰が損失を被るのか、危機の際に誰がどのように衝撃を受け止めるのか、そして社会における異なる集団(勝者と敗者)や社会全体が、貿易統合がもたらす課題にどう反応するのかも重要なのです。
対処されないまま放置されれば、市場の力によって生じる負の社会的トレンドが改革を覆し、最終的には成長潜在力と経済的レジリエンスの低下につながりかねません(Székely and Ward-Warmedinger 2018)。また、国内および欧州レベルの政治動向にも大きな影響を及ぼす可能性があります。これらは欧州統合の深化を妨げるおそれがあります。
グローバル・バリューチェーン
GVCの出現(Baldwin 2012、Baldwin and Obuko forthcoming)は、貿易統合の性質と影響を変えました。現在は地域内のバリューチェーンが主流です(Antras and De Gortari 2017)。しかし、貿易コストが低下するにつれ、バリューチェーンにおけるグローバル(欧州を含むがEU域外の部分)の構成要素は増加する可能性があります。同様に、GVCにおけるサービス部門の構成要素が急速に拡大するにつれ、世界市場からの競争圧力も高まっています。
GVC、特にそのサービス部門は、破壊的な技術革新の影響を強く受けており、労働需要のスキル構造にも大きな影響を及ぼしています。これによりGVCの各要素は絶えず再配置されています。これは、一部の工程がEU15へ回帰(リショアリング)する可能性がある一方で、中核的な要素がEU15からEU11や、EU域外の国々へオフショアリングされることを意味する可能性もあります(Mayer and Head forthcoming)。この傾向は今後さらに強まる可能性が高いと考えられます。
FDIの流入
貿易統合とGVCの形成は、EU11諸国へのFDI流入も促進しました。最新技術や資本の深化による輸入、さらに製品構造の急速な近代化は、現地サプライヤーの生産性に好影響を及ぼしました(Harding and Smarzynska Javorcik 2011、Hagemejer and Muck forthcoming)。これは、多国籍企業の生産が国内市場における知識の波及と生産要素の再配分の両方をもたらすことを示したAlfaro and Chen(2012)の実証分析とも整合的です。このような効果を高める政策には、規制上の障壁を撤廃しつつ、信用へのアクセスや労働供給(特に熟練労働力)を改善することが含まれます。これらはEU11諸国における改革の典型例です。
貿易と同様に、FDIを促進した根底にある力の多くは世界的なものでした。地理的な近接性も役立ちましたが、EU加盟は、制度の改善と投資家にとってのより高い法的安定性の創出に寄与したため、これらの力が作用するための好環境を提供しました(Buiter and Lubin 2019)。EU11諸国は貿易障壁の削減から大きな恩恵を受けました。Merlevede and Purice(2019)は、多国籍企業への投入財の供給が国境を接するだけで生産性を高めるのは、両国がEUの国境を共有している場合に限られることを推計しています。これらの波及効果は、シェンゲン圏のように国境がシームレスになると、さらに強まります。
その結果、EU11諸国の対内FDI(特別目的事業体、すなわちSPEを除く)の対GDP比は、EUおよび世界の最も発展した小規模開放経済で観察される傾向に追いつきました(図2)。しかし、対外FDIについては同様のことは当てはまりませんでした。
図2 小規模開放型EU15およびEU11諸国の対内・対外FDIストック
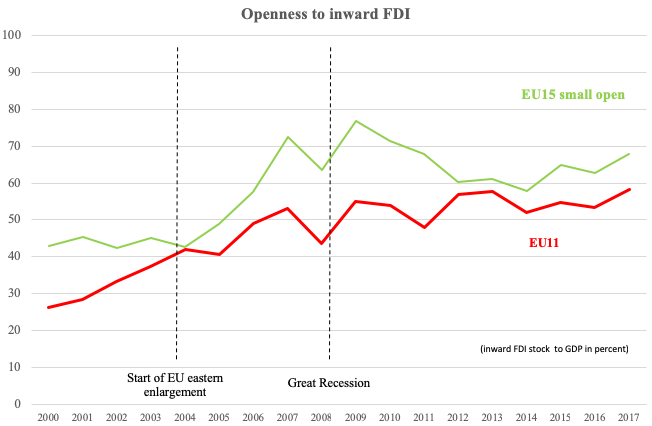
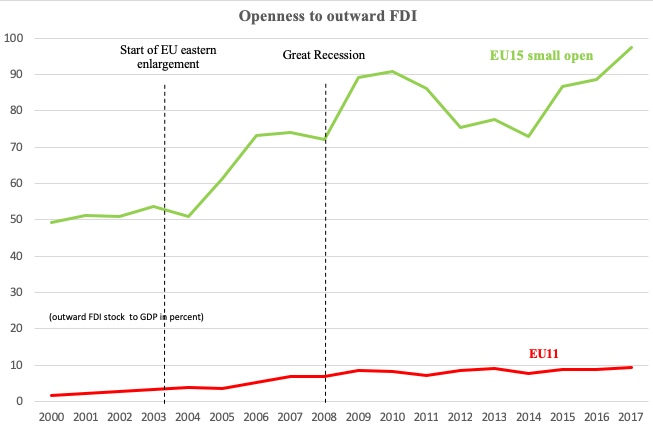
注:EU15小規模開放経済にはオーストリア、ベルギー、デンマーク、フィンランド、オランダ、スウェーデンが含まれる。EU11にはブルガリア、クロアチア、チェコ、エストニア、ハンガリー、ラトビア、リトアニア、ポーランド、ルーマニア、スロバキア、スロベニアが含まれる。いずれも非加重のグループ平均。
EU11諸国では、資本ストック全体のGDP比がEU15諸国より小さいため、総資本ストックに占めるFDIの割合が高くなっています(図3)。言い換えれば、外国資本、ひいては企業部門における外国の影響力は、これらの国々、特に輸出(貿易可能)部門においてより重要です。FDIの技術的な高度さも、経済全体の水準を大きく上回っています。研究開発(R&D)の大部分はこれらの企業で行われており、民間部門全体に占める割合よりも高い割合で熟練労働力を雇用しています。
図3 外資系企業が生み出す付加価値
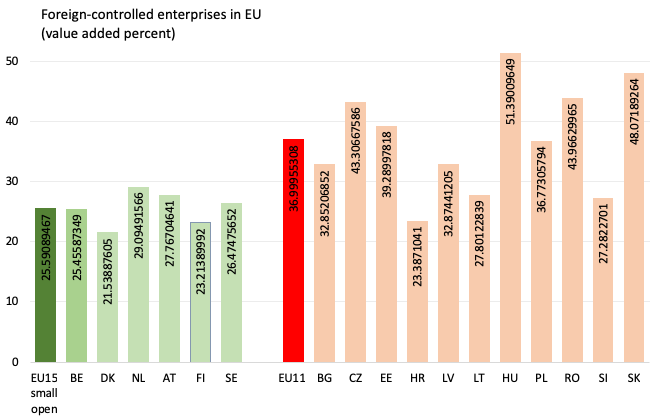
注:EU15小規模開放経済にはオーストリア、ベルギー、デンマーク、フィンランド、オランダ、スウェーデンが含まれる。EU11にはブルガリア、クロアチア、チェコ、エストニア、ハンガリー、ラトビア、リトアニア、ポーランド、ルーマニア、スロバキア、スロベニアが含まれる。いずれも非加重のグループ平均。
GVCの形成においてEU域内で最初期に動いた企業が多いドイツへの近さや、その他の主要な欧州市場への近接性、そして低コストでありながら比較的熟練した労働力が豊富であることから、EU11諸国は欧州(主にドイツ)のグローバル・バリューチェーンに組み込まれるのに最適な対象となりました。これらの国々は、このグローバルな過程から利益を得るための適切な場所に、適切な時期に、適切な条件を備えて存在していたのです。経済の中心に近いほど、また輸送インフラが優れているほど、その傾向は強まります。これは一国内においても同様です。輸出志向の企業、特にGVCの一部となっている企業は、大部分が外国資本によって所有されており、特定の地域に高度に集中しています。
FDIの増加は、すでに強かった集積効果をさらに加速させ、より高度なスキルへの需要と、それに伴う賃金プレミアムを高めてきました。FDIは主要都市圏、特に首都や、GVCを形成する西欧の主要製造企業の近くの地域に高度に集中しています(Szabo 2019)。
図4 EU11諸国における対内FDIの地域別格差
出典:各国中央銀行および/または各国統計機関の統計。
危機時の経済対応:モデルに基づくシミュレーション
EU11諸国の危機の経験における顕著な特徴の一つは、多くの国で国内需要の落ち込みが、GDPの落ち込みと比べて、中核的なEU諸国よりもはるかに大きかったことです。その理由には、信用主導の消費と、危機前の住宅ブームが含まれます。現段階では住宅ブームが再来する可能性は低いと思われますが、一部の国では家計の信用や住宅価格が急激に上昇しています。
較正されたDSGEモデルを用いることで、この現象の大部分を説明しうる、EU11諸国の二つの重要な特徴を特定することができます。これらは今後も引き続き重要な意味を持つでしょう:
生産能力の大部分が外国によって所有されていること。それに見合う規模の対外FDIは存在しないこと。
「その日暮らし」の消費者が多数を占めること。すなわち、貯蓄がわずかであるため、現在の所得で生活せざるを得ない人々です。これは部分的には一つ目の特徴の結果でもあります。
図5が示すように、これらの特徴は、生産資産の外国所有が大きいEU11諸国が世界的な景気後退ショックにどう反応するかについて、重要な意味を持ちます。これは、EU15諸国や、外国所有がそれほど大きくないEU11諸国の仮想的なケースと比較した場合です。前者の比較は、EU11諸国における近年および将来の経済動向を理解するうえでより重要ですが、この場合、国内需要、特に消費は、より急激に落ち込みます。投資の落ち込みは、消費減少の加速効果を反映して、より大きくなります。輸出も同様の経路をたどるため、貿易収支の推移は大きく異なります。
図5 外国による生産資本の大規模所有の有無に応じた、EU11諸国における景気後退ショックへの反応
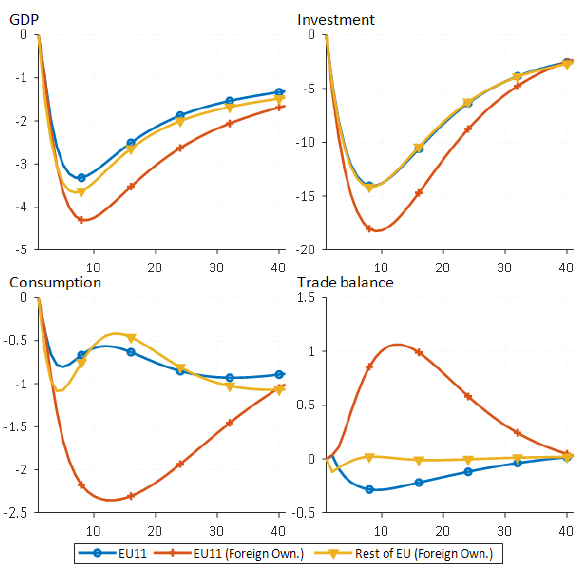
出典:欧州委員会、DG ECFIN職員によるQUESTモデルを用いた算出。
注:QUESTモデルは、EU11およびその他のEU諸国に合わせて較正されている。EU11(外国所有)に用いられたモデルは、EU11諸国における生産能力の外国所有比率が高いことを前提としている。モデルは変動為替相場制を前提としている。
消費に占める非貿易財の割合が高いことを踏まえると、輸入に完全には転嫁されない消費の大幅な落ち込みは、外国所有が大きいEU11経済において非貿易部門がはるかに大きく落ち込むことを意味します。さらに、比較的柔軟な労働市場であるにもかかわらず、ヒステリシス効果は依然として大きいままです。同様に重要なこととして、投資はより緩やかにしか回復しません。
要するに、成長潜在力はより大きく低下する可能性があります。したがって、実際の生産だけでなく潜在的な産出量も、成熟した経済よりも変動しやすくなる可能性があります。図6が示すように、これは実際の状況と一致しています。
図6 潜在産出量の成長率、2001~2018年
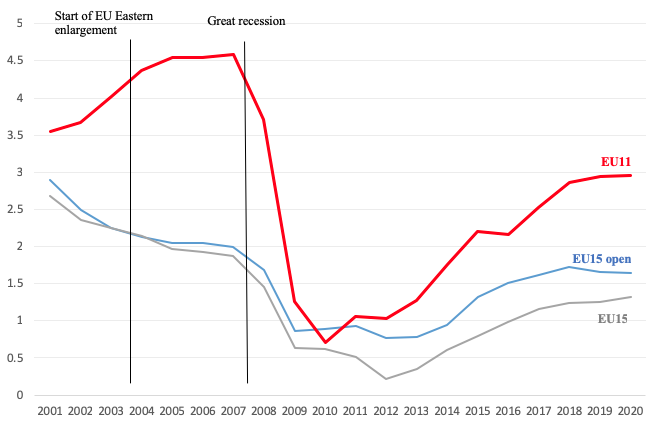
注:EU15小規模開放経済にはオーストリア、ベルギー、デンマーク、フィンランド、オランダ、スウェーデンが含まれる。EU11にはブルガリア、クロアチア、チェコ、エストニア、ハンガリー、ラトビア、リトアニア、ポーランド、ルーマニア、スロバキア、スロベニアが含まれる。
ショックへの調整
危機は、多国籍企業にコスト削減への新たな圧力を加えるため、生産の再配置とGVCの再編を加速させる傾向があります(Zlate 2016)。図1が示すように、当初のショックの後、EU11諸国は直近の危機において再配置効果の恩恵を受けました。危機に関連した一時的な減少の後、輸出開放度が大幅に高まったためです。
この二つの効果(非貿易部門へのより大きなショックと、近代的な輸出志向の生産のEU11諸国への再配分の再燃)を合わせると、勝者はより多く勝ち、敗者はより多く負けることになります。集計レベルでの成長潜在力はおおむね回復したかもしれませんが、脆弱性は高まっています。質の高い公共支出と社会保障制度を備えた効率的な国家が存在しない場合、これは社会や国内政治を不安定化させるおそれがあります。この地域における改革の逆行は、こうした影響の表れである可能性が高いです(Székely and Ward-Warmedinger 2018)。
図5では、モデルは為替相場の柔軟性を組み込んでいます。特に為替相場制度が機能することを許される場合、柔軟な為替相場制度は対外ショックの吸収に役立ち、ショックが非対称的である場合には特に有効となり得ます。モデルのシミュレーションもこれを裏付けています。これがなければ、産出量の変動は大きくなります。
ユーロ圏に加盟すると、為替相場は調整手段として使えなくなりますが、ユーロ圏に加盟したEU11諸国は、それ以前にすでにこの手段を放棄していました。近年の危機において、これらの国々の過剰な産出量の変動の大部分は、危機前の好況期に蓄積された過度なマクロ経済の不均衡と関連していました。
今後はこれを回避することに重点を置くべきです。実際、マクロ経済の不均衡是正手続き(Macroeconomic Imbalances Procedure)や、より広く欧州学期(European Semester)プロセスの下での監視が、その助けとなるはずです。
EU11諸国の一部は、まだユーロ圏に加盟していないか、加盟に関心を示していません。これらの国々は、変動相場制を調整手段として利用できます。危機の際にはこの制度が有効に機能しました(IMF 2016)。もっとも、当然ながら、不適切な政策の結果を取り除くことはできませんでした。
外貨建て融資が大幅に減少したため、これらの国々は危機以前よりも為替相場の柔軟性をより活用できるようになっています。しかし、危機の際と同様に、為替相場の柔軟性は、不適切なマクロ経済政策や構造改革の欠如に対する万能薬にはなりません。むしろ逆に、不適切な政策の下では、為替相場の変動が事態をさらに悪化させるおそれがあります。
政策の選択肢
貿易ショックへの対応策には、既得権益に結びついたレントを守るという短期的な発想から、適切な構造改革を採用し制度の質を高めるという長期的な戦略まで、さまざまなものがあります。構造改革は、経済が投資先として魅力を保ち、あるいは他国を飛び越えてバリューチェーンの上位へ移行する助けとなり得ます。現在、われわれはこの両方の対応を目にしています。
あらゆる形態の保護主義は、EU11諸国にとって特に有害となるでしょう(Vandenbussche et al. 2017)。そして、同国の政策立案者はこの点をよく理解しています。より理解が進んでいないのは、非貿易部門(小売業など)や、外部からの競争にさらされていない部門(特定のサービス部門)におけるFDIへの規制もまた、貿易可能部門へのFDI誘致能力と競争力を低下させるという点です(Blanchard 2006)。
われわれは、中所得国をFDIや国内民間投資にとってより魅力的な投資先にし、成長潜在力を高めるための改革を知っています。すなわち、人的資本の蓄積を加速させること、ビジネス環境を改善すること、制度を強化すること、腐敗を減らすことです(EBRD 2019、Berglof et al. 2019)。こうした標準的な改革は、資源配分の効率性とイノベーションの向上に役立ちます。これらの国々に対して欧州学期プロセスの一環として発出される国別勧告は、このことをよく反映しており(European Commission 2018)、IMF、世界銀行、EBRD、OECDといった他の国際機関も、同様の勧告を行っています。
あまり強調されていないのは、地元企業を強化し、欧州またはグローバルな企業へと成長させ、海外に投資するよう後押しする必要性です。これにより、EU11諸国における対内FDIと対外FDIの間のより大きな対称性が生まれます。
しかし、この点で成功を収めると、EU11諸国は外的ショックに対してより脆弱になる可能性もあります(Deltuvaitė 2017)。したがって、改革の適切なバランスと順序立てが必要であり、その収斂を速いだけでなく、経済的・社会的・政治的に持続可能なものにする必要があります。世界的なショックへの強い露出を考慮すると、社会政策改革は、市場前、市場内、市場後という三つの側面すべてに対処すべきであり、EU11諸国をより社会的に、ひいては政治的により強靭にする必要があります。制度改革はあらゆる面で鍵となり、また、能力の構築やEU資金のより効率的な活用にも役立ち得ます。
EU全体のレベルでの改革として、対外的な労働移動が国内の社会保障制度に及ぼす負の影響を緩和する改革や、EU11諸国が失業保険制度を強化し、労働所得に関連するリスクを分散させるのに役立つ改革は、そのような重要な分野です(Andor 2015、Andor and Pasimeni 2016)。
資本の輸入の継続は、発展戦略にとって必要な要素であり続けるでしょうし、このような小規模で高度に特化した開放経済にとって、リスクの分散は不可欠です。危機は、債務金融の脆弱性を明確に示しました。したがって、これらの脆弱性を軽減できる改革、例えば銀行同盟の完成(EU11諸国のうちユーロ圏外の国々にとっても、銀行部門がユーロ圏の銀行グループに大きく所有されているため重要です)は重要です。また、資本市場同盟の完成など、代替的な資金調達手段をより利用しやすくする改革も、そのような戦略の不可欠な部分です。


