半世紀以上にわたり、東南アジア諸国連合(ASEAN)は、この地域で起きた大きな政治、経済、社会の変化の中にあっても、平和、安定、外交上の結束を支える力強い存在であり続けてきました。加盟国の間には非常に大きな多様性と格差がありますが、ASEANはそれぞれの急速な社会経済発展のための確固たる基盤を提供してきました。
ASEANは1967年、戦争と植民地後の紛争による荒廃を経験した5カ国で発足し、人口は2億人、GDPは220億米ドルでした。現在、拡大した10カ国の枠組みには6億3,000万人以上が暮らし、GDPは2兆8,000億米ドルに達しています。これにより、ASEANは世界第6位の経済規模となっています。好ましい人口構成、教育水準が高く勤勉な労働力、豊富な天然資源、世界の主要な成長エンジンとの文化的・地理的なつながり、そして先進的なインフラを備えており、ASEANは急速な発展を持続させる好位置にあります。
ASEANは地域協力の成功例であるだけでなく、組織が過去とは大きく異なる未来に適応できれば、さらに緊密な協力を実現する大きな可能性も秘めています。
ASEANのやり方
ASEANの成功の多くは、いわゆる「ASEANのやり方」に負っています。これは、国家主権と自国の利益を何よりも優先する地域協力の形態です。この合意形成型で対立を避ける意思決定の仕組みにより、各国はいかなる取り組みからも離脱したり(あるいは参加を遅らせたり)することができます。ASEAN事務局のような超国家機関への権限付与は最小限にとどめられ、法的拘束力のある約束は避けられています。このため、ASEANの加盟国であることは政治的には容易ですが、経済統合にははるかに大きな確実性と透明性が求められます。結局のところ、「ASEANのやり方」は統合された経済ブロックの創設を妨げてきました。2016年に発足したASEAN経済共同体(AEC)は、2007年のASEAN憲章で描かれた単一の生産拠点という構想からは程遠いものです。
第4次産業革命は、デジタルと物理的な世界の境界を曖昧にする技術によって推し進められており、将来に対する私たちの期待は大きく変わりました。今こそ、ASEANの新たな戦略と、この地域の経済統合に関する異なるビジョンについて考えるべき時です。
ASEANを刷新する
不都合な真実ですが、ASEAN全体としては大きな成功を収めてきた一方で、ASEANの経済統合は期待外れに終わっています。例えば、格安航空の隆盛にもかかわらず、観光客到着数に占めるASEAN域内の割合は、2000年の41%から2015年の42%へとほぼ横ばいでした。対照的に、EU域内からの観光客到着は全体の約75%を占めています。同様に、ASEAN域内貿易の割合も、2000年の22%から2015年には24%へとわずかしか伸びておらず、EU域内貿易の64%とは大きな差があります。関税はほぼ無視できる水準まで引き下げられたものの、非関税措置はむしろ急増しています。平均関税率は2000年の8.9%から2015年には4.5%に低下しましたが、同じ期間に非関税障壁は1,634件から5,975件へと急増しました。
真の成功物語は、ASEAN域内の直接投資の拡大にあります。ASEAN多国籍企業の増加と、そうした企業のASEAN域内事業の統合が進みました。2000年から2015年の間に、ASEAN域内の対内直接投資は4%から18%へと急増しました。CIMB、AirAsia、Ayala、Petron、Wilmar、Thai Beverageなど、ASEAN多国籍企業の一群が、自国市場を越えて事業を拡大し、この地域を受け入れる中で台頭しました。こうした国境を越える投資の多くは、規制や法的な制約があるにもかかわらず実現しました。ASEAN経済共同体の構想が初めて提起された当時、政府は企業に地域内での事業拡大を考えるよう促す必要がありました。今日、企業は経済統合の遅々とした進展に絶えず不満を表明しています。そろそろ、このプロセスにおいて企業により大きな役割を与える時ではないでしょうか。
新たな時代、新たな課題
第4次産業革命とデジタル技術の破壊的なスピードは、ビジネスの世界を劇的に変えつつあります。大企業は、時代遅れのインフラや硬直した考え方の負担なしに技術を活用できる新興企業からの挑戦を受けています。第4次産業革命は国境を認識しません。ASEANの既存企業が、域外の競合企業によって弱体化させられる現実的な危険があります。ASEANで銀行に挑戦するのは誰でしょうか。Ant Financial、Tencent、それとも地元のフィンテック企業でしょうか。
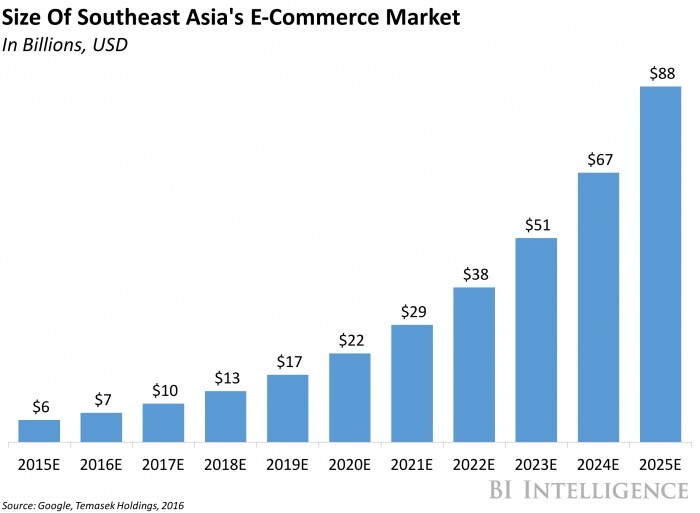
ASEANの活気あるスタートアップ・シーンからは、Grab、Tokopedia、Go-Jekといった有力な新興企業に加え、大きな潜在力を持つ多くの小規模企業も生まれています。Grabは大きな成功を収め、世界的な巨人であるUberを事実上退けました。東南アジアの若者の進取の気性と地元での優位性を考えると、ASEANはこの潜在力をどのように最大限に生かせるでしょうか。
第4次産業革命は、デジタルスキルを持つ人とそうでない人、適応できる人と取り残された人、資本やロボットを所有する人とそうでない人の間の格差を広げるでしょう。この革命は格差拡大の脅威に関わるものである一方、疎外された人々に力を与え、包摂性を高める新たなツールも生み出します。ASEANはこれらすべてを正しく実現するにはどうすればよいのでしょうか。地域としてもっと協力すべきではないでしょうか。
第4次産業革命は、何よりもまずデータ、人材、資本に関わるものです。したがって、これら3つの要素が国境を越えて流れるようにすることが不可欠です。現在、データや資本の流れには多くの制限があり、就労許可にも制約があります。格差の拡大に関しては、ASEANはどのようにして資源を結集し、地域で最も貧しい地域がインターネットを利用できるようにするのでしょうか。データのプライバシーとセキュリティに関する懸念には、どう対応すべきでしょうか。さらに、税収の問題もあります。シンガポールの医師がカンボジアの患者をオンラインで診察した場合、その所得税はどこが受け取るのでしょうか。
共通市場から生まれる規模の経済は、第4次産業革命において極めて重要です。私たちはこの市場を現実のものとしなければなりません。しかし、最近スタートアップの起業家と話した際には、この地域でビジネスを行うことの時に気の滅入る現実について耳にしました。以下はその例です。
1) マレーシアのオンライン小売業者は、隣国インドネシアよりも英国へのほうが速く配送できます。英国へのドア・ツー・ドアの配送には2日かかりますが、インドネシアへは最短でも3~5日、最悪の場合は数カ月かかります。また、行政上および物流上の障壁があるため、インドネシアへの配送は通常、シンガポールへの配送の3倍の費用がかかります。
2) ASEAN全体で統一された規制はありません。規制は事前通知なしに一夜にして変わることがあり、しばしば商品が税関で足止めされる事態を招いています。同様に、外資規制もしばしば事前の通知なしに変更される傾向があります。
ASEANが、地域全体の人材、アイデア、市場を十分に支える戦略を策定する必要があることは明らかです。
より緊密な連合
ASEAN加盟国間の地理的な近さも、効果的な政策によって越境貿易と協力が可能にならなければ意味を持ちません。地域として一体化した対応は、強力なリーダーシップがあってこそ実現できます。これは、ASEANが事務局に主導的役割を担うだけの権限を与えなければならないことを意味します。事務局自体が、地域統合のための「オペレーティング・システム」となる必要があります。政策は、起業家を含む多様な利害関係者のグループによって策定されるべきです。結局のところ、これまでの経済統合の中で最も成功を収めてきたのはビジネスの分野なのです。
各国はすでに第4次産業革命に対応しています。マレーシアにはデジタル自由貿易地帯があり、シンガポールには「スマート・ネーション」があり、「タイ4.0」や「インドネシア4.0の実現」といった取り組みもあります。ただし、国家レベルでの対応だけでは十分ではありません。ASEAN 4.0計画が必要であり、今すぐそれに着手する必要があります。
結論
第4次産業革命は、脅威ではなく機会として捉えるべきです。地域として一致団結すれば、未来に最も成功裏に取り組むことができます。古いパラダイムを捨て、新たな時代に不可欠なことに焦点を当てるべきです。ASEANの政治的資本を賢明に使い、共に繁栄することを確実にしましょう。次のステップは何でしょうか。次回のASEAN首脳会議において、ASEAN 4.0計画の策定案を最優先事項として提示することです。
この記事の一部は、次の媒体にも掲載されました:The Straits Times.


