2002年のユーロ導入を控えて、ポルトガルの経済見通しと投資リスクに対する認識が変化し、民間債務の大幅な増加と、国内需要主導の緩やかなブームが生じた。2000年代に入るとブームは終わり、長期にわたる成長、雇用市場の状況の悪化、対外不均衡の着実な蓄積、そして債務の増加が続く10年間となった。その後、世界金融危機と欧州のソブリン債務危機が重なり、経済は深刻な景気後退に陥り、同国は債権者団(トロイカ)が監督する調整プログラムに着手することになった。
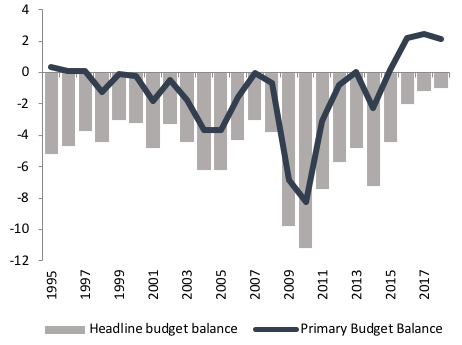
GDPはピークから底まで7.9%減少し、雇用は13.4%減少した(図1)。失業率は2013年に17.5%でピークに達した(若年層の失業率は40%に達した)。財政赤字はGDPの約10%に拡大した(図2)。ポルトガルの国債は「ジャンク」級に格下げされた。2011年から2014年の間に約50万人が国外へ移住したが、これは同国が50年間で経験した最大の移住規模である。
図1GDP成長率と失業率

図2 財政収支(GDP比、%)
2014年と2015年に見られた回復の兆しは弱く、長続きしなかった。その後、2016年第3四半期に力強さを取り戻して成長が再び上向き、2017年には2.7%まで加速した(図1)。これは投資の実質9%増と輸出の7.9%増に支えられたものである。雇用は2017年第4四半期に前年同期比で3.5%増加し、失業率は2018年までに7.4%まで低下した。これは2004年以来の最低水準であり、労働力人口も拡大基調を取り戻した。これは今や持続可能な回復である。
財政赤字は2016年にGDP比2%、2017年には0.9%まで急減し、ポルトガルの民主化以降で最低の水準となった。構造的な観点から見ると、これは2年間で1.4ポイントの改善を意味し、安定・成長協定で想定されている水準を上回るものである。公的債務残高は2017年に4.3ポイント減少し、20年来で最大の減少幅となった。一方、民間部門の債務(非金融法人および家計の債務)は、2012年のピーク時の210.3%から163.5%(GDP比)へと低下した。
こうした背景のもと、過去20年間のポルトガル経済の動きは、価格競争力の着実な低下と不均衡の蓄積が続いた末に、深刻な景気後退と再生のための調整プログラムに至ったプロセスとしてしばしば捉えられている(Chen et al. 2012、ESM 2017、IMF 2017、欧州委員会 2016)。この見方によれば、調整プログラムは国内のデフレ的なプロセスを引き起こし、それが対外競争力の回復と経済パフォーマンスの改善に寄与したとされる。これらの改善は、ユーロ圏における同期的な回復からの追い風とともに、ポルトガルの現在のマクロ経済パフォーマンス(公的財政の再均衡を含む)を大きく説明するものとみなされている。
我々は、この見方が、ポルトガル経済の基礎的条件と、それが時間とともにどのように変化してきたかに関する既存の実証的証拠と根本的に矛盾していると主張する(例:Gouveia and Coelho 2018)。我々の見解では、ポルトガルの好転は、競争力の強化を謳う調整プログラムの単純な副産物ではなく、まして外部のマクロ経済環境の不安定さによるものでもない。調整プログラムには重要な役割を果たした要素もあったが、それらがポルトガルの好転のすべてではない。
ポルトガル経済の着実で堅調な回復は、実際には、過去20年にわたって生じた、技能、投資、輸出志向、そして労働市場における持続的な構造変化に根ざしている。こうした変化は、企業と消費者の信頼回復を目的とした最近の政策措置によって補完されてきた。これには、ポルトガルの金融システムを修復する措置、国内需要を支える政策、そして景気循環に逆らう、厳格かつ慎重な公的財政の運営が含まれる。全体として、これらはポルトガル経済の主要な構造的弱点への対処に大きく前進させ、より強靭で繁栄する経済の基盤づくりに貢献してきた。
20年間の構造変化
水面下で進行してきた構造変化の主な特徴を見ていこう。
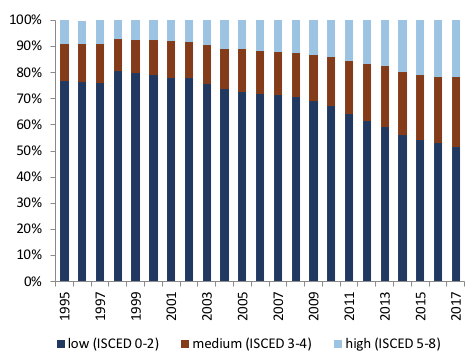
まず人的資本から見ていく。ポルトガルの資格水準の格差はヨーロッパのパートナー国と比べて依然として大きい(低技能労働者の割合はEU28より26ポイント高い)が、急速に縮小しており(2004年以降10ポイント)、その多くは学歴の低い旧世代の遺産に関連している(図3)。2004年から2016年にかけて、前期中等教育以下の学歴にとどまる成人(15~64歳)の割合は21ポイント低下した(74%から53%へ)。一方、中技能および高技能の割合はそれぞれ約10ポイント上昇した(16%から26%へ、そして11%から22%へ)。低技能者の現在の労働市場への流入を一定と仮定すると(比較的保守的な仮定である)、低技能者の割合は10年後にはさらに53%から42%へ低下すると予想され、潜在GDPを約7%押し上げると見込まれる(Gouveia and Coelho 2018)。
図3教育水準の推移
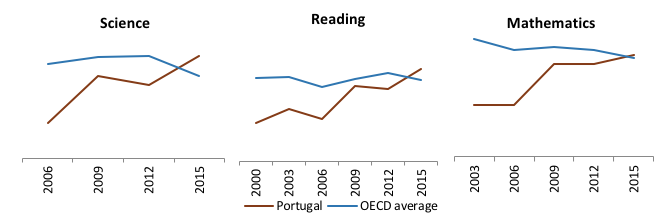
人的資本の変化は量的な側面にとどまらず、質的な向上も含んでいる。ポルトガルは、OECDのPISA評価の各回において着実で幅広い進歩を遂げてきた、ごく少数の国の一つである(図4)。直近の結果(2015年)では、科学、読解、数学のすべての評価分野においてOECD平均を上回っている。これらの指標だけでも、構造調整を効果的に乗り切ってきた社会の姿が描かれている。これは1980年代のような過去の構造変化の時期とは明確な対照をなしている。1982年には、民間部門の給与所得者のうち大卒者はわずか2%であった。現在、この割合は20%近くに達している。これは技能の顕著な向上を示すものであり、見逃すことのできない機会である。
図4PISAの結果
次に投資について見ていく。投資は、危機前の10年間におけるポルトガルの労働生産性向上の主な原動力であった(例:Corrado et al. 2016)。特に企業投資は、2000年代を通じて、EU28の平均を(約5ポイント)上回る水準で一貫して推移していた(図5)。危機は投資に打撃を与えたが、順調に回復しつつあることを示す明確な兆候がある。総固定資本形成は2017年に実質で9%増加した。企業投資は再びEU平均を上回る伸びを示している。今後4年間におけるEUの共同出資による投資プロジェクトの強力なパイプラインが、投資に追加的な弾みをもたらすと見込まれている。これらは主に、交通インフラ、都市再生、医療・教育サービス、そして研究開発・イノベーションに焦点を当てた、競争力強化につながるプロジェクトである。
図5非金融法人の総投資率、EU28とポルトガルの比較(4年移動平均、部門の総付加価値に占める割合%)

ユーロ導入の後、潤沢な資本流入が、生産性の低い非貿易財部門のプロジェクトに振り向けられ、経済パフォーマンスを大きく損なった(Dias et al. 2015)。しかし、この傾向は過去10年間に逆転したことを示す明確な兆候がある(図6)。輸出総額のGDPに占める割合は、2005年から2017年にかけて16ポイント上昇して43%1となった(図7)。この増加は、国際金融危機よりずっと前から始まっていた、貿易財部門への構造的な事業再編の動きを反映している。さらに、これは価格競争力の変化とはほとんど関係がない。実質実効為替レートは1995年から2005年頃にかけて上昇したが、近年までおおむね安定して推移し、最近になってわずかな低下が見られるようになった(図9)。これは上記で論じた従来の見方とは明らかに対照的である。
図6ポルトガルの雇用の伸び(%および パーセントポイントの差)
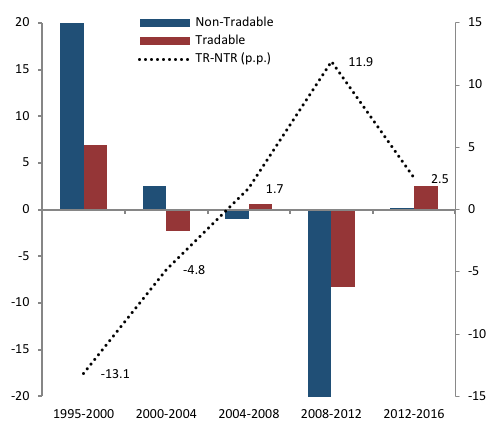

図7名目輸出(GDP比、%)
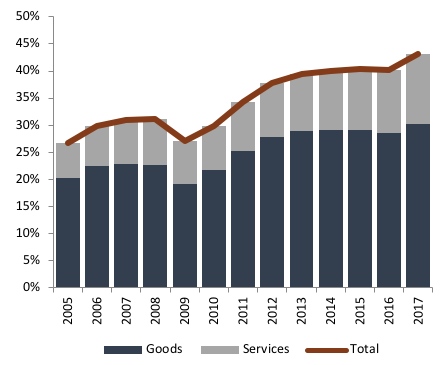
図8財の実質輸出市場シェア(前年比、%)

図9実質実効為替レート、輸出価格デフレーター(1995年=100)

ポルトガルの好転は、過去15年間に導入された雇用関連法制の重要な改正にも支えられてきた。労働時間の調整、失業保険、解雇の制限、期間限定契約を締結する権限など、企業の内部的な柔軟性を対象とした複数の改革が行われ、労働市場はより柔軟になり、ショックへの適応力も高まった。2001年から2007年の期間において、雇用の創出率と喪失率を含むポルトガルの労働者の移動は、米国のそれとほぼ同じ水準であった。賃金の柔軟性についても同様である。ポルトガルの労働市場は、他の先進国と同程度の賃金の柔軟性を備えている。
さらに最近では、ポルトガルの銀行システムの安定化とガバナンス改革への取り組みが、危機後の成長回復において極めて重要な役割を果たしてきた。銀行システムの強化は、信用供与の拡大と資本配分の効率性向上の鍵であった(Castro et al. 2004、Amador and Nagengast 2015)。これらの取り組みには、銀行の自己資本基盤の強化、株主構造の変更、破綻処理手続きの仕組みの明確化、そして銀行の業務成果が黒字に戻るための適切な条件づくりが含まれていた。2 2017年、ポルトガルの銀行システムは黒字に転じた。減損費用と引当金は大幅に減少した。銀行の自己資本基盤も改善した(普通株式等Tier1比率は2017年末時点で13.9%となり、2016年末より2.5ポイント高かった)。不良債権(NPL)残高は2016年半ばの500億ユーロから、2017年には370億ユーロへと減少した。NPL比率は現在13.3%であり、2016年末から3.9ポイント、2016年6月から4.6ポイント低下している。
危機は公的財政にも深刻な悪影響をもたらし、それは2000年代に蓄積していた問題に上乗せされる形となった。しかし、ポルトガルは構造的な財政健全化を実現するための改革を通じて、公的財政の均衡回復に向けて取り組み、粘り強く努力してきたことで、大きな回復力を示してきた。現政権の戦略は、公的支出を厳格かつ慎重に管理することに依拠しており、マクロ経済環境の変化に柔軟かつ効果的に対応できるものとなっている。債務削減目標と成長維持の必要性との間で適切なバランスを取ることを目指している。公的支出の効率性を高めるため、政府は支出の見直しを進めている。これは、各省庁が支出を抑制するのに役立つ、真に持続的な効率性向上を生み出すことを目的としたものであり、同時に、公共サービスに対する避けがたい需要圧力にも、既存の財政枠組みの中で効果的に対応できることを確保するものである。
今後の課題
ポルトガルは転換点を迎えた。緩やかなブーム、景気の低迷、そして深刻な景気後退という、20年足らずの間に凝縮された局面を経て、ポルトガル経済は新たな力強さを取り戻して再び浮上した。依然として重要な課題は残っている。その一部は危機からの重い遺産である。民間と公的部門の債務残高は依然として高水準にある。国内外を問わず、貯蓄の増加が必要である。若年層の失業および長期失業は、危機前の水準にはまだ戻っていない。金融部門は、完全な健全性を取り戻すまでにまだ道のりがある。公的財政を健全化の軌道に乗せ続けるためには、公的支出を今後も極めて慎重に管理する必要がある。しかし何より重要なのは、ポルトガルがこれらの課題に対応する能力が、この数十年のどの時期よりも大幅に強まっていることである。投資と輸出に支えられた堅調な経済成長、均衡の取れた対外収支、そして健全化の道を進む公的財政という現在の組み合わせは、1990年代末から2000年代の経験とは大きく異なり、今後のポルトガル経済の成果にとって好ましい兆しである。ただし、さらなる改革、需要の喚起、そして忍耐が依然として極めて重要である。


