経済通貨同盟(EMU)はまだ危機を脱していない。最近の欧州理事会では同盟のさらなる深化は実現せず、加えて新政権の発足以降、イタリア国債のスプレッドも拡大している。EMUを将来にわたって持続可能なものとするには、銀行同盟を完成させることが重要である(欧州委員会 2017b)。しかし、銀行同盟への移行は単純ではない。リスク共有を先に進めるべきか、リスク削減を先に進めるべきかについて議論が続いている。北欧諸国を中心とする8か国のグループは、最終的には銀行同盟の完成を支持しているものの、最優先課題はリスク削減であるとの立場をとっている。本稿では、銀行同盟への3つの移行シナリオを示し、欧州銀行監督機構(EBA)による2017年6月の透明性演習のデータに基づき、移行期間中の銀行への影響を分析する。
ユーロのリスクは依然として残る
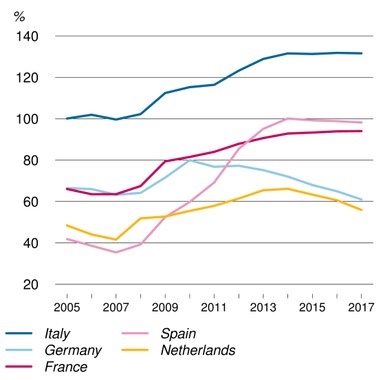
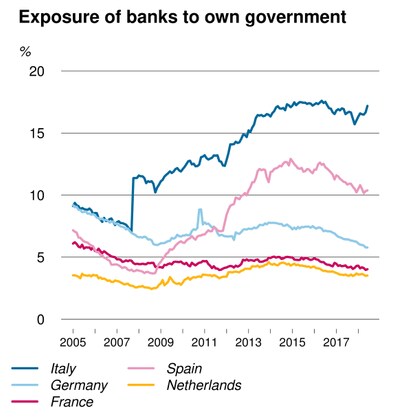
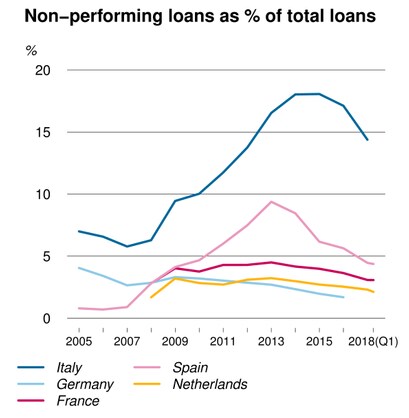
銀行と政府の相互依存関係は、危機以降に強まっている。危機の発生以降、政府債務はGDP比で増加している(図1、上段)。さらに銀行はバランスシート上にこの政府債務を多額に保有しており、銀行と国家の結びつき(バンク・ソブリン・ネクサス)を生んでいる。例えばイタリアでは、銀行の総資産の17%がイタリア政府債務で構成されており、スペインでは10%である(図1、下段)。イタリア政府債務の債務再編が行われた場合、イタリアの銀行は深刻な困難に直面することになる。自己資本はバランスシートの5%しか占めていないからである(図2、下段)。いったんイタリアの銀行が経営難に陥れば、それは今度はイタリア政府に悪影響を及ぼし、その逆もまた然りである。その他の国々でも、銀行と政府の相互依存関係は強い(Soederhuizen and Teulings 2018)。
注:バランスシートに占める割合としてのエクスポージャー。
注:貸出ポートフォリオ全体に占める、90日超延滞の貸出の割合。
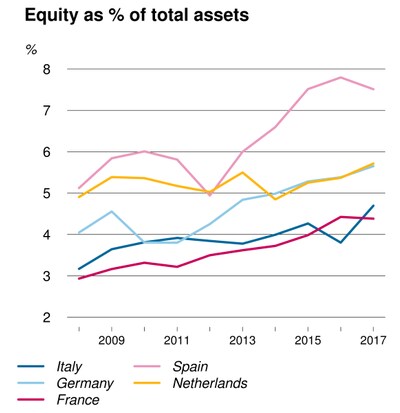
注:ここでの自己資本はTier1資本から構成される。
政府債務に加えて、複数の加盟国の銀行は多額の不良債権を帳簿上に抱えている。イタリアでは、貸出の14%が90日を超えて延滞している(図2、下段)。この割合は2015年以降低下しているものの、依然として高い水準にある。一方、スペインでは不良債権の割合が半減している。
銀行同盟はバンク・ソブリン・ネクサスを縮小しうる
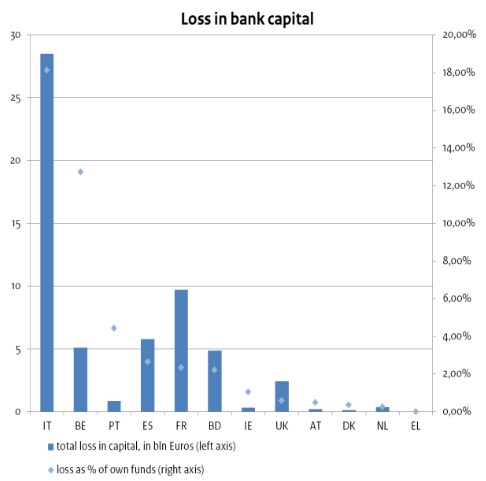
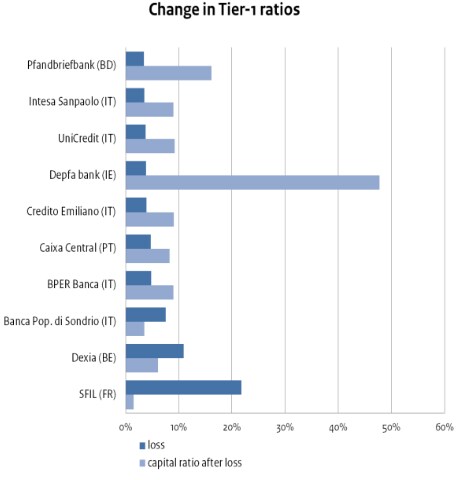
EMUは、銀行と政府の間の強い相互依存(バンク・ソブリン・ネクサス)のため、依然として脆弱である。市場がイタリア政府債務の持続可能性に疑念を抱き始める可能性もある。その場合、イタリア債務の一部を償却する必要性が高まることになる。図3は、イタリア政府債務に対して20%の償却が行われたと想定した場合の、銀行の資本の状況とTier1比率への影響を示している。イタリアの銀行は、イタリア政府債務の再編に対して最も脆弱であり、資本の大幅な減少と、イタリア国内の個別銀行のTier1比率の低下をもたらす。イタリア国外の銀行の打撃は、それより小さい。銀行同盟は、政府と銀行の相互依存を縮小しうる。重要な要素は、銀行の国家向けエクスポージャーの縮小、欧州預金保険制度、そして単一破綻処理基金に対する信頼性の高い最終的な支えの提供である。
銀行に対する規制を調整すれば、銀行が自国政府の債券を再び過剰に購入することを防ぐことができる。銀行が自国政府の債券の保有を減らせば、自国政府による国家債務危機に対する脆弱性は低下する。欧州預金保険制度があれば、支払不能に陥った銀行が国債や他の銀行において危機を引き起こす可能性は低下するだろう。同制度は、国家政府の支払能力を損なうことなく、損失を吸収し預金を保護する外部のメカニズムを確保するものとなる。銀行向けの単一破綻処理基金には、信頼性の高い最終的な支えが必要である。単一破綻処理基金では銀行の破綻処理資金を賄いきれない場合には、残りの費用をどのように賄うかを明確にしておく必要がある。この2つのテーマについてのより詳細な議論は、例えばGros and Schoenmaker(2014)またはBénassy-Quéré et al.(2018)を参照されたい。
政府債券へのリスクウェイトの導入は、銀行のバッファーの限定的な増加をもたらすだろう。リスクウェイトを社債と同水準に設定すれば、政府債券に対する優遇措置は解消される。これ自体は前向きな進展であるが、追加的なバッファーの必要性は、EMUをより安定させることにはほとんど寄与しないだろう。例えばイタリアの銀行は、従来の自己資本比率に到達するために、追加で110億ユーロの資本を調達するだけでよいことになる(表1)。他の国々では、この額はさらに小さくなる。これは、MeylandとSchäfer(2017)の推計とも一致する。なお、銀行は新たな措置に備えて既に資本を積み立てている可能性もあることに留意されたい。
Véron(2017)の提案のように、銀行のバランスシート上の政府債務の水準を制限することは、銀行と政府の相互依存を縮小する効果的な措置となるだろう。銀行が自国政府から保有することを認められる債務の額は、そのコア資本の50%に制限されうる。これにより、銀行の自国政府へのエクスポージャーに上限が設けられることになる。コア資本の50%という上限を前提とすれば、各銀行は保有する政府債務の大部分を処分する必要が生じる(表1)。例えばイタリアの銀行は、イタリア政府債務を770億ユーロ売却する必要が生じるだろう。銀行は、おそらく自国政府の債務の一部を、同程度の金利の他国の債務と交換することになる。これにより、自国政府への依存度が低い、より分散化された銀行のポートフォリオがもたらされるだろう。
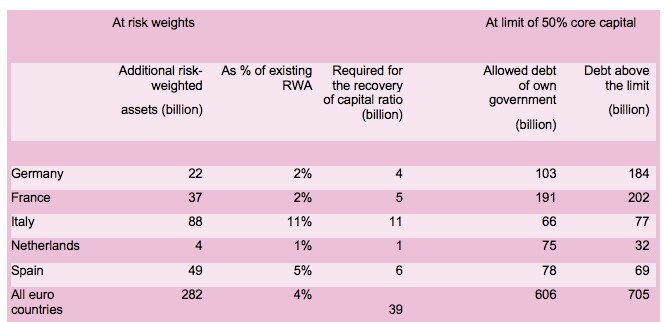
注:リスクウェイトは商業債務に適用されるものと同水準に設定される。例えばAAAでは0%、BBB(イタリア)では50%となる。現在の国家の格付けについては、Fitchを参照。
銀行同盟の完成に向けた3つのシナリオ
銀行同盟の各要素をどの順序で、どの速度で導入すべきかについては、ほとんど合意が存在しない。これは、ユーロ圏内の銀行と政府の財政状況を踏まえると理解できる。移行プロセスについて3つの想定されるシナリオを示す。他のシナリオも想定可能であるが、この3つは、リスク共有とリスク削減の間のトレードオフを示すものである(Bénassy-Quéré et al. 2018)。
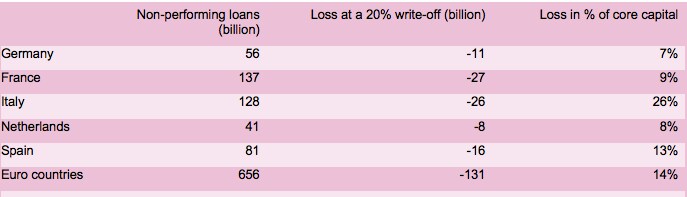
いずれのシナリオにおいても、ユーロ圏内の不良債権の数を減らすことが必要となる。銀行は不良債権による予想損失に備えて準備金を積み立てているものの、それが十分であるかは不明である。表2は、銀行が不良債権の20%を償却しなければならなかった場合の損失を示している。この20%の償却は、ユニクレディットが約160億ユーロ相当の不良債権の大部分を売却した際の純償却額(新たな資本調達後)に基づいている(Bloomberg 2017)。第1列は、イタリアの銀行がバランスシート上に1,280億ユーロの不良債権を抱えていることを示している。20%の償却は260億ユーロの損失に相当し、現在のコア資本の4分の1以上に相当する。
第1のシナリオでは、リスク削減とリスク共有の措置が同時に実施される(Goyal et al. 2013)。これは、比較的良好な状態にある国や銀行が、意図せずあるいは自発的に(モラルハザード)、過去からの他者のリスクを負担させられることを意味しうる。このため、特に北部のEMU諸国において、このシナリオに対する反対が存在する。
第2のシナリオでは、銀行同盟を完成させる前に、まず脆弱な銀行の問題を解決しなければならない。このシナリオでは、重点はリスク削減に置かれ、リスク共有は後の段階に回される。不良債権の問題への対処には時間や追加的な資本が必要となる。イタリアの銀行は、不良債権の20%を償却し、リスクウェイトを実施できるようにするため、合計で370億ユーロの追加資本を必要とするだろう(Soederhuizen and Teulings 2018)。
この移行期間中、EMUは依然として脆弱なままである。短期的には、銀行と国家の結びつき(バンク・ソブリン・ネクサス)は断ち切られず、国家レベルと欧州レベルの双方において、利益相反が依然として存在する。これは、欧州預金保険制度がまだ導入されていないことが一因であり、そのため、いかなる銀行の支払不能も依然として国内に影響を及ぼしうる。
中間的な道筋をとれば、リスク共有の拡大はリスク削減の達成を条件とすることになる。このシナリオでは、リスク共有の実施の速度は、リスク削減において達成された進捗に依存する。こうした進捗は年次ベースで評価されうるものであり、一定程度の進捗が確認された後にのみ、以後の措置が取られることになる。例えば毎年、欧州預金保険制度が預金のより大きな割合を補償するようにし、その拡大を、不良債権の十分な数が処理されることに条件付けることができる(Gros and Schoenmaker 2014)。これにより、既存のリスクを削減するインセンティブが生まれるとともに、より多くのリスク共有も可能になる。この場合の複雑化要因は、リスク削減の進捗に関する年次評価や、それに関する交渉となるだろう。
いずれのシナリオも、すべての国にとって最適というわけではない。リスク削減とリスク共有の両方が比較的急速に実施される第1のシナリオでは、北部の国々が負担の一部を求められる可能性がある。まずすべての問題に対処し解決しなければならないシナリオでは、ユーロ圏は、より長期間にわたりショックに対して脆弱なままとなるだろう。リスク共有をリスク削減に条件付けるシナリオでは、複雑な年次の政治的判断を行うことが必要となる。措置の実施を遅らせすぎると、新たな危機の圧力のもとで解決策を見出さなければならない状況に陥るおそれがある。危機の圧力によって断固たる行動が取られる可能性はあるものの、それが最も効率的な結果をもたらす可能性は低いだろう。その影響は、その後ヨーロッパ全体に及ぶことになる。


