企業の技術革新を促すため、R&D減税がしばしば提供されています。本稿では中国の税制改革を事例に、税務執行と企業のイノベーションの関係を検証します。税率の引き下げは企業のイノベーションの量と質の双方を改善し、財務制約がある企業や税逃れを多く行う企業ほど大きな影響を受けることが示されています。
イノベーションは経済成長の主要な原動力として、ますます認識されています(Romer 1990、Aghion and Howitt 1992、Aghion et al. 2014)。中所得国の罠を脱するため、中国政府はR&D活動を刺激する様々な政策を打ち出しました(Chen et al. 2018)。しかし、こうした政策が企業のイノベーションに与える影響とその背後にあるメカニズムについては、ほとんど分かっていません(Ufuk et al. 2018、Djankov et al. 2011)。
理論的には、税金は企業のイノベーションにプラスにもマイナスにも作用し得ます。一方では、税率の引き下げにより税引後利益が増加し、企業が新技術や新製品に投資する余力が高まります。さらに、税率の引き下げは、税務担当者への賄賂のコストなど、企業が税逃れに費やす資源を減らす可能性があり、その資源をイノベーション活動に充てることができます。他方では、税率の引き下げは政府収入を減少させ、ひいては研究、教育、インフラなどの公共財への政府支出を減らす可能性があるため、イノベーションに対してマイナスの影響を及ぼすこともあり得ます。その結果、税制優遇措置が企業のイノベーションを改善するかどうかは不明確です。
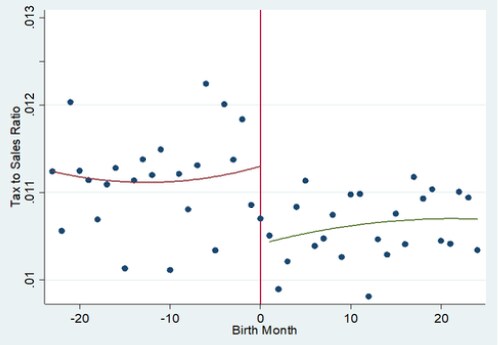
本研究では、中国における自然実験(Cai et al. 2018)を用いて、税金が企業のイノベーションに与える影響を検証します。2001年11月、中国は2002年1月以降に設立されたすべての製造業企業を対象に税金徴収の改革を実施し、法人所得税の徴収を地方税務局から国家税務局へと切り替えました。改革後、2002年の前後に設立された類似の企業は、両種類の税務局の管理方法とインセンティブの違いにより、大きく異なる実効税率を負担する可能性がありました。図1は、この改革によって税金徴収の執行が変わり、新設企業の法人所得税の実効税率がほぼ10%低下したことを示しています。2002年より前に登録された企業は改革の影響を受けなかったため、この政策変更により、2002年の前後に設立された類似の企業の間で実効税率に外生的なばらつきが生じました。したがって、回帰不連続デザイン(RD)を適用し、生じた実効税率のばらつきを用いて、税金が企業のイノベーションに与える影響を特定することができます。
図1 企業設立月別の実効税率
税金がイノベーションに与える影響を検証するため、1998年から2007年までの中国のすべての中堅・大企業を網羅したデータセットと、2014年までに中国で出願されたすべての特許を含む国家知識産権局(SIPO)の特許データを組み合わせました。このデータを用いて、イノベーション活動の3つの側面を測定しました。すなわち、投入(R&D支出と熟練労働者比率)、産出(特許出願件数)、そして質(特許出願の種類と特性)です。
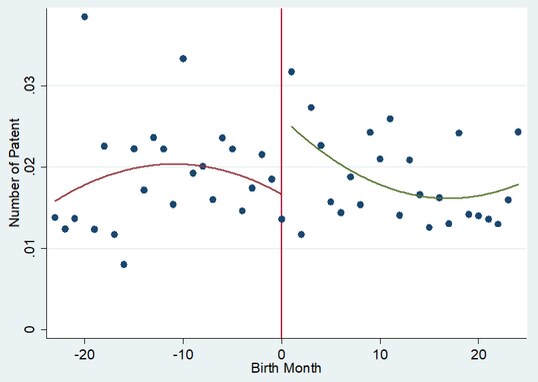
分析からはいくつかの興味深い結果が得られました。第一に、税率と企業のイノベーションとの間に強く頑健な因果関係があることが示されました。実効税率を1標準偏差(0.01)引き下げると、特許出願の平均件数が有意に5.7%増加します(図2の視覚的な証拠を参照)。この改革はR&D支出も刺激し、熟練労働者比率を14%引き上げました。第二に、税率の引き下げは特許の質も向上させます。税制改革が特許出願に与える影響は主に発明特許と実用新案特許への効果によるものです。実効税率を1標準偏差引き下げると、発明特許出願の確率が4.4%向上し、実用新案特許出願件数が4.7%増加します。このことは、イノベーション成果の改善が低品質の意匠特許のみによるものではないことを示唆しています。また、特許出願に関する詳細な情報を特許の質の代理指標として用いており、請求項数、独立請求項数、特許出願に費やされた労力の大きさ(出願書類の長さ、図面数、要約の長さ)を含みます。本研究の特許データでは、発明特許と実用新案特許のみが上記の情報を有しており、税率の引き下げが特許の質を有意に向上させ、その効果は発明特許と実用新案特許の双方で有意であることが示唆されています。
図2 企業設立月別の特許出願件数
さらに、税制改革が企業のイノベーションに影響を与えた理由を検証します。2つの潜在的なメカニズム、すなわち財務制約チャネルと税逃れチャネルを検証します。第一に、税負担の軽減が財務制約の緩和を通じて効果をもたらすかを検証します。企業は節約した資金をイノベーション活動に充てることができます。新古典派の枠組みでは、R&D支出が全額控除可能であれば、税率はイノベーションに影響しないはずです。税率は、イノベーションの税引後の限界便益と費用を変えないからです。しかし、金融市場が不完全または非効率であり、企業が主に自社の税引後利益に依存している場合、実効税率の引き下げはイノベーション投資に影響を与え得ます。財務制約の程度の代理指標として支払利息を用い、低い税率が財務制約の緩和を通じて企業のイノベーションを刺激し得ることを示唆する証拠を提示します。
第二に、原則として、実効税率の引き下げは、企業が税回避に費やす資源を解放し、その資源をイノベーションに充てることも可能にします。この潜在的なチャネルを検証するため、Cai and Liu(2009)に従って税逃れ活動を測定したところ、税逃れを多く行う企業ほど、イノベーションに充てる資源をより多く解放できることが分かりました。
本研究は既存の文献に複数の形で貢献します。第一に、税金が企業の意思決定に与える影響を研究する論文は増えつつありますが、中国における法人税が企業のイノベーションに与える影響を分析した最初の研究の一つです。さらに重要なことに、明示的な減税ではなく、税務執行の変化が企業のイノベーション行動に与える影響を検証した最初の研究です。第二に、本研究は税務執行に関する文献にも貢献します。税収の対GDP比は、先進国と比べて貧困国で著しく低いです。税収が少ない重要な理由の一つは、税務執行の弱さです。本研究は、税務当局の管理体制とインセンティブが、国の税務執行と徴税能力において重要な役割を果たすことを示すことで、この文献に貢献します。



