中国の景気後退は全世界に打撃を与えるが、その痛みは米国の深刻な景気後退の場合よりも地域的に限定されるだろうというのが、大半の経済予測の見方だ。しかし残念ながら、それは希望的観測かもしれない。
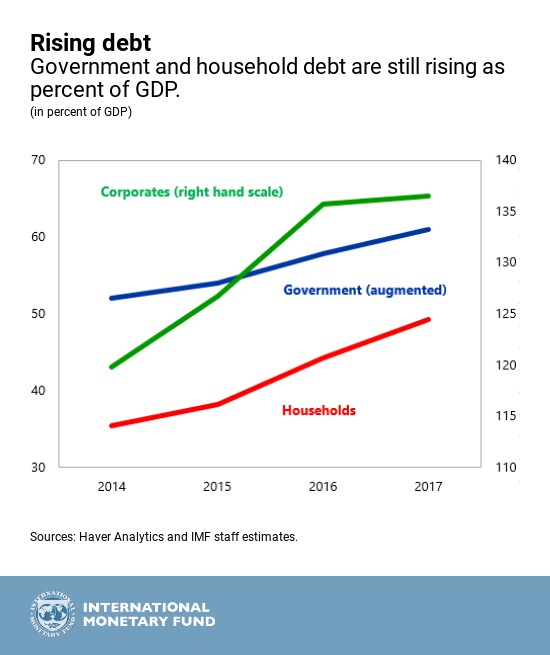
中国が避けられない成長の減速局面を迎えたとき――経済の過大なレバレッジを考えると、これは金融危機によって確実に増幅されるだろうが、その際に世界の他の地域はどのような影響を受けるのか。トランプ米大統領の貿易戦争が、成長がすでに鈍化しつつあった中国を直撃している今、この問いは決して無意味ではない。
国際通貨基金(IMF)の国別リスク評価などに代表される典型的な推計では、中国の景気減速は全世界に打撃を与えるとされている。しかしIMFによれば、深刻な痛みは米国の深刻な景気後退の場合よりも地域的に集中し、限定的になるという。ただし、これは希望的観測にすぎないかもしれない。
第一に、国際資本市場への影響は、中国の資本市場との結びつきから想定されるよりもはるかに大きい可能性がある。世界の投資家が企業の利益成長の見通しにどれほど不安を抱いているにせよ、中国の成長の鈍化はそれをさらに悪化させるだろう。米国は依然として最終消費財の最大の輸入国であることは確かだが(中国の製造業輸入の大きな割合は中間財であり、それらは最終的に米国や欧州向けの輸出品に組み込まれる)、それでも外国企業は中国での販売によって依然として巨額の利益を享受している。
現在、投資家は金利上昇にも懸念を抱いている。金利上昇は消費と投資を抑制するだけでなく、将来の利益成長に大きく依存して評価されている企業(特にテクノロジー企業)の市場価値も引き下げる。中国の景気後退は、この状況をさらに悪化させかねない。
どこかの経済が減速すれば世界全体の総需要が低下し、それが世界的な金利の下落圧力となる、というケインズ派の通常の考え方は理解している。しかし現代の考え方はより複雑だ。過去20年間のアジアの高い貯蓄率は、米国と欧州の双方における実質(インフレ調整後)金利の全体的な低水準の重要な要因となってきた。これは、未発達なアジアの資本市場が余剰貯蓄を建設的に吸収できないためである。
元米連邦準備制度理事会(FRB)議長のベン・バーナンキ氏は、この広く研究された現象を「世界的な貯蓄過剰」の重要な構成要素として特徴づけたことで知られる。したがって、世界の実質金利の低下につながるどころか、アジア全域に広がる中国の景気減速は、逆説的に他地域での金利上昇を招きかねない。特に、第2のアジア金融危機が中央銀行の準備金の急激な取り崩しを招く場合にはそうである。このように、世界の資本市場にとって、中国の景気後退は容易に二重の打撃となりうる。
中国向け輸出の減速は多くの国々にとって大きな打撃となるが、世界的な金利の大幅な上昇はさらに深刻な打撃となるだろう。ユーロ圏の指導者、特にドイツのアンゲラ・メルケル首相は、厳しい経済的・政治的困難に直面しながら、政治的にも経済的にも脆弱な単一通貨を維持したことで、本来受けるべき評価を十分に得ていない。しかし、政治的に身動きが取れなくなっていたユーロ圏の当局が、周辺国で必要な債務の帳消しや再編を回避することを可能にした超低金利がなければ、その任務はほぼ不可能だっただろう。
10年前に先進国が金融危機に見舞われた際、新興市場は低い債務水準と強い商品価格のおかげで比較的早く回復した。しかし現在では債務水準が大幅に上昇しており、世界の実質金利の急上昇は、すでに打撃を受けている数か国(アルゼンチンやトルコを含む)を超えて、今まさに形成されつつある危機を確実に拡大させるだろう。
米国も例外ではない。当面、米国は比較的低いコストで1兆ドル規模の財政赤字を賄うことができている。しかし、国債の借入期間は比較的短く、4年未満である(財務省と連邦準備制度理事会のバランスシートを統合した場合)。このため、金利が上昇すれば、債務返済費用がまもなく他分野の必要な支出を圧迫するだろう。同時に、トランプ氏の貿易戦争は、米国経済の活力を損なう恐れもある。その恣意的かつ政治的に動機づけられた性質は、トランプ氏が誇らしげに撤廃してきた規制と同程度に、米国の成長にとって有害である。トランプ氏の貿易政策が主に選挙向けの空威張りだと考えていた人々は、懸念すべきである。
良いニュースは、貿易交渉は最終段階まで解決困難に見えることが多いということだ。米中は、トランプ氏の懲罰的関税が1月1日に発効する前に合意に達しうる。そのような合意は、望むらくは中国の知的財産権に対する姿勢の成熟を反映するものとなるだろう。それは19世紀後半の米国で起きたことに似ている。(米国の高度成長期には、米国の起業家は英国の特許発明を盗用することを気に留めないことが多かった。)
金融危機によって増幅された中国の景気後退は、債務のスーパーサイクルの第3の柱を構成することになるだろう。このサイクルは2008年に米国で始まり、2010年に欧州へと広がった。これまでのところ、中国当局は避けられない減速を先延ばしすることに見事に成功してきた。しかし残念ながら、景気後退が現実となった際、世界は中国経済がほとんどの人の想定以上に重要であったと気づくことになるだろう。


