世界の税制を改革する二本柱の計画は、経済のデジタル化に伴う税務上の課題に対処し、税収を最大化する独自の機会をアフリカの各政府に提供します。
BEPSの第1の柱と第2の柱の可能性を活かすには、アフリカ諸国が交渉過程に全面的に参加し、自国の課題が確実に取り上げられるようにすることが不可欠です。
グローバル・ミニマム税率を踏まえると、アフリカの税務当局は、他の管轄区域に税収を失うことを避けるため、税制優遇措置の枠組みを見直す必要があります。
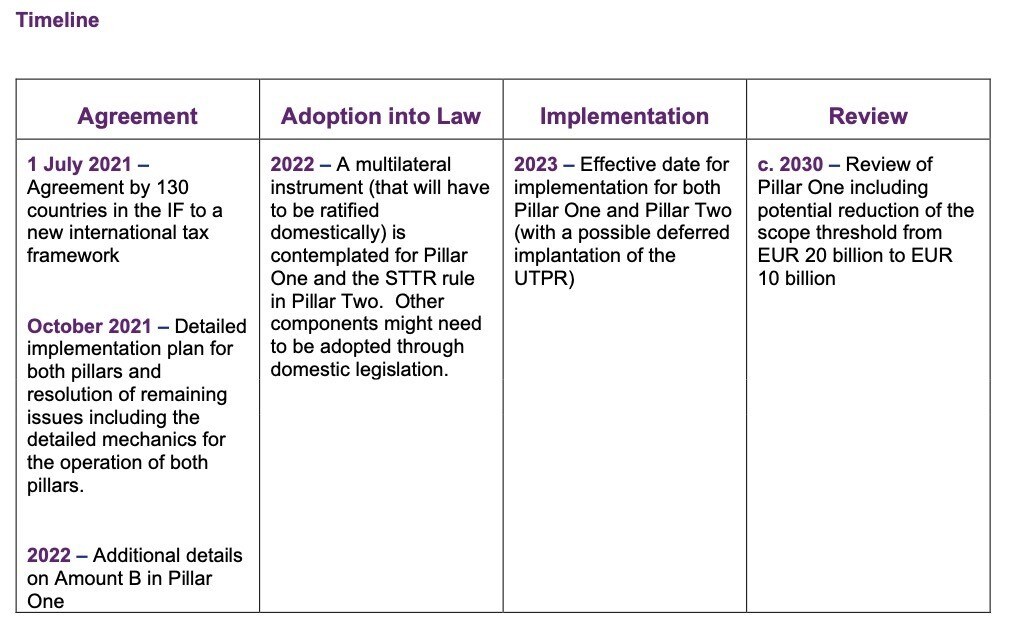
2021年7月時点で、130を超える国・地域が、多くのアフリカ諸国を含め、多国籍企業(MNC)がどこで事業を行っていても公正な税負担を確実に果たすよう、世界の税制ルールを改革する新たな2本柱の計画に参加しています。
税源浸食と利益移転(base erosion and profit shifting)(BEPS)は、最大級の多国籍企業(デジタル企業を含む)を対象に、国家間で利益と課税権をより公平に配分することを目指しており、一方、第2の柱は、国の税源を守る効果をもつグローバル・ミニマム法人税率を導入するものであり、国々の管轄区域間の税競争に下限を設けます。
本稿では、アフリカにおけるBEPSの各柱の可能性と、アフリカの税務当局がそれらを活用して税収を最大化し、同大陸の数多くの開発課題を解決するための方策を検討します。
BEPSの可能性を活かす
現在、多くのアフリカ諸国は、現行の国際税制によって、デジタル化の進んだ事業者に課税できずにいます。現行の国際税制は、課税権を、非居住者である事業者が当該国内に十分な物理的拠点を置いている国に対してのみ配分しています。第1の柱の下で、年間で1,000億ドルを超える多国籍企業の利益に対する課税権が市場国に再配分されると見込まれており、ATAFはは主張しており、この規則は、源泉地国と居住地国の間で課税権の配分に生じている不均衡を是正するための有効な手段となり、アフリカ諸国のように源泉地国が必要不可欠な税収を得られない状況を解消できるというものです。
第2の柱の下での15%のグローバル・ミニマム法人税率も、税率引き下げ競争やその他の有害な税務慣行への対処に向けた重要な一歩と見なされています。適切に実施されれば、アフリカの各政府に税収を生み出し、同大陸で疲弊した経済を立て直す機会を提供するとともに、アフリカ諸国が前向きな基盤の上で競争することを促します。
OECDによると、グローバル・ミニマム法人税率によって、世界全体で約1,500億ドルの追加的な税収を毎年もたらすと見込まれています。そのため、アフリカ諸国の法人所得税収を押し上げる可能性があるとともに、多国籍企業が低税率の管轄区域へ利益を移転する誘因も減らします。グローバル・ミニマム税率を設定することで、アフリカ諸国は自国の税源を守り、多国籍企業による税源侵食をこれ以上防ぐ機会を得られます。その際、企業活動に大きな損害を与えることはありません。加えて、国際税制の安定化、およびアフリカの納税者と税務当局にとっての税務上の確実性の向上からも、追加的な便益が期待されています。
アフリカの各政府と税務当局に向けた行動の指針
BEPSの各柱は、アフリカの各政府にとって、アフリカ経済のデジタル化から生じるさまざまな税務上の課題に取り組む機会となることは間違いありません。BEPSの第1の柱と第2の柱の可能性を活かすには、アフリカ諸国が進行中の交渉過程に全面的に参加し、自国の課題が確実に取り上げられること、そして同過程から生まれる国際税制がアフリカ諸国にとって有利なものとなることが不可欠です。
調査によると、アフリカ諸国の50%を超える国々は、世界的な税制改革プロセスに積極的に関与していません。アフリカの各政府が交渉において共通のアフリカの立場を擁護し、自国の税源を守るためには、その多くが参加することが不可欠です。参加する国々は、政府間機関である24カ国グループ(G24)およびATAFによって代表されており、両者は交渉過程に参加している加盟国の立場を調整しています。参加に加えて、アフリカ諸国は、自国の税務上の課題が先進国のものとは大きく異なることを考慮に入れなければならず、そのため最終的な解決策が自国の状況に適し、地域経済の現実に即したものとなるよう確保する必要があります。
新しい第2の柱のルールは、多国籍企業によるアフリカからの不正な資金フローおよび利益移転を抑制するうえで「正しい方向への一歩」とみなされていますが、アフリカの税務当局は、アフリカの税源を効果的に守り、アフリカの各政府の税収を大幅に改善する、グローバル・ミニマム税率の導入を推進する必要があります。アフリカ諸国の大半の法人所得税率は25-35%であるため、税の公正を訴える活動家や専門家は、と主張してきました。第2の柱に基づく15%の最低法人税率は低すぎ、アフリカにおける利益移転を大幅に減らすことにはつながらない、というものです。
これまでに指摘されています。大陸にグローバル・ミニマム税率の導入がもたらす影響を踏まえると、アフリカの税務当局は、他の国や管轄区域に税収を失うことを避けるため、税制優遇措置の枠組みを見直す必要があります。アフリカ連合(AU)は、進行中の交渉において指導力と政治的支援を提供する重要な役割を果たすことも期待されており、同時に国連など他の世界的な政治機関を関与させ、源泉地国と居住地国の間の課税権配分に生じている現在の不均衡を是正する方策を策定することも求められています。また、アフリカの各政府と税務当局は、デジタル事業への課税に伴う変化する課題を軽減するため、内部の能力を開発することに注力することも不可欠です。AUによると、これは、ATAFによる支援を通じて部分的に実現でき、ATAFはすでにアフリカの多くの税務当局の能力構築を進めています。
独自の機会
COVID-19のパンデミックは、同大陸における経済成長と開発の実現を資金面で支えうる多国籍企業に対する公正かつ効果的な課税に、アフリカ諸国が取り組む緊急の必要性を明らかにしたことは間違いありません。
BEPSの各柱は、経済のデジタル化の進展に伴って生じるさまざまな税務上の課題に対処し、税収を最大化して開発課題を解決するための独自の機会を、アフリカの各政府に提供します。
この機会を活かすため、アフリカの各政府と税務当局は、第1の柱と第2の柱に基づく新たなルールがアフリカの利益を後押しし、同大陸に公正な課税権を確保するよう、政策の方向性と政治的支援を提供することに真剣に取り組まなければなりません。


