パンデミック下で進んだ東南アジア経済のデジタル化は、不均等な形で広がっています。
デジタルサービスの成長は、中小企業よりも個人消費者に恩恵をもたらしてきました。
中小企業向けのフィンテック革新と、官民による支援がさらに必要です。
東南アジアの主要経済国はパンデミックによって大きな打撃を受け、新たな感染の波、新型ウイルス変異株、ワクチン接種の不均等な展開に直面しながら、回復への道を模索しています。しかし、ロックダウン措置は壊滅的な影響をもたらした一方で、数百万人の消費者が新しい支出の形態を取り入れ、デジタル商取引を受け入れる前向きな原動力にもなっており、消費者行動を恒久的に変えつつあります。
Bain & Company と Facebook が実施した調査によると、東南アジアの消費者の10人中8人がすでにデジタル消費者となっています。この数字を具体的に捉えるなら、フィリピン、シンガポール、マレーシア、インドネシア、タイ、ベトナムで、わずか1年間に新たに加わったデジタル消費者の数は、英国全体の人口に相当します。
特にデジタル金融サービスが、東南アジア経済を支え続けてきました。デジタル決済の台頭とインターネットへのアクセス拡大が、パンデミック下でのデジタル消費者の急増に拍車をかけています。同地域のオンライン決済額は、2025年までに1兆ドルを超える見込みです。現金決済から離れる継続的な流れや、eコマースの利用拡大に加え、特にeウォレットやプリペイドカードなど新たな決済手段のさらなる発展がこの成長を後押ししています。
東南アジアで業績が振るわない中小企業
しかし、デジタル化の恩恵が経済のすべての分野に等しく及んでいないことは、機会であると同時に課題ともいえる変化です。特に、東南アジアの中小企業(SME)の数百万社が、大きな障壁に直面しています。デジタル技術の利用やアクセスに関するこれらの障壁は、新たな経済に参加し、その十分な恩恵を受けて、潜在能力を最大限に発揮することを妨げています。
フィリピンでは、中小企業が全事業者の99.5%を占めており、経済において重要な役割を果たしています。また、労働力の63%を雇用しています。しかし、経済への付加価値への貢献はわずか36%にとどまり、業績が振るわないのが実情です。世界中の経済と社会が新たな事業のあり方へと移行する中、中小企業がデジタルへの移行を実現できなければ、この格差はさらに広がると予想されています。
フィリピンの中小企業がデジタル経済で潜在能力を十分に発揮するには、多くの障壁があります。とりわけ目に見える障壁は、インターネットインフラの不備に加え、デジタルスキル、資金調達、政策面のギャップなどです。この問題は、以下の企業にとってさらに深刻です:マニラ首都圏外の農村部に立地する中小企業の80%。こうした地域では、事業主の多くが40代前後で、デジタルおよび金融の知識が限られており、信頼できるモバイル通信やブロードバンドインターネットにほとんどアクセスできません。
しかし、おそらく最も興味深い障壁であり、同時に最も取り組みやすい課題と考えられるのは、中小企業の特定のニーズに応えるデジタル金融商品の革新が不足していることです。経済の根幹を支え、人口の大半を雇用する中小企業への金融包摂は、より広範な包摂的成長と経済発展に向けた第一歩にほかなりません。
中小企業向けフィンテック
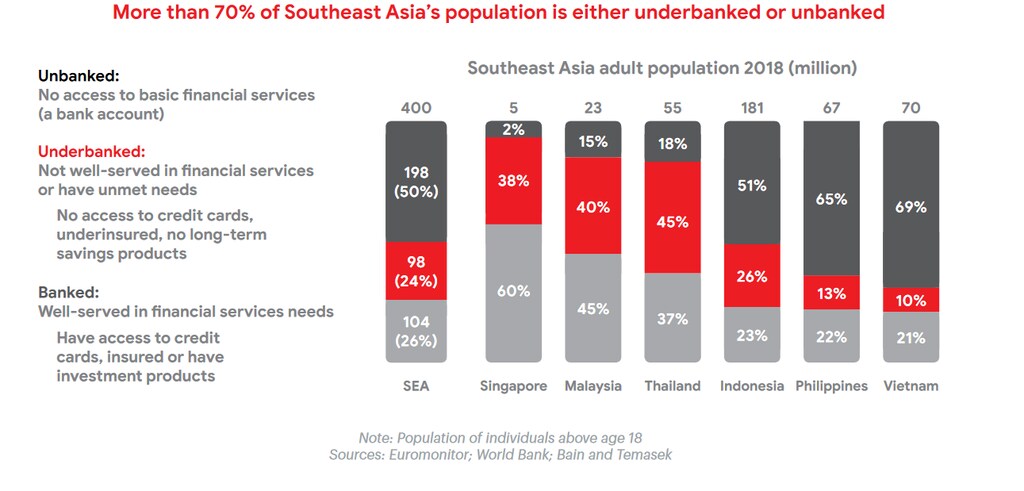
金融サービスに革新をもたらしている多くのフィンテック企業は、主に個人消費者に焦点を当ててきました。これは、取り組むべき最も明白な機会であることを踏まえれば、無理もないことです。成人の70%超が依然として「銀行口座の利用が不十分」か「銀行口座を持たない」状態にあります(下記参照)。
この動きを先導しているのが、東南アジア最大手のフィンテックプラットフォームであるGrab Financial Groupです。同社は、融資、保険、個人向け資産運用の分野にわたり、決済および金融サービスを地域で提供しています。消費者向けフィンテックの台頭は、今後さらに加速すると見込まれています。東南アジアのベンチャーキャピタル取引では、消費者向けフィンテックが最大のシェアを占めており、すでに昨年上半期には過去最高の100億ドルに達し、2020年の82億ドルの水準を上回っています。
しかし、中小企業向けフィンテック分野では、同様の水準の革新は依然として見られていません。この分野は、未開拓の1兆ドル規模の市場機会であり、同地域で銀行口座の利用が不十分な層の大部分にとって潜在力を解き放つものです。
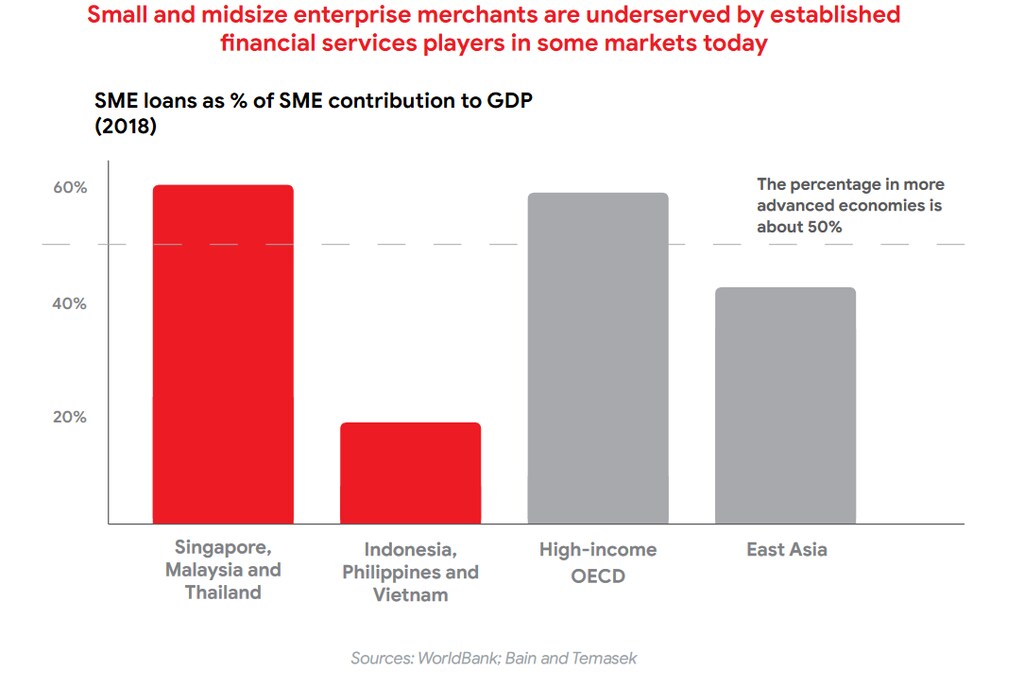
なぜ中小企業向けの金融サービスにおいて革新が不足しているのでしょうか。従来の銀行は、中小企業へのサービス提供が単純に採算に合わないため、デジタル革新や事業能力への十分な投資を行ってこなかったのです。例えば、東南アジアの中小企業が大きな資金ギャップに直面していることは明らかです(下記参照)が、リスクプロファイル(あるいはその欠如)を考慮すると、この顧客層への融資は銀行にとって「割に合わない」ことが多いのです。
この課題があるにもかかわらず、中小企業に関する新たなデータソースの収集と活用における革新を通じて、この重大な障壁に対処することは可能です。フィンテック貸し手のFirst Circleは、フィリピンの銀行口座の利用が不十分な中小企業に対し、毎年数百万ドルを採算性のある形で融資することに成功しています。これは、2016年以降にさまざまな業界にわたる数千件の企業間(B2B)サプライチェーン取引をマッピングして収集した独自データに基づく、堅牢なリスクエンジンによって可能になっています。このレベルのデータの粒度により、中小企業市場を、運転資金ニーズやリスクプロファイルが類似する、より小さく均質なグループにさらに細分化することも可能になります。その結果、信用枠からB2B取引先への支払い、預金および給与口座などに至るまで、オーダーメイドの金融商品を提供しやすくなります。
銀行やフィンテック企業は、革新と包摂的な経済成長において重要な役割を果たしていますが、民間部門だけでそれを担うことはできず、また担うべきでもありません。特に中小企業の発展分野で大きな効果をもたらすには、長期的な官民パートナーシップが必要です。フィリピンでは、中央銀行であるフィリピン中央銀行(BSP)が最前線に立っています。BSPの金融監督部門担当副総裁であるChuchi Fonacier氏は次のように述べています。「BSPは、中小企業の金融包摂をさらに進めるには国全体での取り組みが必要であるという認識のもと、政府および民間部門と緊密に連携し、さまざまなプログラムの推進に取り組んでいます。」
この取り組みは、複数の分野にまたがるプロジェクトにも及んでいます。その一例が、中小企業の匿名化された金融・非金融・債務不履行関連データを集めた信用リスクデータベースです。このデータベースは、2つの重大な障壁に対処するものです。一つは、中小企業が融資を申請する際に直面する煩雑な要件の問題です。もう一つは、金融機関が高品質な中小企業データにアクセスできないという問題です。
最後に、BSPはフィリピン身分証明制度法、フィリピン革新法、動産担保法などの先進的な法整備を主導しています。これらは、数百万の中小企業を正規の金融システムに取り込み、デジタル経済に積極的に参加できるようにするうえで、大きな転換点となる見込みです。
東南アジアのデジタル経済は、転換点にあります。パンデミックは前例のない課題をもたらしましたが、同時に革新と急速な変化も促しました。個人消費者はオンラインに殺到し、消費者向けフィンテックやeコマースの革新が拡大している一方で、中小企業部門は依然として従来型の銀行業務や事業運営の方法にとどまっています。
官民は協力して、中小企業のデジタルおよび金融スキルの格差に対処しなければなりません。また、特に融資と決済の分野で新たなフィンテック革新を促進し、この分野の潜在力を引き出してパンデミックからの回復を加速させるべきです。最終的に、中小企業の発展を最優先課題とすることが、同地域におけるより広範な包摂的成長と経済発展を実現する架け橋となるでしょう。


