デンマークと英国を除くすべてのEU加盟国は、EU条約に基づき、最終的にユーロを導入することが求められている。中・東欧のEU加盟国6か国(ブルガリア、クロアチア、チェコ、ハンガリー、ポーランド、ルーマニア)は、まだ導入していない。
その間、これらの国々は決断を迫られている。ユーロを導入する前に銀行同盟に加入すべきか、という問題である。そうした動きは、ショックに対するより大きな保険をもたらす可能性がある一方で、政策の柔軟性がある程度犠牲になるという代償を伴う。 この点について、 最近の研究では、各国が比較検討すべき トレードオフの一部を検証している。
銀行同盟の起源
根拠:近年の危機により、共通通貨圏には、金融の分断を克服し、銀行と国家の財政リスクの連鎖を断ち切るため、中央集権的な銀行監督と破綻処理が必要であるとの認識が生まれた。
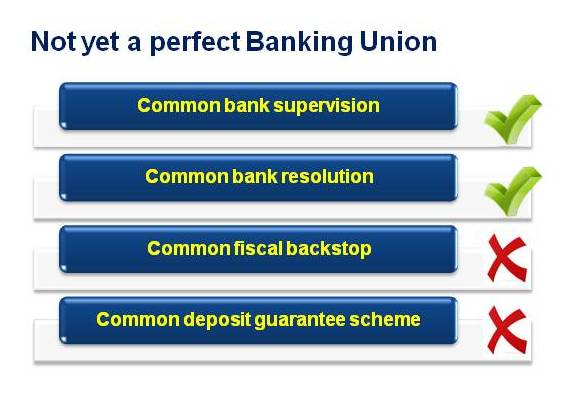
要素: 銀行同盟の二つの主要な柱は、 単一監督メカニズム と 単一破綻処理メカニズムである。前者は、ホーム国とホスト国の監督当局の区別を撤廃することにより、銀行監督の信頼性と質を高めることを目的とする。後者は、各国の銀行破綻処理および再建の枠組みを統一し、業界が資金を拠出する共通のバックストップを設けることにより、銀行と国家の財政リスクの連鎖を断ち切ることを目的とする。残る二つの要素、すなわち共通の財政バックストップと共通の預金保険も、銀行同盟を完成させるうえで不可欠である。
利点: 銀行同盟が完成すれば、監督の質が向上し、銀行のコンプライアンス・コストが低下し、国境を越えた銀行業務に対する既存の障壁が撤廃され、破綻処理コストが削減され、最終的には銀行の資金調達コストが低下することが期待されている。
欠けている要素
銀行同盟の重要な要素のすべてが、まだ整っているわけではない。 単一監督メカニズムと単一破綻処理メカニズムは現在稼働しているものの、銀行と国家の財政リスクの連鎖を断ち切るためには、効果的な共通の財政バックストップがなお必要である。欧州安定メカニズム(ESM)は、現在、ユーロ圏の銀行に対する事実上の 共通の財政バックストップとして機能しているが、その権限は限定的であり、利用するための基準も高い。業界の資金で賄われる単一破綻処理基金(SRF)は、2024年になって初めて完全に積み立てられ、相互化される。最後に、汎欧州の預金保証制度はまだ存在しない。
異なる規則
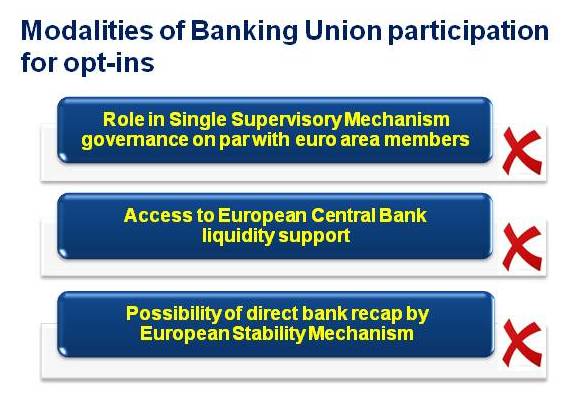
銀行同盟のユーロ圏非加盟国は、ユーロ圏加盟国と同じ扱いを受けるわけではない。 非ユーロ圏諸国は、欧州中央銀行(ECB)の政策理事会のメンバーではない。同理事会は、単一監督メカニズムが作成した決定案を採択する役割を担っている。さらに、非ユーロ圏の新規参加国は、ESMによる直接的な銀行資本増強の対象とはならず、ECBの流動性ファシリティへの直接のアクセスも持たない。
取引のトレードオフ
非ユーロ圏加盟国にとっての銀行同盟加入の判断は複雑であり、考慮すべき要因も多い。一つの見方は、銀行同盟から得られる支援が、意思決定権限を国家レベルから移譲することに見合うかどうかである。
国家の政策の柔軟性の低下 対 共通の保険。現在、現地の監督当局は、金融の安定性と信用供与に影響を及ぼすショックを緩和するため、マクロ・プルーデンス規制およびミクロ・プルーデンス規制を課し、早期介入権限を行使する大きな裁量を有している。銀行同盟に加入すると、この裁量の一部が失われる可能性がある。この損失は、財政面、業界資金による面、預金保険によるバックストップといった共通の保険へのアクセスによって緩和されうる。しかし、これらの一部は、まだ整備されていないか、非ユーロ圏の銀行同盟加盟国には利用できない。
国家による国境を越えた資金フローの管理の低下 対 共通の流動性バックストップ。 銀行同盟への加入により、現地当局がユーロ圏銀行の子会社をリングフェンスする能力は制限される。これは、銀行システムがユーロ圏所有の銀行に支配されている新興EU加盟国にとって重要である。これらの銀行は、ホスト国においてシステム上重要である一方で、親銀行のバランスシートに占める割合はわずかである(図を参照)。ストレス時における越境資金フローに対する管理力の低下は、共通の流動性バックストップへのアクセスによって補われうる。しかし、後者は銀行同盟の新規参加国には利用できない。
国家による銀行破綻処理の管理の低下 対 共通の破綻処理基金。銀行同盟に加入すると、銀行を破綻処理するか否かの決定は、銀行同盟のレベルで行われることになる。破綻処理の決定に対する管理力の低下は、共通のバックストップへのアクセスによって補われうる。ただし、SRFが完全に相互化されるまでは、破綻処理プロセスの資金調達は、主として各国の責任にとどまる。

決定的要因
費用便益分析の結論は、各国の基礎的条件によって異なりうる。一部の国にとっては、銀行監督の質と信頼性の即時の向上と、最終的により大きなバックストップへのアクセスが、他のすべての考慮事項を上回る可能性がある。他の国々にとっては、早期加盟の魅力は、銀行同盟がユーロ圏加盟国と非加盟国を完全に同等に扱う体制を確立できるか、また、その信頼性と運営面での卓越性を確保できるかにかかっている可能性が高い。
本稿は、 IMFDirectとの協力により公表された。掲載は、世界経済フォーラムによる見解の支持を意味するものではない。
アジェンダの最新情報を入手するには、 週刊ニュースレターに登録してください。
執筆者:John Bluedorn は、欧州局のシニア・エコノミストであり、ユーロ圏チームの一員である。Anna Ilyina は現在、国際通貨基金(IMF)欧州局(EUR)のアドバイザーであり、新興経済国地域研究部門を統括している。Plamen Iossifov は、IMF欧州局のシニア・エコノミストである。
画像:フランクフルトにある欧州中央銀行(ECB)本部。REUTERS/Ralph Orlowski


