戦略ゲームでは、脅しの基準点が結果を左右する。ギリシャと債権者の交渉では、その基準点は常にグレグジットだった。ギリシャ側は、多額の請求を残して交渉の場を去ることができた。債権者側は資金の流れを止めることができた。しかし当然ながら、脅しの基準点には信憑性が必要であり、ギリシャ側はグレグジットへの準備ができていなかった。
ドラクマ紙幣は印刷されず、硬貨も鋳造されず、銀行のシステムも準備されず、そして何より、契約を新通貨建てに切り替える法律も整っていなかった。一方、ショイブレ財務相はグレグジットが望ましい選択肢だと以前から示唆しており、首相も人道支援について語り始めていた。欧州委員会委員長は、資金封じ込め策はすでに策定済みだと大胆に述べた。ECBは新たな流動性支援を停止し、銀行閉鎖を余儀なくさせることで、グレグジットが何を意味するかをギリシャ側に味わわせた。
唯一の問題は、債権者がこのような強硬手段に出る意思があるかどうかだった。ギリシャに課された条件の苛烈さは、債権者にその意思があり、それ以上であることを示した。
この先、何が起きるのか?
ギリシャのアレクシス・チプラス首相は、これらの条件が自国に何ら良い結果をもたらすとは考えていないと明確に示している。そのため、いずれにせよギリシャは条件を履行しないだろう。債権者は条件を押し付ける決意を固めている。新たな対決は避けられない。再び屈辱的な敗北を喫したくないのであれば、チプラス首相は準備を始めるべきだ。
パニックに陥った離脱と、慎重に準備し管理された解体との間には、大きな隔たりがある。[1]
2001年のアルゼンチンの経験に基づけば、グレグジットは惨事になると考えられる(Levy-Yeyati 2012、Cavallo 2015)。
チェコスロバキアの解体を踏まえると、そうならない可能性もある。
準備が成否を分ける。ユーロ圏からの離脱は通貨切り下げよりはるかに複雑であり、体制転換の恩恵を得るには多くのことを実行しなければならない。
離脱準備のチェックリスト
まず、通貨インフラを整える必要がある。自動販売機で使える紙幣を印刷し、硬貨を製造して、国内各地にあらかじめ配備する。また、新たな法定通貨とユーロからドラクマへの移行を定める法律を起草する。銀行も準備が必要だ。これは概念上は単純な作業であり、10年前には逆方向の移行が行われているため、必要なノウハウもある。それでも完了には数カ月かかる。その意味で、これは緊急の課題である。
通貨下落を効果につなげる
新体制を成功させるための前提条件を整えることは、さらに難しい。アルゼンチン・ペソが米ドルとの連動を断つと、たちまち価値がほぼ半減し、インフレが急上昇した。これは社会の貧しい層にとって大きな負担となった。しかし、必ずそうなるわけではない。通貨下落は大きな助けになるだろう。
EichengreenとSachs(1985)によれば、各国が大恐慌から脱した時期は、金本位制を離脱する速度によって大きく左右された。為替相場の柔軟性を取り戻すことは、景気回復に向けた重要な前提条件となるが、それだけでは不十分だ。経済がその変化の恩恵を受けられる状態でなければならない。そのためには、次の3つの準備段階が必要である。
おなじみの通貨下落とインフレの悪循環を防ぐ。
ギリシャ銀行には、適切に行動するための明確な使命と全面的な独立性を与える必要がある。インフレ目標政策は現在の標準的な手法であり、独立性の条件も確立されている。中央銀行の幹部は、決意と柔軟性を併せ持ち、困難な局面を乗り切れる人材でなければならない。旧知の仲間内のネットワークでは到底務まらない。
内部の官僚に申し分ない能力を求め、優れた分析力を持つ外部委員を加える英国の金融政策委員会(MPC)モデルが適切だろう。ギリシャ国内外には、一流のMPCを構成できる優秀なギリシャ人金融経済学者が十分にいる。彼らは戦略を定め、実施方法を描くため、直ちに作業を始める必要がある。
通貨切り下げが効果を発揮する条件を整える。
財市場が適切に機能しておらず、そのため長年、比較優位のある産業でギリシャが競争力のある輸出国となる能力が損なわれてきたことは周知の事実である。多くの研究が、何をすべきか(Papaioannouほか、2015年)、またどの順序で進めるべきか(Campos and Coricelli、2015年)を示している。
債権者が課した条件には、将来性のある改革がいくつも含まれている。ギリシャ政府は、重要な改革を適切な順序で実施することで、債権者に対する交渉の余地を自ら確保すべきだ。その一方で、日曜日の店舗営業や国有資産の投げ売りといった愚かな条件は無視すればよい。グレグジットまでにこれらの改革を軌道に乗せておくことが、成功と失敗を分ける。
新たな為替制度は、EU加盟と両立するものでなければならない。
条約では、適用除外を受けていない加盟国は最終的にユーロ圏に参加することが求められている。ユーロ圏に参加できる多くの国(チェコ、ハンガリー、ポーランド、スウェーデンなど)は、他のEU諸国の怒りを買うことなく、喜んでその義務を履行していない。ギリシャは、そうした国々の仲間入りをするための戦略を立てなければならない。
銀行の破綻処理
銀行は速やかに破綻処理する必要があり、可能であれば納税者負担を生じさせてはならない。銀行再建・破綻処理指令(BRRD)は、現時点で最も先進的な枠組みである。残念ながら、ギリシャ法にはまだ盛り込まれていない。対応は容易だ。必要な内容はすでに用意されている。中央銀行と財務省の間で交わす議定書案も必要となる。中央銀行が資金を拠出することになるが、潜在的な損失は財務省が保証しなければならない。
債務と財政規律
公的融資とそれに付随する条件に依存しないため、ギリシャは市場へのアクセスを回復し、その後も財政規律を維持しなければならない。いくつかの措置が必要である。
言うまでもなく、ギリシャは債務不履行に陥る必要がある。ただし、慎重に進めなければならない。
通貨下落とともに、これは景気回復に必要な条件である。[2] IMFへの債務は返済しなければならない。技術支援だけが目的であっても、IMFの支援が必要になることはあり得るからだ。民間部門への債務については、債務不履行にすべきではない。債務の多くをギリシャの金融機関が保有しているためだ。債務を帳消しにした後、銀行の資本再構成のために借り入れるのは筋が通らない。残る債務は、各種の欧州機関や政府に対するものだ。これらは全額免除されなければならない。ここは容易な部分である。
より難しいのは合意に達することだ。よく知られているように(Levy-Yeyati and Panizza 2011)、債権者は常に憤慨した態度で交渉に臨み、失った資金を取り戻そうとする。しかし、時間がたつといってもそれほど長くはかからず、過去のことは過去のことだと認識し、交渉が可能になる。ギリシャは、いずれ行われる交渉に備えなければならない。ブレイディ債はその一例であり、ほかにも手段はある。[3]
厳しい時期に市場から借り入れるのは最適だが、それを常態化させることはできない。
ユーロ圏に加盟しているかどうかにかかわらず、予算制約は選択肢ではなく義務である。ギリシャは、好況時に笑顔で無責任な融資を行い、苦境に陥ると立ち去って当局に保護を求める銀行家やその他の投資家を信頼してはならないと学んだはずだ。多くの国は、単純なルールと独立評議会に与えられた一定の裁量を組み合わせた、堅実な枠組みを採用している(Wyplosz 2011)。スロバキアと英国は優れた手本であり、ハンガリーの失敗からも教訓を得る必要がある(Kopits、2012年)。
助言
グレグジットを成功させるために国を準備するのは、非常に困難な課題である。現在のギリシャでは、必要な技能を十分に持つ人材は得にくいだろう。また、直ちに着手し、異例の速さで進めなければならない課題でもある。試行錯誤で進めることはできない。
ギリシャ政府には、最高水準の経験豊かな人々からの助言が必要である。最も優れた人材の多くはIMFにいるが、政治的に過敏な問題となる可能性がある。それでもギリシャ側は、今なお力を貸す意欲のある大勢の元IMF職員が持つ豊富な知見を活用できる。彼らの多くはIMFの実績に不満を抱いている。似たような試みを経験した国の元政府高官や、優秀なギリシャ人の学術経済学者からなる小規模ながら精鋭の人材集団も、頼れる資源である。政府は、商業目的を含む組織上の別の目的を持つ銀行やコンサルティング会社に助けを求めるという、ありがちな落とし穴を避けるべきだ。
行政
ギリシャの行政機構は、汚職、コーポラティズム、縁故主義、無能など、さまざまな理由から改革の実行に著しく不向きであることで知られている。どれほど熟慮された決定であっても、行政の末端まで伝わり、意図したとおりに実施されなければ、机上のものにとどまる。機能不全に陥った行政機構を立て直すには何年もかかる。OECDや世界銀行などの国際機関は技術支援を提供できるが、それでは遅すぎる。ギリシャは、一時的に外国人専門家を招く必要があると認めるべきだ。専門家は、新たに採用された若く有能なギリシャ人とともに働くべきであり、その人選は家族のつながりではなく能力に基づかなければならない。
Si vis pacem, para bellum(汝、平和を欲さば、戦に備えよ)
グレグジットは依然として悲惨な選択肢だが、ギリシャと債権者の双方にとって、既定の選択肢となっていることは明らかである。グレグジットに備えることは、ユーロ圏を離脱することを意味しない。逆説的かもしれないが、信憑性のある脅しの基準点があれば、ギリシャと債権者の双方にとって、より良い結果につながる可能性がある。この取り組みの目的は、グレグジットを現実味のある解決策にすることであり、実際に実行することではない。
参考文献
Campos, N. F. and F. Coricelli(2015年)、「ギリシャの改革」、VoxEU、7月17日。
Cavallo, D.(2015年)、 「アルゼンチンという鏡に映るギリシャ」、Vox EU、7月15日。
Eichengreen, B.(2010年)、「ユーロ圏の解体」、A. AlesinaおよびF. Giavazzi編『Europe and the Euro』所収、シカゴ大学出版局、11–51頁。
Eichengreen, B. and J. Sachs(1985年)、「1930年代の為替相場と経済回復」、『Journal of Economic History』第45巻第4号、925–946頁。
Kopits, G.(2012年)、「財政主権と財政規律は両立できるか?」、『Acta Oeconomia』第62巻第2号、141–160頁。
Levy-Yeyati, E.(2011年)、「アルゼンチンはいかにユーロ圏を離脱したか」、VoxEU、10月2日。
Levy-Yeyati, E. and U. Panizza(2011年)、「ソブリン債務不履行の捉えにくいコスト」、『Journal of Development Economics』第94巻第1号、95–105頁。
Mody, A.(2013年)、「ユーロ圏におけるソブリン債務とその再編枠組み」、ワーキングペーパー05、BRUEGEL。
Papaioannou, E., R. Portes and L. Reichlin(2015年)、「ギリシャ:前進への道を探る」、VoxEU、6月19日。
Reinhart, C.(2015年)、「ギリシャへの教訓:1982年から2015年までの強制的な通貨交換」、VoxEU、7月9日。
Reinhart, C. and C. Trebesch(2014年)、「ソブリン債務救済とその後:1930年代、1990年代、そして未来は?」、VoxEU、10月21日。
Wyplosz, C.(2011年)「財政規律:制度よりもルール」、『National Institute Economic Review』第217号、R19–R30頁。
注記
[1] Eichengreen(2010年)は、チェコスロバキアの解体とユーロ圏の状況における類似点と相違点を論じている。
[2] ReinhartとTrebesch(2014年)は、歴史上、債務不履行の後に景気回復が続いてきたことを想起させる。Reinhart(2015年)は、当局の対応が常にあまりにも遅れることを指摘し、債務削減を成功させるうえでの課題を示している。
[3] 選択肢に関する最近の概説はMody(2013年)を参照。
本記事は、次の協力のもとで掲載されています: Vox EU。掲載は、世界経済フォーラムがその見解を支持することを意味しません。
アジェンダの最新情報を受け取るには 週刊ニュースレターに登録してください。
著者:Charles Wyploszは、ジュネーブ国際開発高等研究所の国際経済学教授。同研究所では、国際通貨・銀行研究センターの所長を務める。
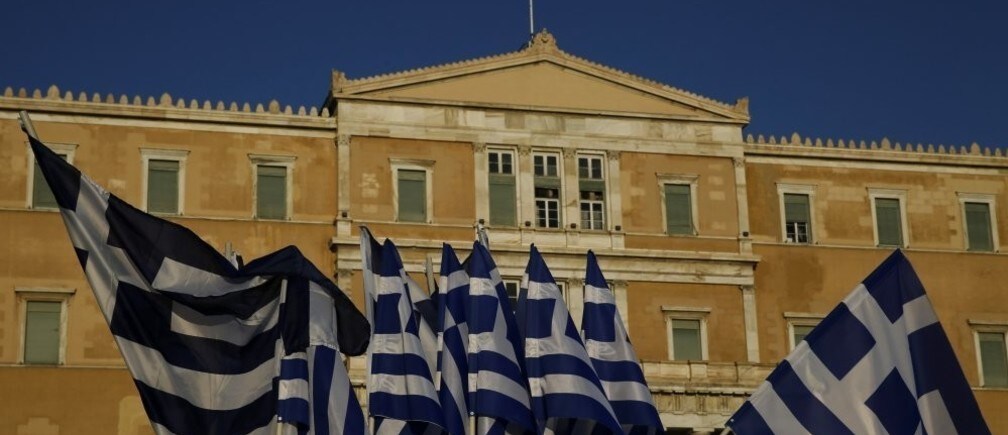
画像:ギリシャ・アテネで、同国最大の公共部門労働組合ADEDYが主催した緊縮財政反対集会の最中、販売用の旗の向こうにギリシャ議会が見える。ロイター/Yannis Behrakis


