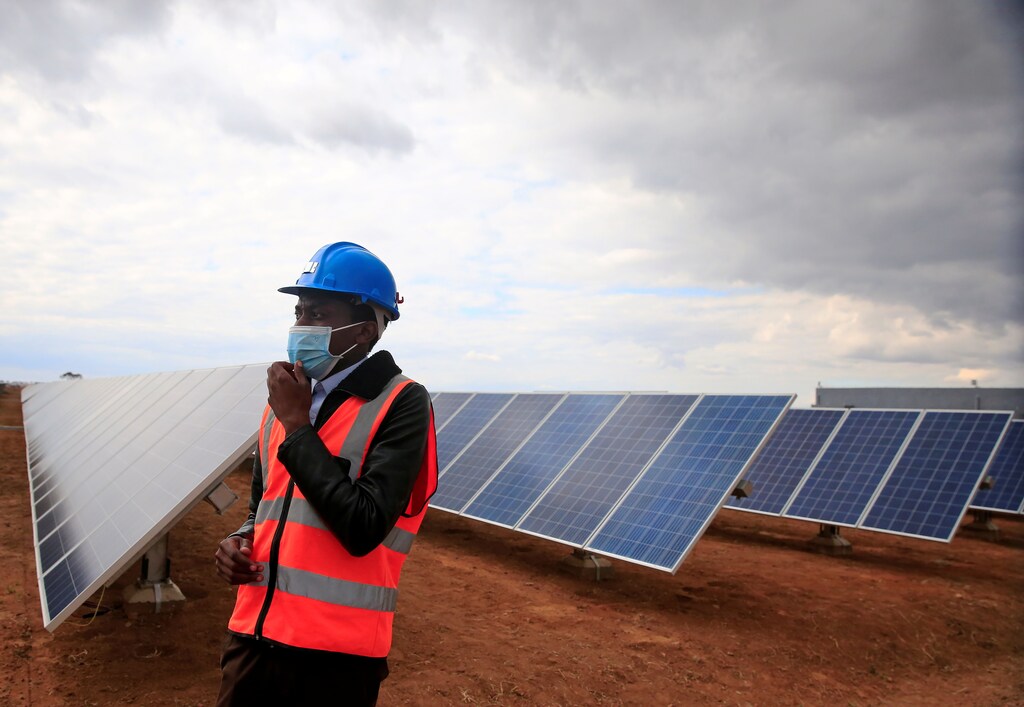
オフグリッド太陽光発電は、サハラ以南のアフリカで電力へのアクセスを改善する最善の方法として期待されてきました。
この分野には多額の資本が流入していますが、公共機関は取り残される危険にさらされています。
この問題に対処する最善の方法は官民パートナーシップです。その理由を説明します。
過去15年間、太陽エネルギー、特にオフグリッド太陽光システム(夜間に電力を供給するために、発電する太陽光パネルと蓄電池で構成されるシステム)は、アフリカの電化に向けた「黄金の解決策」として期待されてきました。これらのシステムは、送電網が不安定で都市部でしか利用できないことが多いサハラ以南の国々にとって特に重要です。
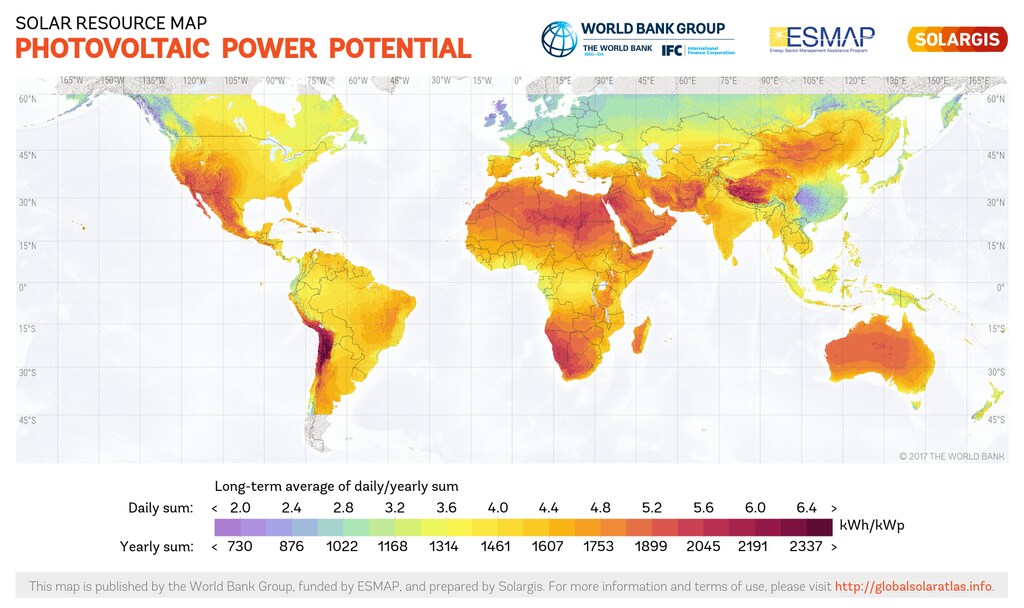
オフグリッド太陽光発電は、次の割合でエネルギーアクセスの向上に大きく貢献しました:2008年から2017年にかけてのサハラ以南のアフリカで32%。良好な日射条件、ますます費用対効果が高まる太陽光発電および蓄電池技術、そして革新的な従量課金型のビジネスモデルにより、この分野には国際的な民間投資家の資本が大量に流れ込みました。2012年から2019年にかけて、11億ドルがオフグリッド太陽光発電プロジェクトに投資され、サハラ以南のアフリカ全域の企業に投じられました。この多額の資本流入は、より明るい未来と、すべての人々へのエネルギーアクセスの到来を告げるものとされました。各国は、信頼性の低い国の送電網や、法外な送電網拡張費用への依存を回避できるはずでした。
しかし、これらの投資の流れを詳しく見ると、状況はそれほど楽観的ではありません。この分野への国際的な民間資本の大部分は、商業・産業分野や人口密度の高い都市部を対象とする投資に向かう傾向があります。さらに、こうした収益を生む分野においても、投資にはリスクが伴う場合があります。その結果、2017年時点でサハラ以南のアフリカの人口の半数以上が依然として電力網に接続されていませんでした。
当然ながら、保健・教育施設、警察署、消防署などの公共機関向けのオフグリッドエネルギーソリューションへの投資は、政府の相手方リスクが高いため、ほとんどの、たとえすべてではないにしても、民間投資家にとっては実現困難です。公共機関の電化とすべての人へのエネルギーアクセスの提供という約束は、主に援助機関が資金を拠出する投資の領域にとどまっています。
公共機関向けのオフグリッドエネルギーを支えるには、初期費用を助成金で賄う資本支出モデルからの転換が必要になります。
公立保健施設や学校向けのオフグリッド太陽光システムに対する援助機関の資金提供型の取り組みでは、通常、太陽光パネルの初期資本支出費用の負担が優先されます。しかし、この初期助成金型モデルには、影響の拡大を制限する重要な制約があります:
・3年から5年という短いプログラム期間では、援助機関は初期の資本投入と、主要業績評価指標としての設置システム数を優先するよう動機付けられます。長期的な運用・保守契約を価格に織り込んで持続可能性を確保することは、期間の短い援助機関の方針の中では管理が困難です。現地のエネルギーサービス事業者が長期的な運用の持続可能性や廃棄を担う動機付けが乏しいため、システムは早期に故障することが多くなっています。
・年間予算の上限と初期資本支出費用の高さにより、援助機関がいずれかの年度に資金提供できる太陽光システムの数が制限されます(民間の従量課金型市場で一般的な、小額のリース支払いを長期にわたって分散させる方式とは対照的です)。
・異なる援助機関の取り組み間で調整が不足しているため、規模の経済による効率化や取引コストの削減が妨げられています。また、他の取り組みで資金提供された設備の上に、数年後に新たなシステムを設置してしまう援助機関の事例も数多くあります。多くの受益者はこれを「墓場」と呼んでいます。
・受益者の当事者意識や所有意識が欠如していることで、逆効果のインセンティブが生まれます。上記の問題により、援助機関は数年ごとに設備を交換するものと期待されるようになります。財務的な負担や動機付けが小さいため、受益者は適切な保守や利用を怠ることが多くなります。
開発金融機関(DFI)と共同の援助資金による、調整された官民パートナーシップにより、公共施設が取り残されない状況を実現できます。
公共部門におけるオフグリッド太陽光発電への資本の調達には、二つの中核的な課題への対処が必要です。第一に、公的な相手方リスクへのエクスポージャーに対する投資家の意欲が乏しいこと、第二に、援助資本の配分が非効率であることです。
DFIはこのギャップの一部を埋めることができるかもしれません。実際、DFIは公的な相手方エクスポージャーを伴う投資を、必要とされる長期の満期でも行える信頼性と能力を備えた主体です。DFIには、商業市場では投資されないような開発を促進する投資に資金を提供するという明確な任務があります。さらに、DFIは大規模なバランスシートを有しています。これらは、まさにこの目的のために官民パートナーシップに投入することができます(ただし、プロジェクトのポートフォリオが適切な規模になるように集約されている場合に限ります)。時間の経過とともに、DFI主導の取り組みは強力な実績を築き、民間投資家の参入も促すことができます。
DFIに対する適正な収益率を提供するためには、金融リースの期間を通じて、DFIへの基礎的な支払いを支援または保証する援助資本が依然として必要になります。これには、短期的かつ資本支出中心のモデルから離れることが求められます。代わりに、援助機関は、支払いを負債に合わせるため、より長期の共同リース方式を採用する必要があります。そしてこの仕組みを機能させるには、援助機関は、この追加的な資金調達コストを上回る便益があると確信する必要があります。その論理はこうです。費用を長期にわたって分散させることで、援助機関は初日から、より多くの公共施設へのエネルギーアクセスに資金を提供できます。さらに重要なことに、長期リースモデルへの移行は、長期的な運用の持続可能性を確保し、より持続可能な経済的、環境的、社会的影響への道を開くことができます。
KOISは、インパクト金融企業であり、例えば現在、官民パートナーシップの仕組みを設計しています。この仕組みは、DFIおよび長期の共同援助資金と保証を活用するものです。これはサハラ以南のアフリカにおけるUNDPのSolar4Healthプログラムとの提携により進められています。この投資の仕組みを5つのパイロット国で成功裏に展開できれば、大陸全体への拡大のロードマップとなる可能性があります。この仕組みは、太陽光によるアフリカの電化競争で公共機関が取り残されないようにし、民間投資家が参加できる資金調達モデルを生み出すことにも役立つかもしれません。


