欧州は世界の競合国に後れを取るリスクに直面している。急進的な技術変革の時代において、欧州企業は有形投資・無形投資の両面で米国と比べて投資が不十分である。本コラムは、スキル、イノベーション金融、事業環境、インフラ、そして単一市場の深化に関連して、欧州経済の「リツーリング(retooling)」を求めている。
過去1年間、中長期的な経済見通しに関する懸念が顕著に再浮上している。IMF(2018)は最新の予測において、潜在成長に作用する「強力な構造的逆風」に注意を促しており、これは景気循環的要因によって一時的に相殺されてきたにすぎない。同様に欧州委員会(2018)は、支援的な資金調達環境にもかかわらず、大きな下方リスクに直面する穏やかな経済成長を見込んでいる。
欧州の生産性成長率および潜在成長率が比較的低い背景には、さまざまな構造的要因がある。よく知られ、比較的よく研究されているのは、研究開発(R&D)投資(Van Ark et al. 2008, Moncada-Paternò-Castello et al. 2010, Cincera and Veugelers 2014)およびその他の無形資産(Haskel and Westlake 2017)におけるEUと米国の間の根強い格差である。近年の研究では、国内および国家間におけるイノベーションの普及の役割も検討されており(Andrews et al. 2015, Cirera and Maloney 2017)、Gopinath et al.(2017)およびRestuccia and Rogerson(2017)は資本の誤配分の原因とコストについて論じている。しかし、考慮すべき要因は他にも多くあり、例えばスキルの制約(Cedefop 2018)、市場規模、そして機械・設備投資率におけるEUと米国の間の、近年の、あまり知られていない乖離などがある。
EIB投資報告書2018/2019(EIB 2018)は、欧州における投資および投資金融について包括的な分析を提供している。1 欧州全域の12,500社を対象とする、唯一の年次調査の最新知見に基づき、2 さまざまな資産クラスにおける投資に影響を与える構造的要因と景気循環的要因を分析し、EU経済の弱点の一部、不作為の想定コスト、そして「リツーリング」が何を伴うべきかについて示唆を与えている。
強い投資回復の後、逆風が強まり、構造的課題は残っている
欧州における投資は、支援的な金融政策と資金調達環境を背景に、明確に回復している。GDPに対する欧州の投資の強度は、現在、長期平均水準に近い。この回復は、機械・設備および無形資産への投資によって牽引されており、住宅および建築物への投資も現在持ち直しつつある。金融・財務環境がこの回復を支えてきた。企業の借入コストは依然として歴史的に低水準にあり、EU投資調査(EIBIS)において、投資の主要な障害として資金調達へのアクセスを挙げる企業の割合は低く、17%へと低下している。
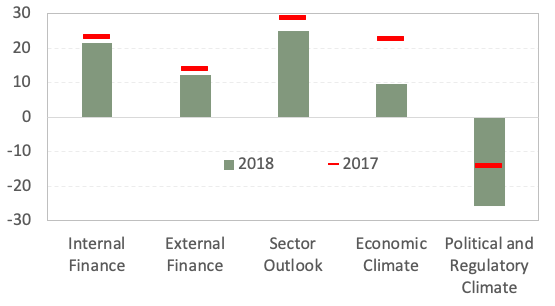
しかし、逆風は強まっており、潜在成長率の低さに関する長年の懸念が加わっている。EIBISは、企業に対し投資活動に影響を与える様々な要因の関連性を評価するよう求めている。経済環境を投資にとって支援的だと考える企業の純比率は2017年比で低下した一方、政治・規制環境を投資にとって否定的だと考える企業の純比率は大幅に上昇した。これは、ブレグジット、社会的緊張の高まり、政治的分極化、そして経済リスクの増大が不確実性の高まりに寄与しつつある中で、センチメントが変化しつつあることを示す初期の兆候である。
図1逆風が強まっている(各要因を支援的と考える企業から、否定的と考える企業を差し引いた値)
EU経済の構造的弱点
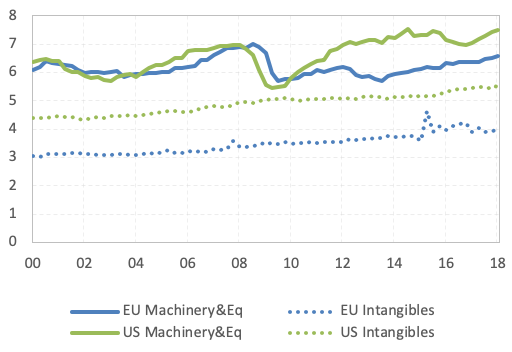
破壊的な技術変革の時代において、欧州の回復は、少なくとも米国の経験と比べると、実際には比較的弱い。危機以降、機械・設備への投資においてギャップが生じている。この効果の一部は米国のシェールブームに関連しているものの、新技術の広範な導入を伴う技術変革に、EUが追いつけるのかという疑問も提起している。
図2投資ギャップ、EU対米国(機械・設備および無形資産、GDP比%)
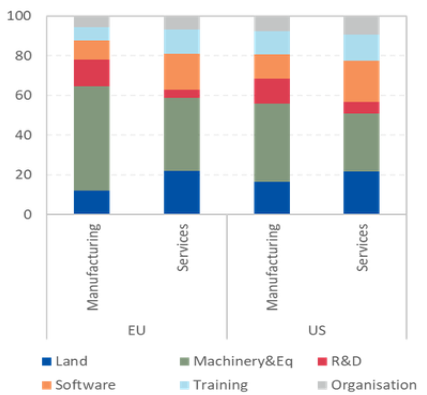
この有形投資のギャップは、よく知られた無形投資のギャップと合わせて見ると、さらに懸念される。欧州企業は依然として、投資の異なる形態間の補完性を内部化するために、さまざまな形態の無形資産へ投資する必要性を認識できていない。R&Dは重要な無形投資の唯一の形態ではない。ソフトウェア、スキル、組織変革への投資は、製造業とサービス業の双方において、新しいデジタル世界の不可欠な要素となりつつある。
図3欧州企業は無形資産への投資が少ない(企業投資総額に占める%)
イノベーションのプロセスの最前線において、EUはまた、懸念すべき活力の欠如を示している。EIBISのデータに基づき、企業を、イノベーションを行わない企業、イノベーションを導入するのみの企業、R&Dを実施する企業、そしてR&Dと世界的に新しい製品の導入の両方を行う「先導的イノベーター」に分類することができる。米国と比べ、EUにはまったくイノベーションを行わない企業、またはイノベーションの導入のみを行う企業が多いことが分かる。欧州が特に遅れているのは先導的イノベーター、とりわけ若い企業においてである。これは、より固定的な体制の兆候であり、若い企業が既存の競合企業を追い落とすことに成功する例が少ない。
図4欧州では先導的イノベーターが少ない(企業の設立年数別イノベーションプロファイル、%)
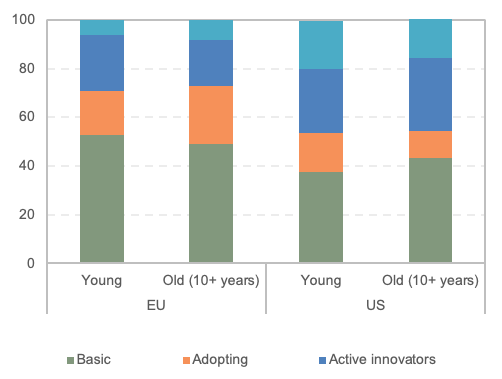
注記: イノベーションプロファイルは、企業のR&D支出、ならびに自社、国、または世界にとって新しい製品およびプロセスの導入状況に基づいて定義される。
世界のR&D支出上位企業を見ると、中国の急速な台頭だけでなく、欧州における活力の相対的な欠如も明らかである。2011年以降、上位企業への新規参入は米国と比べて少ない。これに加えて、ハイテク分野における欧州企業の存在感がはるかに低いことも伴っている。
図5欧州には「新しい」世界的リーダーが少ない(R&D世界支出上位2,500社のシェア、%)
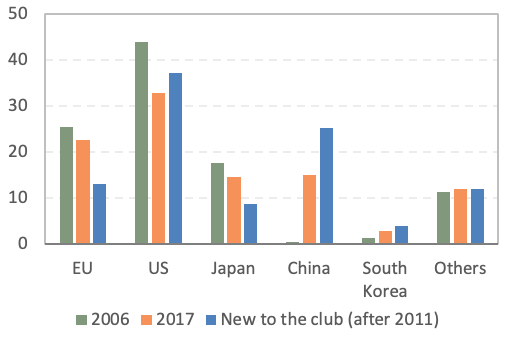
注記: 2006年および2017年の世界のR&D支出上位2,500社に占める企業の%、ならびに2011年以降のこのグループへの新規参入企業の%
欧州におけるイノベーションと技術変革の制約の一つは資金調達である。欧州の金融セクターは主に銀行中心であり、銀行はイノベーションおよび無形投資への資金供給に比較的不向きである。債務のコストは現在、世界金融危機前の水準より約400ベーシスポイント低いが、株式のコストは同程度まで低下していない。株式のリスクプレミアムは依然として高止まりしており、株式と債務のスプレッドは危機前よりも依然として大きい。プライベート・エクイティ、ベンチャーキャピタル、上場株式による資金調達は、いくつかの面で米国や先進的なアジア諸国に遅れを取っており、その結果、欧州企業は銀行融資への依存度が高まり、金融ショックへの耐性が弱まっている。
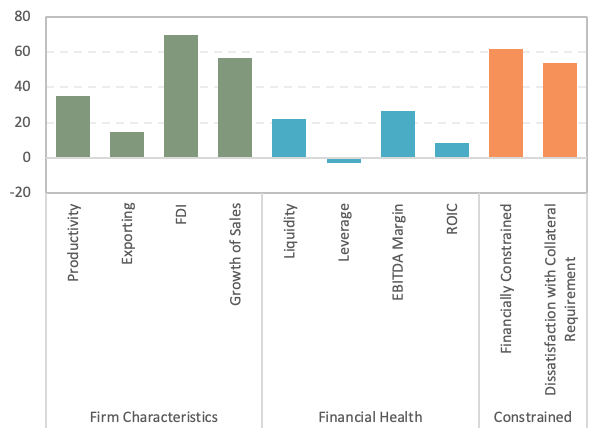
この影響はEIBISのデータにも表れている。イノベーションを行う企業と行わない企業を比較すると、イノベーターはより良好なパフォーマンスと財務健全性を示す一方で、資金制約を受ける可能性が有意に高いことが分かる。銀行融資に対する担保要件への不満も特に顕著であり、知的財産など無形資産に投資する企業であれば、予想されるところである。
図6イノベーションを行う企業と行わない企業の差(イノベーションを行わない企業、すなわち特許を取得していない企業からの乖離率、%)
スキルは別の制約となっている。欧州企業の77%が、適切なスキルを持つ人材の不足を投資の障害と考えている。このスキル不足は、技術およびスキル要件の変化に対する構造的な調整プロセスを反映しており、多くのEU諸国における逼迫した労働市場と、中東欧における人口移動によって悪化している。企業レベルでは、より革新的な企業ほど、スキル人材の不足を制約として報告する傾向が強い。EU企業の71%は研修に投資しているが、最近の研修投資が十分であったと考えているのは21%にとどまる。これは、研修による便益を企業が内部化することの難しさを部分的に反映している可能性があり、この分野における公共の取り組みの重要性を示している。
図7スキル不足(イノベーションプロファイル別、適切なスキルを持つ人材の不足を投資の障害と考える企業、%)

質の高いインフラは、もう一つの重要な経済的促進要因であるが、EUにおけるインフラ投資は回復に後れを取っている。GDP比1.7%は、現在、金融危機前の水準の約75%にとどまり、わずかな回復の兆ししか見られない。これはニーズの飽和への対応とは考えにくい。投資の減少はインフラの質とは相関しておらず、欧州の大規模自治体の3分の1が、インフラ投資は依然としてニーズを下回っていると述べている。むしろ、これは危機の間に公共投資がインフラから離れたことを反映している。公共部門の縮小とともに、プロジェクトを創出する能力も低下している。資金面のギャップだけが問題ではない。計画能力もプロジェクト創出能力も低い。新たなナラティブ(考え方)が必要であり、民間部門と公共部門の協力を促すための、より明確なインセンティブも必要である。
図8インフラ投資は依然として低水準(インフラ投資、GDP比%)
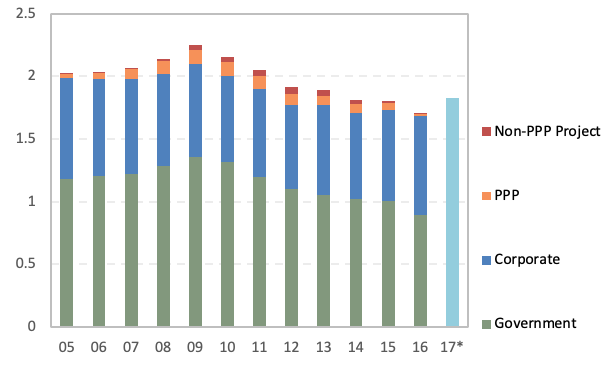
注記: * 暫定推計値。
これらの弱点に対処する上で、制度的枠組みが鍵となる。自治体の43%が、計画およびプロジェクト創出のための技術的能力を主要な障害と見なしている。官民パートナーシップを適切に構築することの困難さから、民間部門の事業者へのインセンティブが不明確になっている。また、制度的な質の指標で高評価を得ている地域では、企業がイノベーションを行う可能性は3倍、特許を導入する可能性は9倍高いことも分かっている。一方で、企業は事業規制と労働市場規制の双方を、投資に対する重大な障害と見なしている。
図9投資に対する長期的な障壁(投資の障害を報告する企業の%)

破壊的なデジタル技術と技術的リーダーシップをめぐる世界的競争に直面する中、不作為のコストは大きい
EIBISのデジタル化およびスキルに関する調査モジュールは、EUと米国の1,700社を対象としており、EUと米国におけるデジタル化の達成度を初めて直接比較したものである。調査結果は、デジタル技術を導入する企業ほど生産性が高く、投資を多く行い、イノベーション活動により積極的に関与する傾向があることを示唆している。また、これらの企業はデジタル技術の導入によって売上が増加したと考えており、デジタル技術を導入していなければ売上はより低かったと考える企業は、製造業で50%多く、サービス業では60%以上多い。
さらに懸念されるのは、デジタル化が「勝者総取り」の力学を生み出しつつあるように見えることである。一方で、デジタル化は高いマークアップと関連しており、競争の欠如を示唆している。他方で、最も生産性の高いデジタル企業は、デジタル化によって直面する競争が差し引きで減少すると予想している。これらの力学は、デジタル技術の導入が遅れると、競争力に対して不釣り合いで長期的な影響をもたらしうることを示唆している。
破壊的技術の重要性が高まる中、不作為のコストが存在する。これまでのところ、製造業では欧州企業はデジタル技術の導入において米国の同業企業と足並みをそろえてきたが、サービス業ではEU企業が遅れている。さらに、最も先進的なデジタル化の形態(モノのインターネット、ビッグデータ、ソフトウェア開発)を見ると、欧州と米国のデジタルギャップがより明白である。
図10デジタル化は競争を増加させるか(完全デジタル企業と非完全デジタル企業の生産性五分位別の予想)
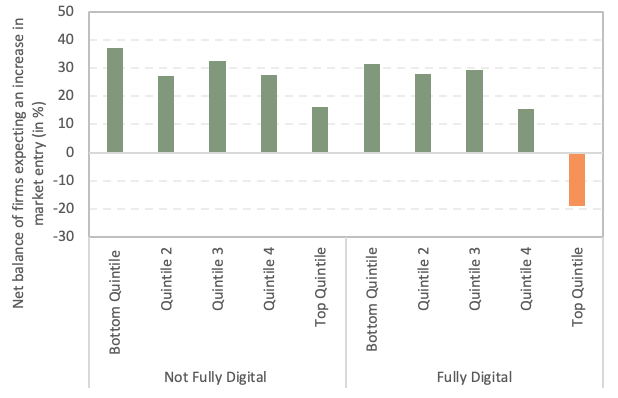
注記: 企業は全要素生産性の五分位で分類されている。グラフは、デジタル化によって競争が増加すると予想する企業の割合から、競争が減少すると予想する企業の割合を差し引いた値(純値)を示している。
欧州経済を作り直す必要がある
欧州経済は依然として、将来の緊急の課題に対処するための「ツール」を欠いている。課題とは、急速なイノベーションとデジタル化に直面しながらも世界的競争力を維持すること、持続可能性を実現すること、そして包摂的で結束の強い社会を創出することである。これには、あらゆるレベル、とりわけ欧州レベルでの対応が求められる。欧州の貯蓄を最も生産性の高い用途へと配分するため、投資家の自国偏重を克服する欧州協力が必要である。これは、CMU(資本市場同盟)および銀行同盟を通じて金融統合を推進することを意味する。また、EIBやEU予算といったEUの手段を十分に活用することも意味する。
本分析はまた、注意すべき主要分野を示している。
需要側と供給側の双方において、企業の成長、市場への参入と退出に関する規制環境を改善し、さらに「株式ギャップ」と「成長段階の罠」に対処することで、ダイナミックで革新的な事業環境を促進すること。
特にサービス分野において単一市場をさらに深化させ(デジタル化へのインセンティブにとって極めて重要)、真の欧州デジタル市場の条件を整えることを通じて、市場効率へのコミットメントを示すこと。
インフラガバナンスの改善、資金調達への技術的能力の補完、そして新技術の革新と導入への支援を通じて、インフラおよびイノベーションへの重要な投資を解き放つこと。その際、R&Dだけでなくあらゆる無形資産に焦点を当て、資産クラス間の補完性や、民間・公共投資の補完性を考慮すること。
スキル不足の解消に向けて共に取り組むこと。これは、競争力と社会的包摂の双方に対応するウィン・ウィンの政策の機会をもたらす課題であり、EUレベルでのより協調的な行動の可能性もある分野である。
欧州の再構築は、社会的・環境的に持続可能でなければならず、自動化が雇用とスキル需要に与える影響、サイバーセキュリティとデータガバナンスの課題、そして何より気候変動緩和への投資の段階的な拡大の必要性を考慮に入れなければならない。


