融資型クラウドファンディング・プラットフォームは、レバレッジが低く、取り付け騒ぎが起きにくく、破綻処理も容易な金融仲介の機会を提供する。本稿では、OECD諸国におけるこうしたプラットフォームの規制体制と、EU全域でのパスポート制度に関する欧州委員会の提案を概観する。規制にあたっては、実験を可能にする柔軟なアプローチと、市場の失敗に対処するための強力な監督とのバランスを取る必要がある。
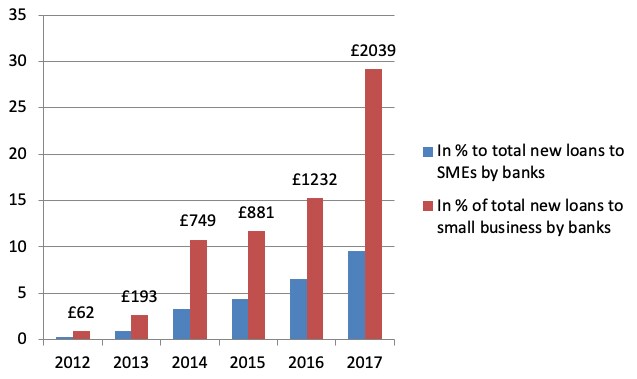
融資型クラウドファンディング・プラットフォームは、インターネット上のプラットフォームを通じて貸し手と借り手を直接結び付ける、新たな金融仲介の形態である。融資市場に占める割合は依然としてごく小さいものの、一部のニッチ市場では銀行融資に代わる有力な選択肢となっている。例えば2017年、英国のクラウドファンディング・プラットフォームによる企業向け融資は、中小企業向け新規融資のほぼ30%に達した(Zhang et al. 2018)(図1参照)。
図1 英国の企業向け融資型クラウドファンディング
技術的には、融資型クラウドファンディング・プラットフォームはリスク変換や期間変換を行わないが、将来的に銀行に類する機能を担えるようなビジネスモデルを模索している(Havrylchyk and Verdier 2018)。
多くのプラットフォームでは、貸し手が融資基準(リスク、期間など)を設定することで、融資プロセスを自動化できる。これにより取引コストが下がり、分散投資が可能になる。
プラットフォームは信用スコアリングを用いて各借り手にリスク区分を割り当て、貸し手からデューデリジェンスを委任される範囲で、実質的に委任されたモニターの役割を果たす。
一部のプラットフォームは、貸し手が融資を他の投資家に売却できる流通市場を設け、流動性サービスを提供している。
クラウドファンディングの規制
既存の規制慣行を調べるため、OECD全加盟国にクラウドファンディング規制に関する質問票を送り、17か国から回答を得た(Havrylchyk 2018)。多くのOECD諸国は融資型クラウドファンディング・プラットフォームに既存の規制への適合を求めているが、回答国のうち9か国は、この金融仲介形態を規制するために特別に設計された法律を制定していた。
2018年3月、協議を経て、欧州委員会は融資型と投資型の両方のクラウドファンディングを対象とする、EU全域のパスポート制度案を提示した(European Commission 2018)。
表1 融資型クラウドファンディング・プラットフォームに認められる活動の概要
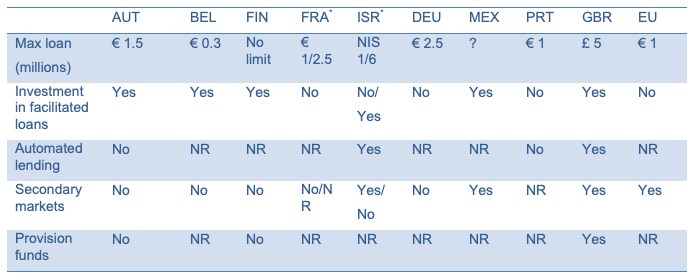
表1は、融資型クラウドファンディング向けに特別に設計された規制を導入した国について、質問票の結果をまとめている。これらの規制文書は特定の手段を提案するのではなく、クラウドファンディング・プラットフォームの活動範囲を定めている。一部の規制当局がプラットフォームを単純な信用仲介に限定する一方で、融資実行額の上限を高く設定し、自動融資や引当金の提供、流通市場を認め、プラットフォームが仲介する融資への投資も許可する規制当局もある。
クラウドファンディング・プラットフォームを信用仲介に限定すれば短期的なリスクは抑えられるが、プラットフォームがビジネスモデルを試し、最終的に銀行と競争することも妨げられる。この点で、欧州委員会の最近の規制案は保守的に見える。自動融資に言及せず、融資額の上限を100万ユーロに設定し、プラットフォームが融資する案件への投資を明示的に禁じ、流通市場(「掲示板」と呼ばれる)の運営におけるプラットフォームの責任も限定している。
金融システムには、規制当局が対処すべき市場の失敗が3種類ある。すなわち、協調の問題と取り付け騒ぎ、モラルハザードと逆選択、市場支配力または参入障壁である。
協調の問題と取り付け騒ぎ
大規模な融資型クラウドファンディング・プラットフォームは流通市場を提供している。これは投資家に流動性をもたらすうえで有用であり、プラットフォームの規模拡大に不可欠となる可能性がある。理論上、流通市場を持つプラットフォームは、銀行と同じような協調の問題や自己実現的な取り付け騒ぎに直面しない。貸し手と借り手が直接結び付いているため、貸し手が取り付けに走るかどうかは他の貸し手の行動ではなく、融資ポートフォリオに含まれる借り手の支払能力だけに左右される。
それでも、流通市場が流動性を失い、取引される融資の価格が不適切になる可能性はある。また、プラットフォームが貸し手に期間変換を約束する(つまり、投資をいつでも換金できると約束する)のは誤解を招く。現在、多くの国では流通市場が禁じられており、表1に示すように、規制の方針が明確でない国もある。特にEU案は、プラットフォームが取引システムを設置できないと明記する一方、投資家同士が融資契約や譲渡可能証券を直接売買するための掲示板を提案している。重要なのは、クラウドファンディング・プラットフォーム上でのこうした売買は、顧客自身の裁量と責任で行われるという点である。
規制上の課題:協調の問題と取り付け騒ぎ:
流通市場が円滑に機能することを、どう確保すればよいか?
プラットフォームが貸し手に期間変換を約束しないよう、どうすれば確保できるか?
逆選択とモラルハザード
個人の貸し手は、誰に融資するかを選ぶ際に深刻な逆選択の問題に直面する。ほとんどの規制当局が融資額の上限を設けているため、この問題は特に深刻である(表1)。その結果、融資先は中小企業に限られるが、こうした融資はリスクが高く、不透明な傾向にある。この逆選択を緩和するため、貸し手はデューデリジェンスをクラウドファンディング・プラットフォームに委任する。そのため、プラットフォームに優れたリスク管理体制が備わっていることを確保する必要がある。プラットフォームはビッグデータや機械学習に基づく新たな信用スコアリング手法を試すと考えられる。こうした手法は有望だが、まだ検証されていない。重要な点として、デューデリジェンスとスコアリングモデルは現時点で監督の対象となっていない。
信用損失をすべて貸し手が負担するため、プラットフォームと貸し手のインセンティブを一致させることが規制の中核であるべきだ。自らも一定のリスクを負うことを示すため、仲介する融資に投資するプラットフォームがある一方、自社資本で引当金を設け、最初の損失を吸収するプラットフォームもある。実際、プラットフォームが仲介する融資のリスクを保持しなければ、そのビジネスモデルは証券化過程における「組成・販売」モデルに似たものになり得る。これは信用基準を緩めたため、世界金融危機の主な原因の一つとなった。
EU案では、複数の国で、プラットフォームが自ら仲介する融資に投資することを明示的に禁じている(表1)。プラットフォームが最良の融資案件だけを選別する利益相反が生じる可能性が、この規則の理由である。これは正当な懸念だ。プラットフォームが融資に投資するのであれば、すべての融資に投資すべきである。適切に設計された最低自己資本要件を設ければ、プラットフォームの経営者や株主が貸し手を過度なリスクにさらさないよう、インセンティブを与える手段となり得る。
最後に、将来プラットフォームがシステム上重要な存在になった場合に備え、秩序ある破綻処理を可能にする必要がある。つまり、プラットフォームが破綻しても貸し手が損失を被らないよう、融資の返済を継続できる仕組みである。大きすぎる、または相互の結び付きが強すぎて破綻させられない金融機関が存在すれば、政府による救済の可能性が高まり、モラルハザードの問題が深刻化する。これまで大規模なプラットフォームの破綻はないが、貸し手と借り手が直接結び付いているため、銀行よりもプラットフォームの秩序ある破綻処理を設計しやすい。損失を各貸し手が負担する点で、ベイルインの仕組みに似ている。
規制上の課題:逆選択とモラルハザード
スコアリングモデルの革新を妨げずに、プラットフォームに適切なリスク管理体制を整えさせるには、どうすればよいか?
プラットフォームと貸し手のインセンティブの一致を、どのように規制すべきか?
破綻時に円滑な処理を確保するには、どうすればよいか?
市場支配力と参入障壁
融資型クラウドファンディング・プラットフォームは、大手銀行が支配する市場に参入しており、多くの参入障壁に直面している。乗り換えコストが高いため、プラットフォームは既存銀行から十分なサービスを受けていないリスクの高い借り手を対象に、市場を拡大せざるを得ない(De Roure et al. 2016, Morse 2015)。
これは、銀行がレバレッジを縮小し、信用力のある借り手への融資を減らす必要があった金融危機後の時期にはうまく機能した(Havrylchyk et al. 2018)。しかし、新規参入者が銀行に融資を断られた借り手だけを顧客にすれば、債務不履行率が上昇し、融資管理手数料を失うリスクがある。つまり、クラウドファンディングのビジネスモデルが長期的に存続するには、銀行とプラットフォームが優良な借り手をめぐって直接競争する必要があると考えられる。
これは容易ではない。既存銀行は融資型クラウドファンディング・プラットフォームに対して情報面で優位にある。長期的な関係を通じて銀行は借り手に関する詳細なデータを得ており、それによって債務不履行リスクをモデル化できる。金融仲介に内在する規模と範囲の経済も、大きな参入障壁である。さらに、明示的および暗黙的な政府保証により、銀行は資金調達コストで優位に立つ。他の条件が同じであれば、大手銀行はクラウドファンディング・プラットフォームより低い金利で融資を提供できる。
規制上の課題:市場支配力と参入障壁
プラットフォームと銀行の競争条件を、どうすれば公平にできるか?
政策当局は新しい技術への移行を容易にすべきか。すべきなら、どのような手段を用いるべきか?
既存銀行に対する政策(資金調達コストを引き下げる明示的・暗黙的な保証など)が、銀行とクラウドファンディング・プラットフォームの競争条件を歪めないようにするには、どうすればよいか?
クラウドファンディング・プラットフォーム上の機関投資家
以上の議論から、クラウドファンディングのビジネスモデルは、レバレッジが低く、取り付け騒ぎが起きにくく、破綻処理も容易であるため、銀行業より安定する可能性がある。一方で、多くのプラットフォームは専門性の高い機関投資家の投資を認めている。機関投資家の存在は、融資が実行されるという重要な保証を借り手に与えるからだ。しかし、こうした機関投資家がレバレッジをかけ、取り付け騒ぎやモラルハザードの問題に陥りやすければ、融資型クラウドファンディングのビジネスモデルが持つ利点はすべて失われかねない。
規制上の課題:機関投資家
個人投資家と機関投資家の双方を公平に扱うには、どうすればよいか?
融資型クラウドファンディング・プラットフォームと、レバレッジをかけた「大きすぎて潰せない」金融機関との相互連関を、どうすれば抑えられるか?
結論
要約すると、融資型クラウドファンディング・プラットフォームは、さまざまなビジネスモデルを試している。したがって、市場の失敗が生じた場合に介入できる強力な規制当局と監督機関の監視の下で、こうした試みが行われるようにすることが重要である。


