
過去30年間、ユーロ圏諸国は重大な変化を経験し、さまざまなショックに耐えてきた。本コラムでは、1990年から2016年までの幅広い変数をまとめ、成長率の変動と格差との間に生じうる関連性を検証する。分析結果は、特に周辺国において、制度統合が長期的な成長を支える重要な正の役割を果たすことを示唆している。競争力と金融政策も長期的な持続的成長に影響を与えており、一方でソブリン・ストレスの上昇、株式価格のサイクル、非金融法人への貸出、対GDP比の債務は、中核国および周辺国において、効果が混在しているか、または負の効果をもたらしている。
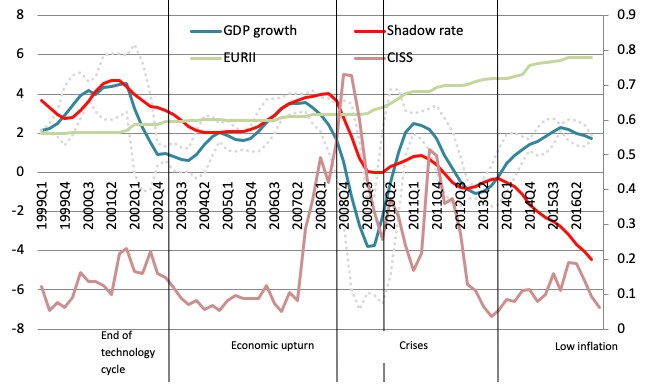
ユーロ圏経済は、過去30年間に重大な変化を経験し、さまざまなショックに見舞われてきた。これらの経済は、欧州の経済・通貨統合の過程によって結びつき、名目収束を経験し、単一通貨と単一の金融政策を共有してきた(Campos and Coricelli 2019)。ユーロの導入に伴い、いくつかの要因によってユーロ圏諸国間の格差は縮小した。同時に、これらの諸国は、名目為替レートの乱高下(1992~1993年)、ドットコム・バブルの崩壊(2000年代初頭)、大安定期(Great Moderation)、2007年8月に始まった金融混乱とそれに続くグローバル危機およびユーロ圏のソブリン危機、そして最後に、2013年に始まった長期にわたる低インフレ期も経験してきた。図1は、この動乱の時期の概観を示している。2007年に始まった危機への対応も、本分析にとって重要である。ECBは例外的な標準的および非標準的な金融政策を実施してきた。さらに、危機の期間中に制度改革が導入され、いくつかの国では構造改革の速度が高まるのが見られた。
本分析では、過去30年間に成長を刺激しまたは抑制しうる要因として、どのようなものが作用してきたのかを問う。これらの要因は、実体的、金融的、金融政策的、および/または制度的なものだろうか?これらの要因はどのように相互作用しているのか?現時点では、本分析は大まかな筆致で描かれた探偵小説のようなものである。これは相関関係の分析であり、因果関係の分析ではないが、より詳細に検討する価値のある関連性を指摘するものである。本アプローチは、通常ソロー型の外生的成長モデルや内生的成長理論に基づく決定要因に焦点を当てる成長に関する文献において新規性を持つ。本分析の目的は、1990年以降のユーロ圏諸国における成長率の変動と格差の背景にある可能性のある要因を探る、理論に依拠しない分析ツールを提供することである。
実体的、金融的、金融政策的、制度的要因の候補群
最近の論文(Comunale and Mongelli 2019)では、ユーロ圏諸国について、1990年第1四半期から2016年第4四半期までを対象とした、実体的、金融的、金融政策的、制度的変数の幅広い集合をまとめた。また、ユーロ圏諸国を2つのサブグループに分けて検討した。ユーロ圏の「中核国」(ベルギー、ドイツ、フィンランド、フランス、ルクセンブルク、オランダ)と「周辺国」(スペイン、イタリア、ポルトガル)である。これらの各ブロックには多様な変数が含まれている。各ブロックを代表する変数は図1に示している。
実体的変数には、財政赤字、対GDP比の債務、世界のGDP、そして実質実効為替レート(REER)の伸び率を価格競争力の指標として含めている。ソブリンおよびシステミック(主に金融面の)ストレスという文脈では、特にデータの過去10年間において重要となる、これらの側面を考慮した指標を含めている。具体的には、国別のソブリン・ストレス複合指標(SOVCISS)と、Holló et al.(2012)によって算出された共通のシステミック・ストレス複合指標(CISS)である。1 金融ブロックでは、WGEM実質・金融サイクルチーム(ECB 2018)による研究に基づく、信用、住宅価格、株式価格に基づく金融サイクルの複数の指標も含めている。また、Comunale(2020)による、国内におけるサイクル間の同期性指数の新しい一群も活用している。2 金融政策要因については、伝統的な金融政策と非伝統的な金融政策の両方を捉えるため、Wu and Xia(2016)のシャドー金利を用いている。さらに、Dorrucci et al.(2015)による欧州統合の動向を示す、欧州地域制度統合指数(EURII)も検討している。
図1ユーロ圏の成長率と成長要因
次に、上記の出来事に基づいて成長に影響を与えた可能性のある要因を、Magnus et al.(2010)による加重平均最小二乗法(WALS)を用いて選択する。適切な推定量と設定を選択するために診断ツールを実施する。これらには、選択された変数が短期および長期の成長に与える寄与を定量化するのに役立つ異質性パネル誤差修正モデル、横断面の従属性および内生性の可能性を補正するための操作変数を用いる動学的因子モデル、ならびに伝達経路と国別の結果を明らかにするための、変数の一部に対するパネルおよび国別VARが含まれる(Comunale and Mongelli 2019)。
EUの制度統合、競争力、金融サイクルが重要である
本分析では、EUの制度統合と長期的な成長との間に正の関連性を見出した。特に周辺国においてその傾向が顕著である。これは、各種の仕様と設定にわたって頑健な結果である。制度指数をさらにその構成要素に分解すると、金融統合と政治統合に大きく有意な正の役割が見られる一方、経済統合と金融統合は成長の促進に効果がないことがわかる。より深い金融統合は中核国に有益な効果をもたらしているようだが、周辺国では有意ではない。政治統合については逆の傾向が見られ、その増加は周辺国に限って長期的な成長を押し上げる(Comunale and Mongelli, 2020)。
競争力の向上は、ユーロ圏において長期的な成長を持続的に維持するうえで重要であり、ソブリン・ストレス、特にシステミック・ストレスの低下も同様に重要である。特に、Berg and Miao(2010)で報告されているように、REERは政策手段ではなく、主に政策行動と外部性の結果である。したがって、生産性のより高い適切な部門への資金供給は、競争力を高め、ひいては長期的な成長を促進しうる。世界のGDPを含めることにより、グローバルな連関と波及効果をさらに検証しているが、世界のGDPはユーロ圏の成長と正に関連しているようだが、それは短期に限られる。
株式価格サイクルは、危機直前に一部の国で景気循環の上昇局面の規模が大幅に拡大した時期に、GDP成長と正の関連性を示した。これは極めて短期においてのみ高い成長と関連しており、全体的な業績に持続的な効果はなかった。一方、非金融法人への貸出は、長期的な成長に正の役割を果たしていた可能性があり、特に中核国においてその傾向が見られる。周辺国では、これらの貸出がGDP成長に有意な影響を与えているとは確認されなかった。この結果は、各経済において資金がどのように利用されたか、すなわち生産性の高い部門と低い部門のいずれに向けられたかに依存している可能性がある。WALS検定を通過した唯一の同期性指数は、長期金利と家計向け貸出との間のものであり、長期金利と金融環境との間の異なる関連性を示している。3
公的債務と(非伝統的)金融政策の役割
周辺国の対GDP比債務は、短期においてのみ負の成長と関連しており(また、これがサンプル全体における同様の結果を生み出している)。これは、公的債務と経済成長との関係に関する一般的な実証研究と一致しているが、その問題については決定的な結論には至っていない(Panizza and Presbitero 2014、Mika and Zumer 2017)。
金融政策のスタンスは、ゼロ金利制約までは短期金利によって、その後はシャドー金利(Wu and Xia 2016)によって代理される。EONIA(水準)とGDP成長率との間には、2008年第3四半期の危機によって中断されるまで強い同方向の動きがあった(図1)。我々の結果では、金利の係数は正であるが、長期においてのみ有意である。予想どおり、符号は常に正である。これは、金融政策が内生的に設定されるためであり、GDPが上昇すると金利は引き上げられ、GDPが低下すると金利は引き下げられる。実際、サンプルの初期においては、GDPが金利に先行していた。大不況後の停滞は、その状況に対応するためにとられた金融政策のスタンスを説明している。ソブリン債務危機以降、伝達メカニズムは機能不全に陥り、金融政策は(次第に度合いを強めながら)緩和的に運営されてきた。2013年には、シャドー金利がGDP成長から乖離する動きが見られ、シャドー金利は非伝統的な金融政策を捉えている。
考えられる拡張
重要なことに、本分析の結果は暫定的なものとみなされるべきであり、さらなる分析による裏付けが必要である。本分析は、欧州の経済、金融、金融政策、制度の歴史において激しい変動の時期を対象としている。サンプル中の一部の国では、政策レジームの切り替えが生じた。したがって、今後の研究には依然として多くの課題が残されている。要因については、EU基金の役割も考慮されうる。この潜在的な決定要因は、時間的次元において(依然として)裏付けデータの入手が限られているため、ここには含めていない。同様に、ユーロ圏の新たなガバナンスや単一監督メカニズムの運営が成長に与える効果を評価するには、まだ時期尚早である。


