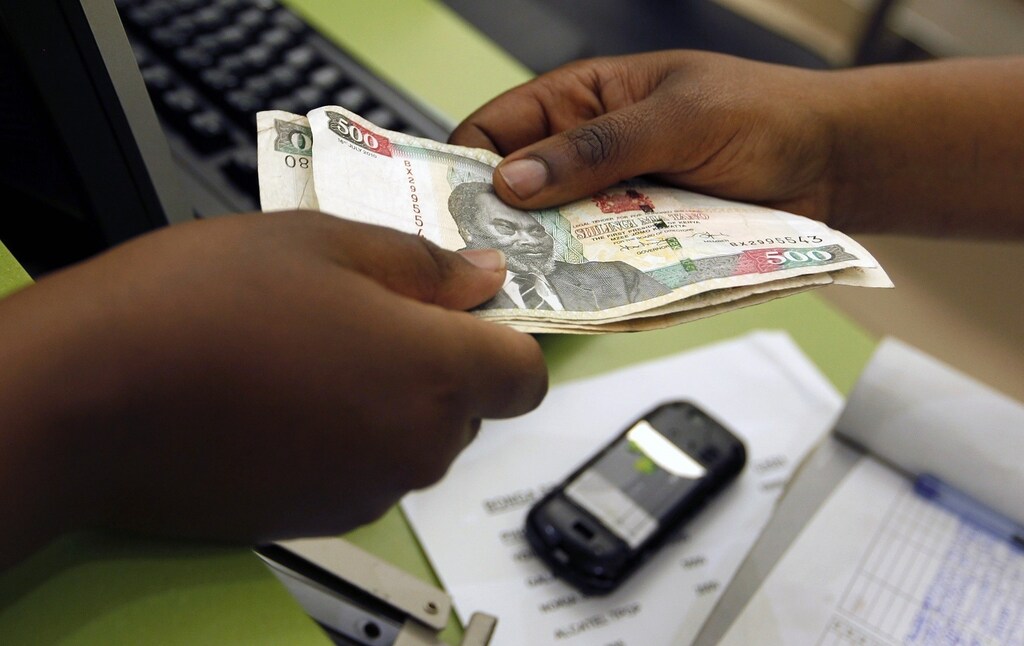
インドは近年、キャッシュレス経済という野心的な目標を追求してきました。初期のつまずきや不満はあったものの、これは同国の13億1,000万人にとって、最終的には望ましい変化となるでしょう。アフリカも同様の目標を掲げ、通貨同盟の設立を第一歩とすべきです。
もちろん、キャッシュレス社会の実現そのものが目的ではありません。金融包摂、安全、繁栄を促進するための手段です。
現在、推定3億2,600万人のアフリカ人、つまり大陸の人口の80%にあたる人々が、成人人口、公的・非公式を問わず、いかなる金融サービスも利用していません。しかし、紙幣をマットレスの下にしまい込んでも、家族の貯蓄を守ることはできず、ましてや慢性的な貧困から抜け出すのに十分な資本を世帯が蓄える助けにもなりません。
同様に、何百万人ものアフリカ人がインフォーマル経済で生計を立てています。インフォーマル経済は、大陸の大半の地域でGDPの約41%を占めます。こうした人々は保護を受けられず、経済的安定や富の形成につながる道もありません。キャッシュレス社会への移行は、市民、企業、政策立案者に、すべてのアフリカ人を金融部門に取り込む仕組みづくりを促し、現在、金融サービスを十分に利用できない人々や口座を持たない人々の暮らしを大きく改善するでしょう。また、多くの生業をフォーマル経済に取り込むことにもつながり、アフリカ諸国にとって大きな経済的機会となります。
目指すべきは、経済活動と結びついた金融包摂を通じて繁栄を実現することです。中小企業や零細事業者に必要なのは、雇用を生み、経済全体の規模を広げるための新たな資本です。経済活動に結びついた銀行口座があれば、道端で商品を売る人々も、その経済的成長の恩恵を確保できます。
しかし、現金離れによって金融包摂が自然に実現するわけではありません。むしろ、ハーバード大学の経済学者、ケネス・ロゴフ氏が成功する現金廃止には、金融包摂と銀行利用を拡大するための包括的で実行可能な計画が必要だと論じているとおりです。
その計画では、経済活動に適したエコシステムの構築に重点を置くべきです。アフリカでは、金融サービスを提供するだけでなく、金融リテラシーの向上も意味します。新設した銀行口座も、使われずに放置されれば、ほとんど効果はありません。金融包摂が実際に経済変革を可能にするには、アフリカの人々が金融サービスを最大限に活用するための知識と手段を身につける必要があります。
もちろん、これは容易ではありません。インドが抜本的な現金廃止を実施する過程で直面した困難が、それを物語っています。成功には、段階的な取り組みなどが必要です。インドで起きたように、現金不足によってインフォーマル経済が機能不全に陥ることを、アフリカは避けなければなりません。
しかし、アフリカがこの移行に成功すれば、その恩恵は計り知れません。現金廃止によって、各国は支出を削減できる可能性さえあります。MasterCardの推計によると、世界各国は紙幣の製造、処理、流通に毎年GDPの最大1%を費やしています。その資金は、国連の持続可能な開発目標の達成に充てるほうが、アフリカの貧困層の暮らしをさらに改善するうえで有効です。
アフリカがキャッシュレス化に成功できると考える理由はあります。すでに多くのアフリカ人が、M-PesaやEcoCashなどのデジタル決済システムを利用しています。まさに、現金離れの中心的な役割を担いうる革新的なプラットフォームです。
ハイパーインフレはこうした移行を促す理想的なきっかけとは到底言えませんが、ジンバブエの経験は、市民が困難な状況に適応でき、実際に適応することを示しています。たとえば同国の一部の店では、お釣りの代わりにモバイルマネー口座へ残高を付与します。
しかし、アフリカ全体でキャッシュレス化を進めるには、通貨同盟に向けた進展が、大陸全域の経済統合を深めるうえで不可欠です。それによって大陸全域を網羅するデジタル金融サービスのエコシステムが育まれ、アフリカ域内貿易の大幅な拡大を支えられるようになります。これは人々を貧困から引き上げる最も迅速な道です。
すでに西アフリカと中央アフリカの14カ国は、ユーロに連動するCFAフランを共有しています。また、南アフリカはレソト、ナミビア、スワジランドと金融政策を共有しています。道筋が明らかなところで、つまずくわけにはいきません。
アフリカ諸国は現金廃止の動きに乗り遅れています。しかし、すでに移行を成し遂げた国や移行中の国から学ぶことで、この遅れを強みに変えられます。そうした国にはインドだけでなく、デンマーク、ノルウェー、スウェーデンも含まれます。アフリカ経済に必要とされる構造転換において、これを戦略的な優位性と捉えるべきです。
賢明な戦略を立て、忍耐強く取り組みを続ければ、アフリカは高い水準の金融包摂が経済的繁栄と安全を支えるキャッシュレス経済を築けます。そう遠くないうちに、ガーナの道端で「コフィ・ブロークマン」――ローストしたプランテンとピーナッツ――を買う際も、キャッシュレス決済が使われるかもしれません。それは売り手が今を豊かに暮らし、将来に備えて貯蓄する助けになります。


