モバイルマネーは、アフリカの大部分など、いわゆる銀行口座を持たない、または十分に利用されていない地域で非常に普及している。
利用者は、銀行口座に接続する必要なく、携帯電話で電気料金の支払いや日常の買い物の支払いを行うことができる。
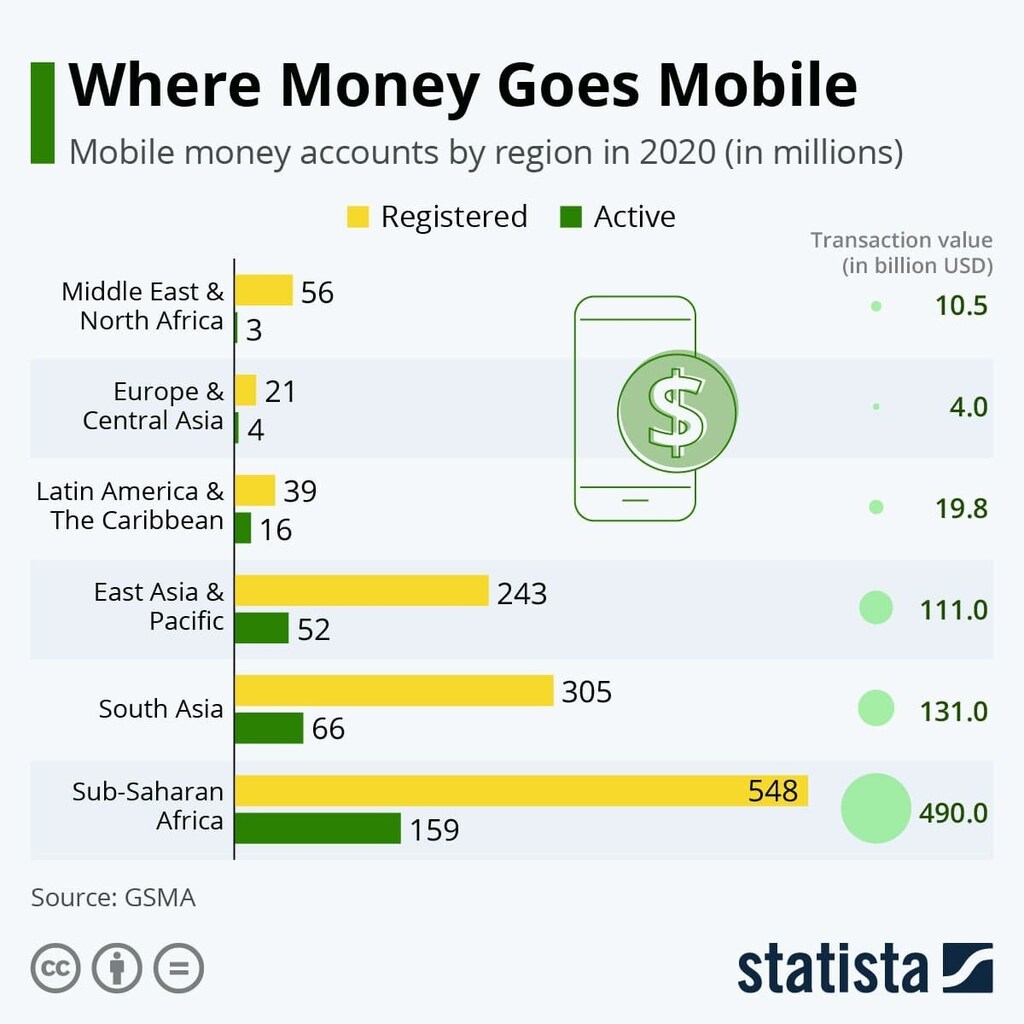
アフリカ大陸のサハラ以南地域は、157の事業者にまたがる5億4,800万件の登録口座を持ち、モバイルマネーに大きく依存している。
北アフリカ、ヨーロッパおよび中央アジアは、合計で700万件のアクティブなモバイルマネー口座と、約150億ドルの取引額しかない。
2020年、アフリカの人々はモバイルマネー事業者のみを通じて4,900億ドルを取引した。
2億米ドルのシリーズA資金を調達した、セネガル拠点のフィンテックスタートアップWaveは、アフリカ大陸で4番目のユニコーン企業となった。現在の企業価値は17億米ドルとされ、ナイジェリアのOPayに続き、わずか2週間で大陸2番目の新たなフィンテック・ユニコーンとなった。当社のチャートが示すように、サハラ以南アフリカにおけるモバイル決済事業者の台頭は、当面止まりそうにない。
によれば、GSMA(GSM協会)による2020年報告書、アフリカ大陸のサハラ以南地域は、157の事業者にまたがる5億4,800万件の登録口座と1億5,900万件のアクティブ口座を持ち、モバイルマネーに大きく依存している。一方、北アフリカ、ヨーロッパおよび中央アジアは、合計で700万件のアクティブなモバイルマネー口座と、約150億米ドルの取引額しかない。サハラ以南アフリカはこの数字を容易に上回る。2020年、アフリカの人々はモバイルマネー事業者のみを通じて4,900億米ドルを取引した。
モバイルマネーとは、クレジットカードやデビットカード、小切手、現金の代わりに、携帯端末を通じて提供される決済サービスを指す。アフリカの大部分やアジアの広い地域など、いわゆる銀行口座を持たない、または十分に利用されていない地域で特に普及しており、住民は既存の銀行口座に接続する必要なく、携帯電話で電気料金から日常の買い物まであらゆる支払いを行うことができる。この市場の成長への期待から、ビル&メリンダ・ゲイツ財団やマーシー・コーなどの組織による官民からの資金提供が集まっている。


