投資家は新興市場でポートフォリオの成長を目指している。
投資家は、現地のビジネス環境、文化、そして変化する規制を理解するために時間をかける必要がある。
現地の投資家とパートナーを組むことは、双方にとって有益となりうる。
2009年以降の世界のGDP成長の半分以上は新興市場によるものであり、中国とインドがその成長の40%以上を占めている。この傾向は今後も続くと見込まれ、新興国経済は今後数年間、年率4~5%程度で成長する可能性が高く、これに対し先進国経済は1.5~2%にとどまる。
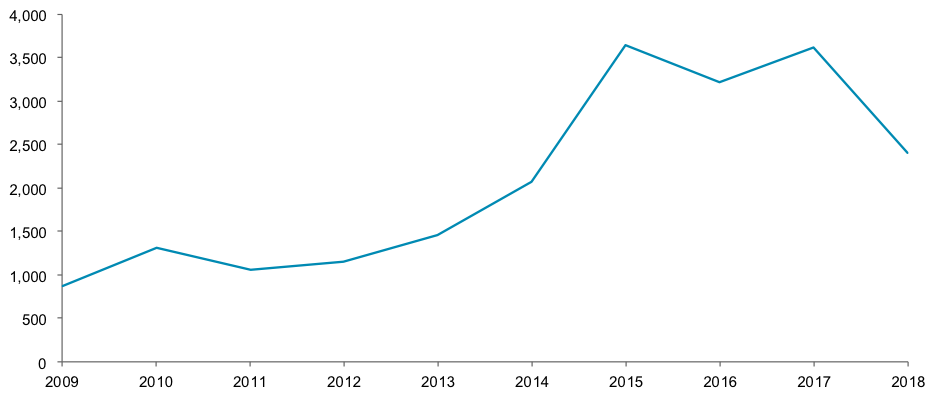
先進国経済は依然として世界の市場資本総額の大半を占めているが、新興市場においてより高い市場資本総額へのシフトが見られている。特に注目すべき例として、深圳証券取引所が挙げられ、2009年末から2018年末にかけて170%以上の成長を記録した。
図1. 深圳証券取引所、市場資本総額(100万米ドル)、2009~2018年
新興市場の台頭は、ガバナンスに対する期待の変化や気候変動といった他の構造的変化と同時に進行している。しかし、これは困難な課題も提示している。ガバナンス規範、法的枠組み、気候変動への対応が異なりうる市場において、機関投資家はどのようにしてポートフォリオ企業に積極的に関与できるのか。
投資家は新興市場でポートフォリオの成長を目指しているが、アクティブオーナーとしての関与においては不利な立場にある。
投資家はこれまで、市場を自然によく理解しているという理由から、国内への資本配分により積極的であった。同様に、投資家は海外市場への投資において不利な立場にあり、それらの市場における関与の複雑さをより深く理解する必要がある。新興市場の台頭が続くなか、これらの市場におけるアクティブオーナーシップはさらに重要性を増すだろう。
マーク・マチン(Mark Machin)、カナダ年金制度投資委員会(CPPIB)の最高経営責任者は次のように述べている:「2025年までに、ファンドの最大3分の1を新興市場に投資する。非常に長期的な投資家として、中国、インド、ブラジルといった新興市場はCPPIBの投資戦略にとって極めて重要である。」
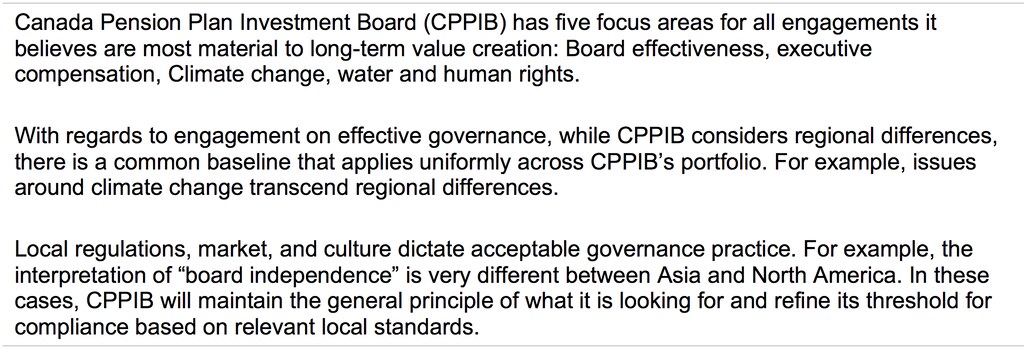
これらの市場で成功したアクティブオーナーとなるためには、投資家は現地の状況に即してスチュワードシップを評価し、現地のビジネス環境、文化、そして変化する規制を理解するために時間をかける必要がある。こうした違いが、スチュワードシップおよびエンゲージメント活動の差異を導くものとなる。
図2:CPPIBが新興市場でのエンゲージメントをどのようにカスタマイズしているか
新興市場における投資家スチュワードシップの適用
近年、機関投資家が新興市場において投資家スチュワードシップを適用する取り組みを強めているのが見られる。例えば、ノルウェーの政府年金基金グローバル(GPFG)は、1兆ドルのソブリン・ウェルス・ファンドであるが、ここ数年間に森林破壊のリスクへの懸念から30社以上のパーム油企業から投資を引き揚げた。森林破壊リスクへの懸念。別の例として、英国に拠点を置く企業に関する7.7兆ポンドの運用資産を代表する有力な投資家団体である投資協会(Investment Association)は、最近、取締役会における女性の人数に関して消極的であるとして94の上場企業を名指しで批判した。取締役会の女性メンバー。
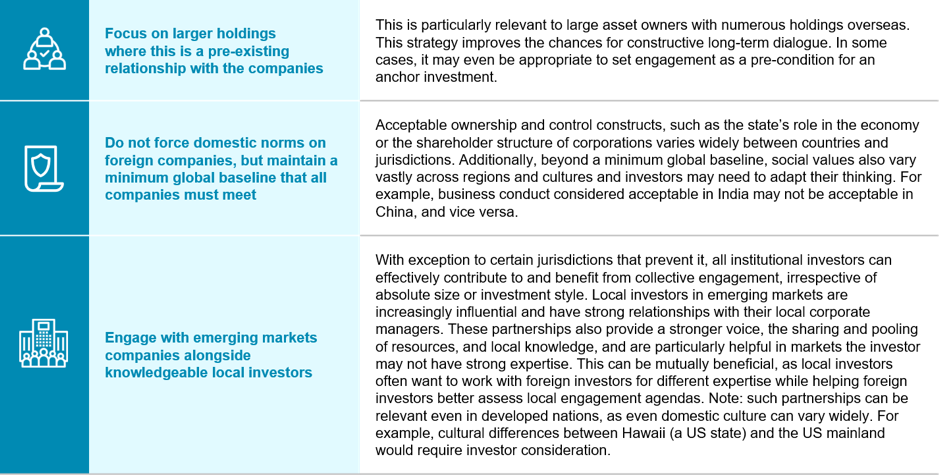
投資家のスチュワードシップを促進する取り組みの一環として、世界経済フォーラムは多くの機関投資家と対話し、新興市場におけるアクティブオーナーシップに関する見解を聞き取った。その調査結果は以下のとおりである。
図3:新興市場における投資家エンゲージメントのヒント