ユーロ圏の年間インフレ率が2022年に8.4%という過去最高水準に達した後、専門家は2023年にインフレ率が上昇するか低下するかを予測しています。
ある金融専門家によると、原材料価格の下落は、インフレの鈍化を示唆している可能性があります。
さらに、今年初めの時点で労働市場は底堅さを保っており、賃金も上昇する可能性があります。
この前向きな見通しにもかかわらず、世界経済は予測不可能な地政学的ショックに対して依然として脆弱であり、それによって再インフレの道筋に戻される可能性があると、同氏は警告しています。
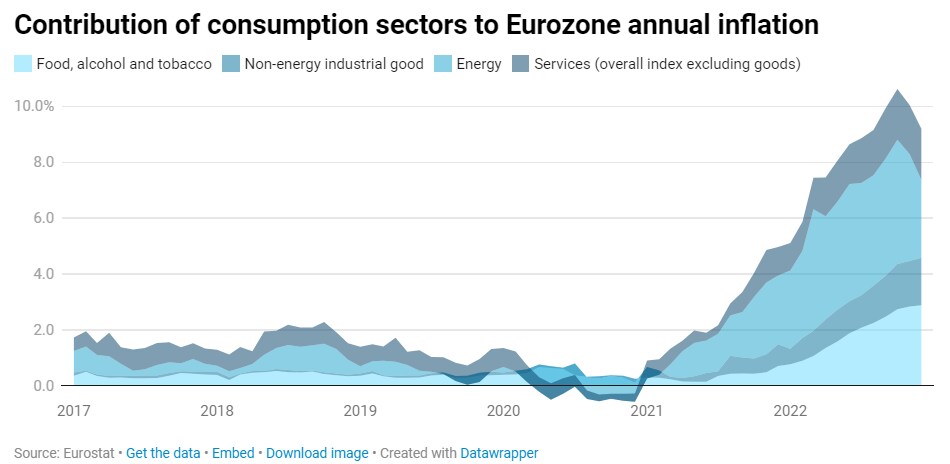
2022年には、年間インフレ率が過去最高水準(8.4%)に達しました。これは1999年のユーロ圏創設以来のことで、主な原因は世界的なサプライチェーンの混乱と、ウクライナでの紛争によって引き起こされたエネルギー危機です。
今、問うべき問題は、2023年以降もインフレ率が上昇するか低下するかということです。実際、いくつかの要因から、欧州中央銀行(ECB)の インフレ目標である2%は、ほかの要因がそれを高水準に維持するように作用しなければ達成され得ます。
最悪の事態は過ぎ去ったのでしょうか?
原材料価格の下落は、インフレの鈍化を示唆している可能性があります。2022年10月に前年同月比で10.6%のピークを記録した後、1月の最新データでは、インフレ率が8.5%への低下を示しました。歴史的な高値をつけた後の原材料価格の下落は、物価上昇が緩やかになっている重要な理由です。実際、食品、生活費、エネルギー費は、世界の消費者物価調和指数(HICP)の35%を占めています。
地政学的緊張がこれらの非常に不安定な市場に戻らないと仮定すると、今後数か月の基準効果(つまり一時的な影響を除いた効果)はますます好転し、世界のインフレ率を押し下げるでしょう。
インフレ率の鈍化をもたらすもう一つの要因は、インフレ期待です。一般の人々の考えとは裏腹に、これらの期待は実際、現在の物価上昇の主要な原動力の一つです。この点を踏まえ、中央銀行は消費者および専門家の予測調査を注意深く監視し、インフレに対する心理を評価しています。
ECBの最新報告によると、消費者予測は今年について5.0%となっている一方、長期のインフレ期待は2.9%で変わらないとしています。同時に、専門家は2023年と2024年のHICPインフレ率の予測を改定し、前回の調査(2022年第4四半期)と比べて引き上げました。それぞれ5.9%と2.7%です。これら2つの指標を合わせると、中期的なインフレ期待はECBの目標の範囲内にしっかり収まっており、インフレが制御不能になるシナリオは(現時点では)起こりにくいという前向きな兆しです。
最後に、金融政策が経済に影響を及ぼすまでには時間がかかることを忘れてはなりません。効果が現れ始めるのは(早くても12か月後、最も強く現れるのは24か月後)。
したがって、ECBの最初の利上げ(2022年7月)の影響は2023年半ばまでにしか感じられないでしょう。もしユーロ圏の経済が2022年第4四半期に減速の兆候を示しているとすれば、利上げによる「遅延」効果は2023年の成長に確実に影響を与えるでしょう。その成長率は0.7%で落ち着くと予想されており、昨年は3.5%に達していました。
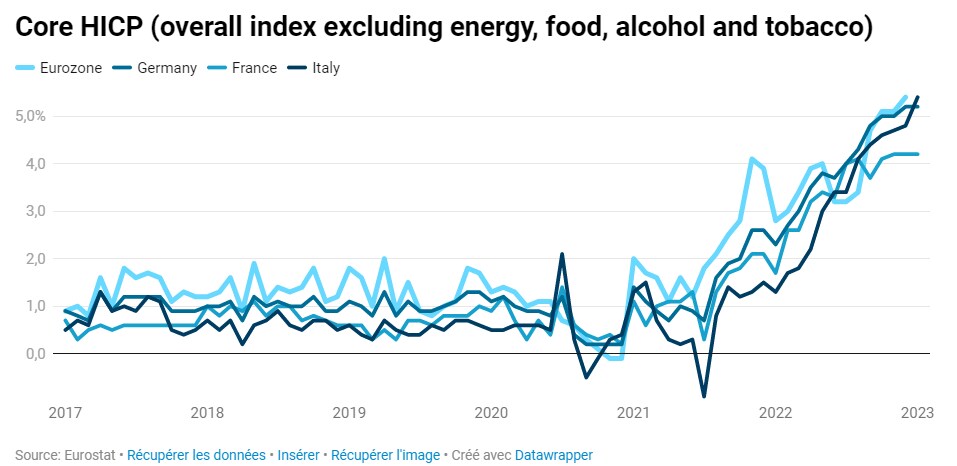
一方で、物価が高止まりする可能性を示す要因がいくつかあります。第一に、ユーロ圏の大国では依然としてインフレ率が7%を超えています。ドイツ、フランス、イタリアはまだ大きな減速を経験していません。要するに、欧州製品の価格は上昇を続けています。

春に急上昇するのでしょうか?
欧州中央銀行(ECB)が行った、インフレの持続的性質に関する研究では、価格の更新は頻繁ではなく、不規則に行われることが示されました。これは「二次的効果」につながる可能性があり、原材料価格のインフレ的影響が経済全体に及ぶまでには時間がかかることもあります。供給コストが小売業者や大手スーパーマーケットチェーンへまだ完全には転嫁されていないことは驚くに当たりません。E. Leclercブランドの責任者ミシェル=エドゥアール・ルクレールによると、価格は「4月から6月の間」に急騰する可能性があります。
また、特に非エネルギー工業製品やサービスについて、価格はめったに変わらないことも注目に値します。ラガルド総裁は前回の2月2日の記者会見で、欧州中央銀行(ECB)総裁のクリスティーヌ・ラガルドは、食品とエネルギーを除く基礎インフレ率が12月に5.4%に達し、ユーロ圏の記録的水準となったことを強調しました。ユーロ圏の物価は依然として高止まりしており(米国よりも高い)。これは一部のECB当局者のタカ派的な姿勢を説明しており、彼らにとってインフレとの戦いはまだ終わっていない。

これまでのところ、賃金と物価の悪循環は、繰り返し生じている労働力不足の問題にもかかわらず、一部の国では抑制された状態が続いています。しかしECBは、今年初めの時点で労働市場が依然として底堅いことから、賃金はさらに上昇する可能性があると見ています。
1970年代には、石油危機に続く賃金と物価の悪循環が粘着的なインフレ率の原因となりました。2004年の研究論文では、私は、インフレの持続性の程度は、金融当局がインフレ目標政策を採用した際に縮小したこと、また賃金のインデクセーションは例外的なものとなり、通例ではなくなったと論じています。一方、クリスティーヌ・ラガルドが認めたように、今後数か月のインフレ圧力において賃金は重要な部分を占めることになるでしょう。
誤りは起こりうる
広範なコンセンサスがあり、ECB(米国連邦準備制度、すなわちFRBも同様)は昨年、主要政策金利の引き上げが遅すぎたという見方です。
今年も中央銀行の政策上の失策が見られるのでしょうか? フィナンシャル・タイムズ紙で、ジャーナリストのマーティン・ウルフは、1970年代初頭にインフレが低下し始めた際、FRBは主要金利を早すぎる時期に引き下げたと書いています。また、短期金利(資産を決められた価格と日付で売買することを保証する金融商品)は、FRBもECBと同様に今年中にも、主要金利を引き下げる可能性があることを示唆しているのも注目に値します。
要約すると、現在どの要因が最も重要になるかを言うのは難しく、特に不確実性の中では、金融当局と財政当局が制御できない要因が多くあります。ユーロ圏で緩やかな脱インフレが続くという一般的な合意があるとしても、世界経済は、1970年代に似た再インフレの道筋へと私たちを連れ戻しかねない他の予測不可能な地政学的ショックに対して依然として脆弱です。歴史は決して繰り返さないかもしれませんが、しばしば韻を踏みます。だからこそ、金融政策の舵取りを担う人々にとっての指針は、謙虚さと決意であるべきなのです。


