インドは世界で最も野心的な再生可能エネルギーの目標を掲げており、多くのエネルギー政策の中心には社会福祉があります。
COVID-19の大流行とロックダウンにより、インドのエネルギーモデルは危機にさらされています。
インドで根本的な構造変化が起こるかどうかを予測するには時期尚早ですが、現状のままでいることはできません。
インドは世界で最も厳格なロックダウンを実施し、COVID-19に対応しました。長期にわたる回復期間が予想されており、景気後退に加え、支出パターンの変化、観光業への打撃、裁量的購入の変化が見込まれます。
今回のパンデミックは、インドの進行中のエネルギー転換にも影響を及ぼすと見られます。ただし、その軌道が変わるのか、一時停止するのか、あるいは根本的な変化を引き起こすのかは、誰にも確実にはわかりません。インドであれ他のいかなる国であれ、「新たな常態」がどのようなものになるのかは私たちにもわかりません。
インドのエネルギー転換の概観
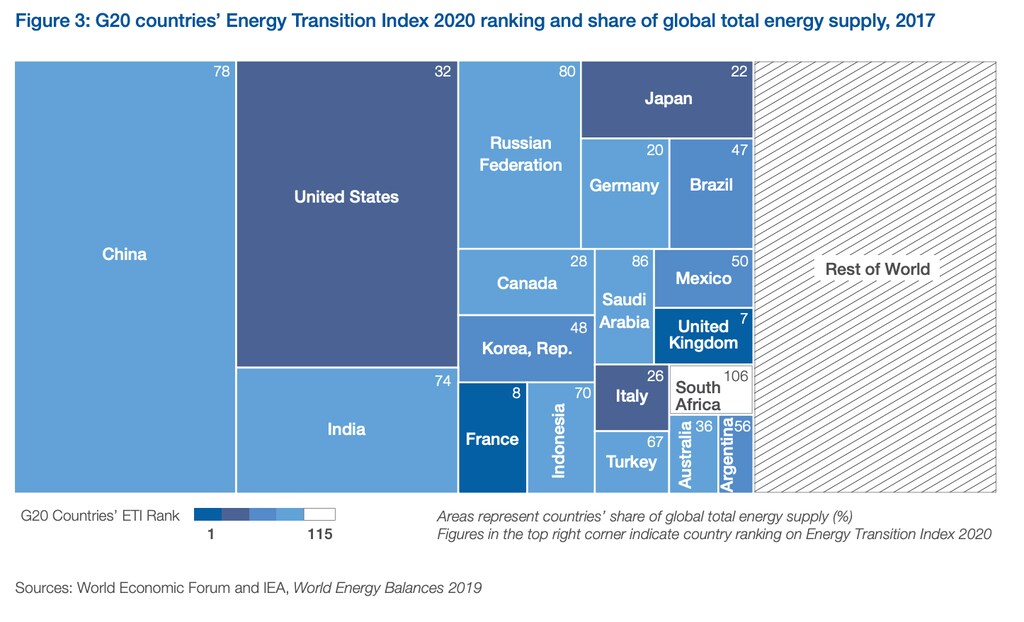
インドは2020年エネルギー転換指数において中位に位置しましたが、この数値では重要な詳細が見えにくくなっています。
第一に、インドの再生可能エネルギーの目標は、世界で最も野心的なものの一つです。2014年、インドは2022年までに再生可能エネルギーを175GW導入するという短期目標を発表しました。これは大規模な送電網の増強や蓄電池を必要としないものです。インドのエネルギーの半分を占める石炭は、少なくとも新規の電力供給の大半において、再生可能エネルギーに置き換えられつつあります。長期的には、インドは電気自動車(EV)による移動の電動化に向かっています。
第二に、電力網は需給のバランスを取ることができますが、インドの財政バランスはもともと不安定でした。社会福祉の再分配は長年にわたりエネルギー政策の重要な要素であり、商業・産業用の需要家が、家庭や農業への電力供給を内部補助するため、より多くの負担をしてきました。
現在、このモデル全体が危機にさらされており、全体の需要は25%減少しています。例えば、インド最大のIT企業であるTCSは、2025年までに従業員の75%を在宅勤務にする計画です。
COVID-19によって変わること
差し迫った課題は資金流動性です。アナリストは、配電会社の年間損失が倍増して約150億ドルに達すると予測しています。その結果、資金は不足し、新たな投資はより多くの障害に直面するでしょう。インドの最近のエネルギー発電への投資は再生可能エネルギーに限られていましたが、これらも、労働ではなく資本に関わるため、リスクにさらされる可能性があります。
インドでは、ロックダウン以前から過剰な発電能力と深刻な資産の問題がすでに存在していました。非再生可能エネルギー発電能力の追加に関する決定は数年先の話でしたが、COVID-19によってさらに先送りされるでしょう。パンデミック以前は、電力の約90%が電力購入契約(PPA)によって供給されていましたが、需要は減少しています。電力取引所では現在非常に低い価格がついていますが、配電会社が不可抗力を主張しない限り、PPAは安価な第三者からの供給の価値を制限してきました。これは新たな流行語です。ただし、電力は依然として必須サービスであるため、革新的な技術、特にスマートメーターの導入加速を促しています。
13億人の国で、労働は「新たな常態」にどのように適応するのでしょうか。
COVID-19によって、すべての国がサプライチェーンと戦略的能力を懸念するようになりました。中国からの輸入は懸念材料であり、インドの太陽光発電モジュールは輸入に大きく依存しており、その88%は中国からのものです。同時に、国内製造業の振興と雇用創出を目的とした中央政府のプログラムであるMake in Indiaの再推進も進んでいます。これは、大部分が国内で産出される石炭の増産を示唆するかもしれません。しかしインドは、再生可能エネルギーだけでなく、EVと再生可能エネルギーの高い普及の両方にとって重要な蓄電池にも、戦略的投資を重点的に行うことで景気刺激策の資金を振り向ける可能性があります。
パンデミックの後も、大規模企業(および公共部門)は生き残り、資金、規模、技術へのアクセスを生かしてさらに成長する可能性が高いです。小規模企業やニッチな企業も成長するかもしれません。しかし、最も多くの人を雇用しているインドのインフォーマル経済は、世界的な競争力を持ってきませんでした。新たな世界では、その必要がなくなるかもしれません。
公正な移行の確保
移行における真の課題は、勝者と敗者をどのように扱うかです。インドは敗者に補償を支払うことはできないため、より根本的な変化が必要です。
2003年電気事業法の改正案は、現状を変えるために必要な大胆な改革を浮き彫りにしています。補助金をエンドユーザーに直接支給する場合、需要家は電力に対して「full cost(完全なコスト)」を支払うべきであり、これは大きな転換です。インドは、社会福祉の目的をより直接的かつ明示的にすべきであり、例えば消費者の請求書における個別の項目として示すことも考えられます。これにより、社会福祉のための別個の資金(景気刺激策の資金を含む)を利用しやすくなるでしょう。
新規の石炭火力発電所が建設されないとしても、2030年までにインドの電力の半分は依然として石炭によるものとなります。したがって、石炭を排除するのではなく、石炭をクリーンにする必要があります。インドは排出削減のための資金を確保する必要があるでしょう。耐用年数に達する前であっても、古く汚い発電所を閉鎖するために、必要に応じて新たな高効率の石炭発電所を建設することも考えられます。
根本的な構造変化が起こるかどうかを予測するにはまだ時期尚早ですが、現状のままでいることはできません。極度の不確実性の下で、管轄区域、分野、省庁、さらに公共部門と民間部門を横断して計画を立てることが重要です。これは、発電能力だけでなく、輸送、天然資源、消費などより広範な分野においても、多くの投資の耐用年数が長いことによってさらに複雑になっています。
インドは既にすでに変化していました。パンデミック以前から、価格設定、規制、リスク配分、市場設計に関する必要な改革の一部は、政治的に不人気であったため、保留または遅延していました。
しかし今こそ、いくつかの難しい決断を下すべき時かもしれません。


