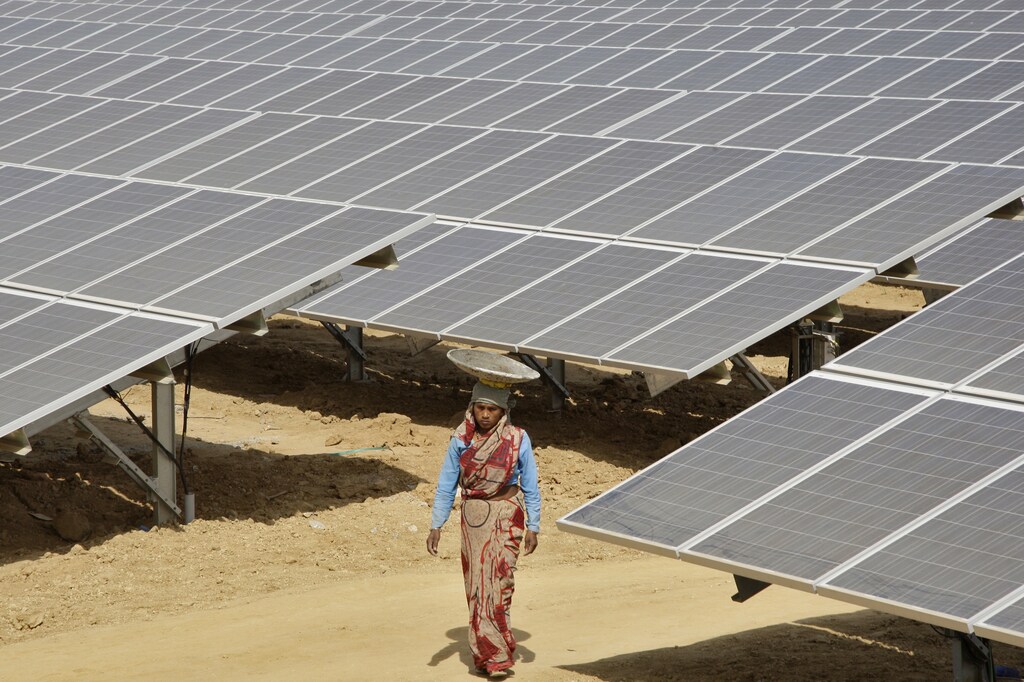
インドは、世界最大級のクリーンエネルギー拡大計画を進めている。
政府と外国人投資家の支援が、この成長を後押ししている。
しかし、この移行を支えるために、政府にできることはまだある。
世界が気候変動の脅威の大きさを認識するなか、世界最大級のクリーンエネルギー拡大計画の拠点として台頭するインドは、一服の清涼剤のようだ。
政策環境が非常に整い、資本が着実に流入し、価格が下落し、新技術が登場するなか、インドの再生可能エネルギー(RE)部門は過去5年間で急成長を遂げた。2015年、政府は2022年までに再生可能エネルギーによる発電容量を175 GWとする野心的な目標を掲げ、排出量の少ない電力システムへの移行方針を明確にした。そのメッセージは、環境への負荷を最小限に抑えながら、より幅広い人々がより安価にエネルギーを利用できるようにすることだった。
再生可能エネルギー業界は、気候変動に対応した成長を求める政府の呼びかけに応え、設備容量を積極的に拡大した。2014年から2019年までの年間成長率は17.5%に達し、インドのエネルギー構成に占める再生可能エネルギーの割合は6%から10%に上昇した。現在、稼働中の再生可能エネルギー設備容量は83 GWで、建設中が31 GW、さらに35 GW分が入札にかけられている。インドは世界のクリーンエネルギー生産国上位5か国に入り、当初の目標を上回る見通しだ。実際、2022年までに再生可能エネルギーで225 GW、2030年までにクリーンエネルギー比率40%を目指している。
当然ながら、この成長に伴い、国内外から同部門への投資も急増している。2014年以降、同部門には420億ドルを超える投資があり、2000年4月から2018年6月までの外国直接投資(FDI)は約70億ドルに上った. 2017~18年には、同部門へのFDI総額が初めて10億ドルを超え、2018~19年には20%超増加して14億ドルに達した。多国間・二国間機関や政府系ファンドは、太陽光・風力発電企業、電気自動車、蓄電プロジェクトなど、インドのグリーンエネルギー分野に多額のFDIを投じてきた。政府が野心的な目標を掲げ、投資家の信頼を高めるための改革を進めるなか、インドは今後もクリーンエネルギー投資家にとって魅力的な投資先であり続けるだろう。
世界人口の6分の1を擁する国であるにもかかわらず、インドの一人当たり電力消費量はわずかだ。現在、インドの電力設備容量は365 GWで、一人当たりの消費量は中国の約4分の1、米国の約13分の1に相当する。インドが急速な経済成長を遂げ、産業拠点へと変貌するにつれ、エネルギー需要は急増する。都市化の進展、所得の上昇、人口の着実な増加も、電力の消費者需要を押し上げる。調査によると、世界の一次エネルギー需要全体に占めるインドの割合は、2040年までに約2倍の11%前後になる見込みだ。この急増する需要に応えるには、インドは2030年までに発電量を倍増させると同時に、2005年比で炭素排出量を35%削減するという約束を果たす必要がある。そのためには、追加発電量の約半分を再生可能エネルギーで賄う必要があり、2030年まで毎年25 GWの再生可能エネルギー設備容量を追加することになる。インドの『経済調査2018~19年』によると、この規模の拡大には、2022年までに約760億ドル、2023~30年には2,500億ドルの資金が必要となる。したがって、年換算で今後10年間およびそれ以降に300億ドルを超える投資機会が生まれると予想され、現在の約3倍に達する。これは、未開拓の巨大な投資潜在力を明確に示している。
世界経済フォーラムは、クリーンエネルギーへの移行をどのように促進しているのか?
エネルギー・素材センターは、エネルギー、素材、産業システムを変革する複雑な移行を理解するため、リーダーたちをつなぐ。エネルギー安全保障、手頃な価格、持続可能性がどのように交わるかを探る場を提供している。
バリューチェーンや地域を越えた協働を通じて、同センターは共通の道筋を築き、パートナーが安全で低炭素かつ公平な移行に向けた実践的な解決策で足並みをそろえられるよう支援する。
政府はこの部門への外国投資を促すため、いくつかの措置も講じてきた。2030年までにグリーンエネルギー設備容量450 GWを目指す積極的な目標を掲げ、グリーンエネルギー推進への決意を示した。また、マクロ経済の基盤強化、政策の安定性確保、複数の財政的優遇措置の導入にも取り組んできた。その結果、インドは世界銀行のビジネス環境ランキングとWEFの世界競争力指数で着実に順位を上げ、現在はEY再生可能エネルギー国別魅力度指数で3位にランクされている。インドは資本や技術の円滑な移転を促すため、再生可能エネルギー事業へのFDIを100%認めている。新政権は選挙後初の予算で、太陽電池、リチウム蓄電池、電気自動車、充電インフラの大規模製造工場の設立に対する減税など、歓迎すべき措置もいくつか発表した。また、再生可能エネルギーを円滑かつ一層多く系統に統合できるよう、電力網の強化にも注力している。インドの再生可能エネルギー市場は規模が大きく、プロジェクトの立地も多様であり、これも投資家のリスク認識を和らげている。
投資家にとってさらに明るい材料として、インドの再生可能エネルギー業界は成熟し、大規模でリスクが低く、収益が予測しやすく、中程度から高水準のリターンが得られるという特徴を備えるようになった。これは外国機関投資家(FII)がまさに求めるものだ。現在、同業界は米国や中国など同程度の規模の市場よりも、リスク調整後の超過リターンが高い。総じて、特に母国市場でリターンが低下しているFIIにとって、インドの再生可能エネルギー部門は魅力的な投資先となっている。再生可能エネルギーは、キャッシュフローの変動性や利益率の面でも、他のインフラ小分類、とりわけ化石燃料発電より魅力的だ。これは一因として、化石燃料発電所の資本コスト上昇による。
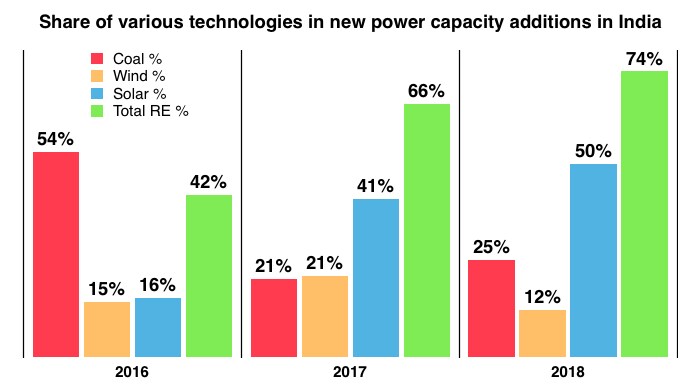
こうした要因が、同部門に参入した、あるいは投資について協議を進めている複数のグローバルファンドへの道を開いた。シンガポールに拠点を置くGIC Holdings、アブダビ投資庁、SoftBank、Brookfield、カナダのCPPIBとCPDQ、日本のORIX、オランダのSembcorpとAPGなどが名を連ね、いずれもインドの再生可能エネルギー成長の物語に投資することを決めている。Goldman Sachs、JP Morgan、Morgan Stanleyのプライベートエクイティ部門も同部門に参入し、相応のリターンを上げ、引き続き信頼を寄せている。
しかし、政府は潜在的な阻害要因に対処するため、さらにできることがある。例えば、送電インフラの改善、土地取得基準の緩和、契約締結後に方針を二転三転させないこと、投資家の利益を大きく損なう恐れのある逆オークションの厳しい料金上限の見直しなどだ。また、配電会社(discoms)の経営を立て直し、再生可能エネルギー購入義務(RPO、電力需要の一定割合を再生可能エネルギー事業者から購入する約束)を果たし、投資家に期限どおり支払えるようにしなければならない。政府は、配電会社が契約上の義務を履行しないリスクに対処するため、支払い保証制度も導入する必要がある。外国為替ヘッジ制度も、為替変動をめぐる投資家の懸念を和らげるだろう。政策立案者がこれらの課題に十分かつ速やかに対処できれば、リスクはさらに低下し、投資が促進される。
インドに健全で活力ある再生可能エネルギー部門がなければ、気候変動との闘いに勝つことはできない。その実現には今後、資金が安定的に流入する必要があり、現在の同部門の状況は投資家の関心と完全に合致している。インドの再生可能エネルギーの成功が今後も衰えることなく続くとの期待が高まっている。


