2016年のインドによる高額紙幣廃止では、流通通貨量が一夜にして75%減少しました。本コラムは新たなデータソースを用いて、前例のない自然実験の後に生じた経済活動と信用成長への影響を定量化します。これらの効果からは、高額紙幣廃止がもたらした短期的な経済の混乱と長期的な便益について学ぶことができます。
経済学者たちは、社会において貨幣が果たす役割について議論を続けています。これは一部には、貨幣を含む大規模な実験が稀であるためです(Ramey 2016)。2016年、インドの「高額紙幣廃止」はそのような自然実験の一つでした。11月8日午後8時15分、ナレンドラ・モディ首相は予定外に、全国にテレビ放送される演説を行いました。同首相は、闇資金対策として、最も額面の大きい二種類の紙幣が深夜をもって法定通貨としての効力を失うと発表しました。500ルピー(7.50ドル)および1,000ルピー(15ドル)の紙幣の保有者は、これらを銀行に預け入れることはできたものの、取引に使用することはできませんでした。
これらの紙幣は、新たな500ルピー紙幣および2,000ルピー紙幣に置き換えられる予定でした。しかしながら、新紙幣の印刷には困難が伴ったため、取引に使用可能な流通通貨量は急激に減少し、回復したのは数か月後のことでした。
高額紙幣廃止は、それ以外は安定したマクロ経済環境の下で行われ、インド準備銀行(RBI)の負債や政策金利の目標など、金融政策の他の側面には影響を及ぼしませんでした。最終的に、廃止された通貨の99%以上が預金に転換され(RBI 2018)、そのためM3などのより広義のマネーサプライは変化しませんでした。
一夜にして生じた影響
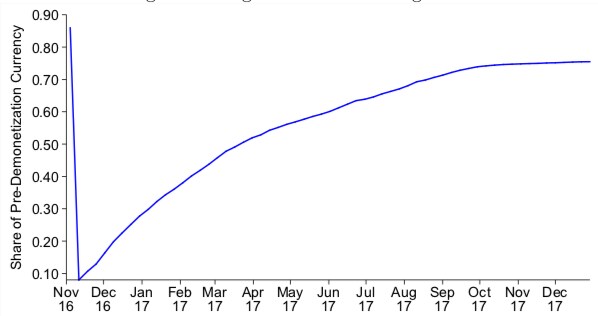
ギータ・ゴピナート、プラチ・ミシュラ、アビナブ・ナラヤナン、そして私は、この出来事を分析しました(Chodorow-Reich et al. 2019)。図1は、高額紙幣廃止前の流通通貨総額に占める高額法定通貨紙幣の割合の推移を示しています。これらの紙幣は、発表時点で流通していた通貨の約86%を占めていました。しかし政府が印刷した新紙幣は、廃止前の通貨残高のわずか約10%にしか相当しなかったため、法定通貨として使用可能な通貨総額は文字どおり一夜にして75%減少しました。
図1 2016年のインドにおける、高額ftデノミネーション法定通貨の高額紙幣廃止前流通通貨総額に占める割合
私たちは、RBIによる包括的なデータセットを用いて、インドの地区(およそ600の地区で国土を区分)の横断的な分析を行い、各月の高額紙幣廃止後と廃止前の通貨量の比率として、地域レベルの高額紙幣廃止ショックを算出しました。これは、極端な出来事ではあるものの、国全体のレベルでは高額紙幣廃止は単一の観測にすぎず、その期間中に他の経済ショックが生じていた可能性があるという点を踏まえたものです。
一方で、この分析には課題もあります。地区レベルでの公式の高頻度の経済活動指標は存在しません。そこで、ATMの引き出しデータ、経済産出量の代理指標としての人為的な夜間光の衛星データ(Vernon Henderson et al. 2012)、新たな調査ベースの雇用指標、電子ウォレットおよびデビットカードの取引、そして預金と信用の伸びなどのデータを組み合わせました。
高額紙幣廃止の影響
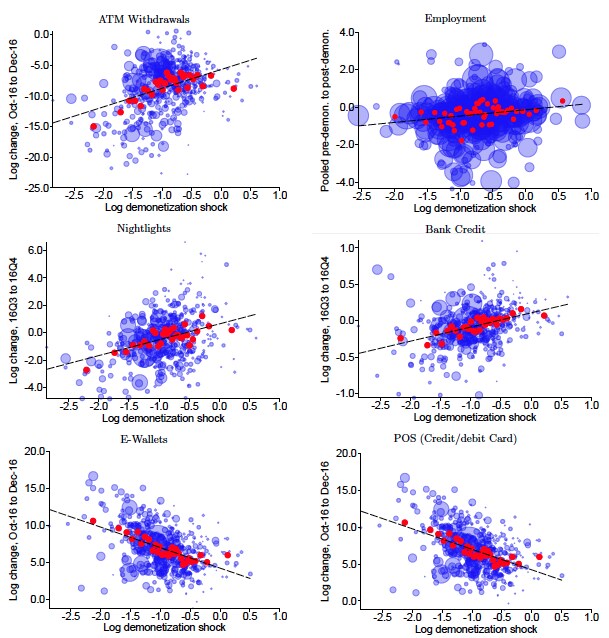
図2は主な結果をまとめたものです。各サブ図は、高額紙幣廃止ショックに対する成果をプロットしています。青い円は地区を表し、円の大きさは地区のGDPに比例しています。赤い点は、高額紙幣廃止ショックの30の区間それぞれにおける平均値を示しています。
横軸の変動は、横断的アプローチの有用性を示しています。高額紙幣廃止後の期間には、ほぼすべての地区で現金の縮小が見られ、平均的な地区では通貨が55対数ポイント縮小しましたが、地区間には大きなばらつきがありました。10パーセンタイルの地区では78対数ポイントの減少、90パーセンタイルの地区では30対数ポイントの減少となりました。
図2 地区ごとの高額紙幣廃止の影響
より深刻な高額紙幣廃止ショックを受けた地区では、次のような傾向が見られました。
ATMの引き出しの減少幅が大きい。
人為的な夜間光の衛星データおよび調査ベースの雇用指標によって測定される経済活動の減少幅が大きい。
信用の伸びが鈍化している。
そして、電子ウォレットやPOSカードなどの代替的な決済技術の導入が速い。
これらの横断的なパターンは、インドの高額紙幣廃止の期間中、貨幣の中立性に反する証拠となります。また、現代インドにおける通貨の特別な役割についても示唆を与えています。
高額紙幣廃止の期間中、広義のマネーサプライは変化しなかったにもかかわらず、産出量は減少しました。ただし、これらの数値から示唆される産出量の地区間の差は、通貨そのものの減少幅と比べてはるかに小さいものです。この差は、個人が法定通貨を使用して取引することを回避する方法を見つけたことを示唆しています。例えば、小売業者に非公式の信用供与を承諾させたり、旧紙幣を受け入れさせたり、電子決済に切り替えたりしたケースが考えられます。分析によれば、その代替手段の二つは電子ウォレットによる支払いとデビットカードでした。
横断的な反応からは、高額紙幣廃止によって生じた現金不足の後に、雇用と夜間光に基づく産出量の縮小が続いたことが分かります。2016年12月までに、これらの変数の反実仮想の推移と比べた縮小幅は3パーセンテージポイントでした。これは2016年第4四半期の前年同期比成長率の低下につながり、反実仮想より2パーセンテージポイント低い値となりました。
同様に、信用への影響からは、通貨の縮小により2016年第4四半期の信用の四半期成長率が2パーセンテージポイント押し下げられたことが分かります。
これらの効果は高額紙幣廃止の直後の数か月間にピークに達し、その後の数か月にかけて消失します。横断的アプローチから推定された減少幅は、この期間の公式GDPの実際の減少幅を上回っています。私たちのアプローチの利点は、非公式部門の経済活動を捉える夜間光の活動や調査による雇用といった指標に依拠している点にあります。これに対し、公式GDPは非公式部門の経済活動に関する高頻度の指標に依存しておらず、この点は政府自身も認めています(Department of Economic Affairs 2017)。
高額紙幣廃止の教訓
高額紙幣廃止は前例のない出来事でしたが、その教訓は他の状況にも当てはまる可能性があります。例えば、ある国がユーロから離脱し、新たな自国通貨を印刷しなければならなくなった場合、どのような経済的コストが生じるでしょうか。あるいは、スウェーデンのように既に電子決済が広く普及している国で、国内の決済ネットワークに障害が発生した場合はどうなるでしょうか。私たちの結果は、これらの事態において経済に大きな混乱が生じることを示唆しています。
最後に、本研究は高額紙幣廃止の短期的な影響に焦点を当てていますが、税収の改善、非金融性資産への貯蓄へのシフト、そして非現金決済などによる長期的な便益の可能性もあります。短期的にも、高額紙幣廃止は、地域横断的な分析では捉えきれない、国家レベルでの効果をもたらした可能性があります。例えば、経済活動を非公式部門から公式部門へと移行させたことなどが挙げられます。現在、これらの(その他の)問いについても研究が進められています。


