本記事の一部は、もともとEuronewsに掲載されたものです。
グローバル経済は、大きな構造変化の時代にあります。
ブリュッセルの警告灯は、いくつかの重要な指標で赤く点滅しています。
欧州がこの時期にどう対応するかによって、将来の世代が豊かで生産的かつ創造的な生活を送れるかどうかが決まるでしょう。
欧州連合(EU)の成果と恩恵は、公の議論の中で容易に忘れられがちです。EUには、一人当たり所得が最も高く、貧困と汚職の水準が最も低く、政府への信頼が最も高い国々があります。EUは世界第2位の経済規模を持ちますが、それが国家レベルでの文化的・言語的自主性を犠牲にしているわけではありません。EUの共同予算により、資金が豊かな地域から貧しい地域へと流れる仕組みもあります。また、人の自由な移動により、欧州市民は自分に合った場所で学び、働き、事業を行い、あるいは退職後の生活を送ることができます。
しかし、いくつかの重要な指標では、ブリュッセルの警告灯は以前から赤く点滅しています。欧州の経済成長は数十年にわたり米国に後れを取っており、生産性の伸びも同業他国に後れを取っています。現在、EUは世界GDPの18%を占めており、これは1995年の27%から低下しています。世界の産業付加価値に占める割合も、同期間に27%から16%へと低下しました。
政策立案者にとって、欧州の相対的な衰退を反転させるためのてこの点として際立つべき分野が4つあります。これらはいずれも生産性の歴史的な推進力であり、技術、エネルギー、資本です。そして、この3分野すべてに共通する基盤としてスキルがあります。
技術とスキルへの投資
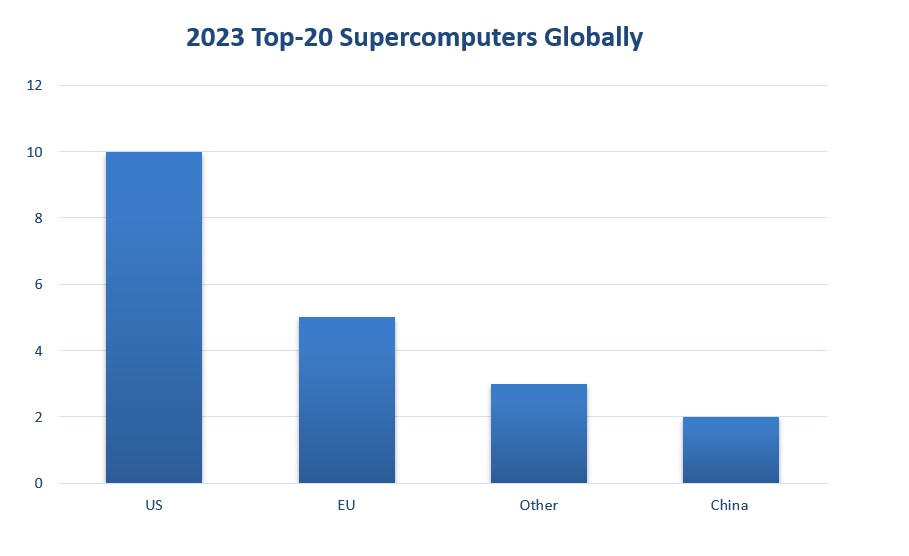
まず技術について見ていきましょう。欧州には、世界で最も強力なコンピューターがいくつかあり、その中にはLUMI(フィンランド)やLeonardo(イタリア)などがありますが、この地域は依然として世界のトップ500コンピューターにおいて最も小さいシェアしか占めていません。しかし、コンピューティング競争では、的を絞った投資が成果を上げれば状況は急速に変わり得ます。例えば2016年には、中国の神威・太湖之光(Sunway TaihoLight)が毎秒93ペタフロップスの性能で首位に立っていました。現在は、Frontier(米国)が1194 PFlop/sの性能で首位にあり、その後に日本の富岳が442 PFlop/sで続いています。
これらのスーパーコンピューターの能力を活用するには、苦労して身につけたスキルが必要です。コンピューターサイエンス、エンジニア、AI専門職を含むSTEM(科学・技術・工学・数学)卒業者の相対的な数は、欧州のスキル対応力の水準を測る手がかりとなります。
米国やインドは絶対数で先頭に立っていますが、欧州にも人材はいます。問題は、その人材の多くがEU域外、主にロンドンに、一部はチューリッヒに集中しており、EU内の人材拠点であるパリやベルリンはそれに後れを取っていることです。教育面では、ドイツのBosch centre for AI、マックス・プランク研究所のコンピューターサイエンス分野や、フィンランドのEuropean Laboratory for Learning and Intelligent Systemsなどが欧州の卓越した研究拠点の例です。しかし全体として見ると、欧州のトップクラスのAIおよびコンピューターサイエンス研究は、再び単一市場の外、英国やスイスに集中しており、世界規模では、AIおよびコンピューターサイエンス分野で最上位にランクされる研究機関は米国または中国にあります。
欧州のAIへの投資も、政府による専用支出においてさえ、他地域に後れを取っています。GDP比で見ると、サウジアラビアが世界をリードしています。EUでは、ルクセンブルクやスロベニアが公的投資の大きな割合をAIに充てており、ドイツ、フランス、イタリアがそれに僅差で続いています。民間投資の格差はさらに大きく、欧州の投資家は概してよりリスク回避的です。これは、少なくとも部分的には、資本市場同盟の完成に向けた進展の遅さに起因すると考えられます。この点での取り組みを強化すれば、欧州の単一市場の深さと広がりを、新興技術に流れる投資プールにもたらすことができるでしょう。
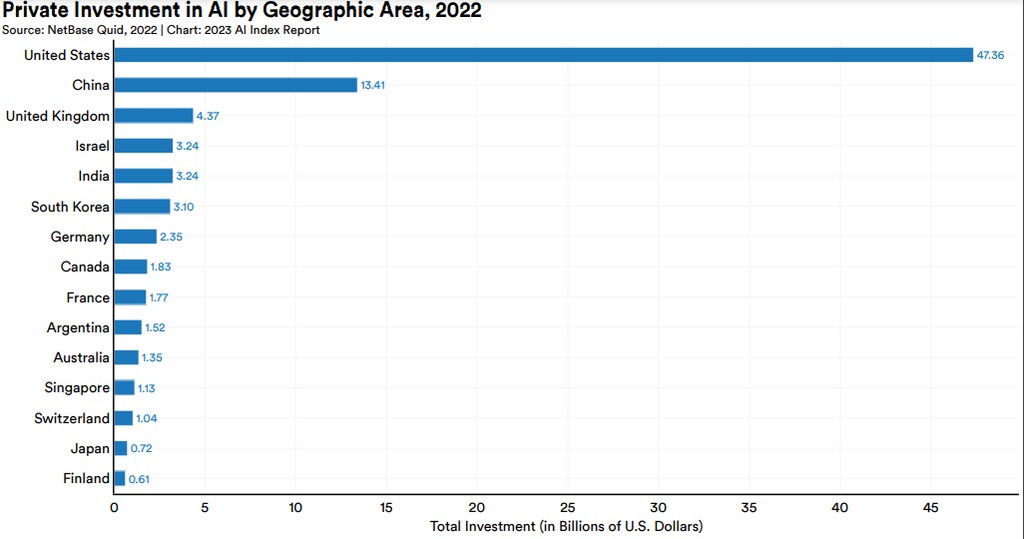
投資水準の低さ、熟練専門職の入手しにくさ、そしてトップクラスの研究機関の少なさは、AIのスタートアップやユニコーン企業、特許、学術的引用の数の少なさに反映されています。しかし、EUの首都がその警鐘に耳を傾けている兆しもいくつかあります。例えばフランスでは、テクノロジー投資に70億ユーロが発表されており、機関投資家を通じてイノベーションおよびテック系スタートアップに振り向けられる予定です。こうした事例が欧州全体に広がれば、米国との投資格差を埋める助けとなる可能性があります。
同時に、EUはAI規制の分野で先導的な役割を果たしています。市民への危害を抑えることを目的としたリスクベースのアプローチを採用し、AI規制に関する国際的な整合性の促進を目指しており、これはAI開発のためのより公平な世界の競争環境を作る助けとなるでしょう。リスクを最小化する取り組みは重要ですが、高水準のイノベーションを犠牲にしてはなりません――さもなければ、欧州は規制のゴールドスタンダードを手にしても、AIラッシュがもたらすかもしれない金の恩恵は得られないことになります。規制サンドボックスは、行政的・取引上のコストを削減することで、企業の資金調達、市場参入、そして市場投入までのスピードを高めることがすでに実証されています。
このアプローチは、EU全域のAI技術開発にさらに応用できる可能性があります。加えて、欧州におけるAIに関する語り口は、医療や製造業などの分野における潜在的な恩恵に重点を置き直すことができます。同時に、影響を受ける層への的を絞った支援と、リスキリングおよびアップスキリングのプログラムについて、より明確な指針を示す必要があります。
エネルギー転換の推進
昨年のエネルギー価格危機により、ドイツの家庭からイタリアのガラス工場、スウェーデンの製鉄所に至るまで、欧州のエネルギー市場がいかに脆弱であるかが誰の目にも明らかになりました。また、安定的でコスト競争力のあるエネルギー供給がなければ、欧州の競争力は手の届かないものになることも明らかになりました。その後価格は下落していますが、ドイツの電気料金は米国の最大3倍、フランスやポーランドの2倍となっています。この「REPowerEU」計画は、脱炭素化を加速し、電化を進め、蓄電容量を拡大することを目指していますが、ネットゼロ技術の進展は、長期的な競争力を確保するうえで極めて重要となるでしょう。
1900年代には、エネルギー・ソリューションが市場で大きな普及を果たすまでに数十年を要しました。現在では、新たなソリューションが2年以内に市場に到達することができ、変化の速度も速まっています。例えば、欧州の洋上風力発電が世界の産業を立ち上げた一方で、そのIEAは、欧州における風力、太陽光、電池技術の現在および計画されている製造が中国に大きく後れを取っていることを示しています。エネルギー転換指数(Energy Transition Index)によると、中国は物理的インフラとGDP比の再生可能エネルギーへの投資の両方で先頭に立っています。
電解槽およびヒートポンプについては、欧州は依然として先行しており、欧州の電解槽メーカーは、クリーン水素の供給を後押しするため、2025年までに生産量を10倍に増やすことを約束しています。しかし、トレーサビリティに関する新たな規制に関連するバリューチェーン上の問題により原材料の入手がより困難になっており、欧州で利用可能な公的資金の規模を巡る懸念が、進展を危うくしています。
いくつかの注目すべき欧州のイニシアチブは、一筋の希望をもたらしています。その中には、北スウェーデンの循環型工場におけるグリーンスチール生産があり、エネルギー効率を向上させ、産業の脱炭素化を進める可能性があります。これは安定した電力および水力発電へのアクセスによって実現しており、業界初となる水素貯蔵施設も含まれています。この施設はバリューチェーンの脱炭素化にとって重要な役割を果たすでしょう。最新版の「欧州イノベーション・スコアボード」でも、EUと韓国、カナダ、米国などのトップパフォーマーとのイノベーションの格差が縮小していることが示されています。
「戦略的パートナーシップ」を通じて、EUは必要な重要原材料を確保し、途上国の重要インフラの整備を支援し、研究・イノベーションで協力することを目指しています。しかし、新たなパートナーシップの確保は遅々として進まず、協議も時に複雑であり、特に資源の豊富な国々(アフリカ)との協議も含まれます。相互に利益をもたらす合意の提供に向けた追加的な取り組みを優先し、持続的なパートナーシップを構築すべきです。
欧州グリーンディールなどの仕組みを通じて、脱炭素化への資金は前例のない水準に達しています。しかし、新興の気候テクノロジーに流れる民間投資のリスクを軽減する方法を見つけることも、解決すべき重要な課題です。ネットゼロ産業法は、脱炭素化と競争力への貢献度に基づき、いくつかの技術を重点的な開発対象としています。EUの手元にある手段には、許認可手続きの迅速化、補助金の活用、協調した民間資金の供給、公共調達における目標設定などがあります。問題は、各国政府が実施においてどれだけ速やかに主導権を握れるかです。ブリュッセルと加盟国で産業政策が再び注目を集める中、補助金やその他の保護主義的措置といった短期的な対策では、弱い生産性を反転させることはできないということも思い起こすべきでしょう。
欧州は、緊急の危機に対処し、より強くなって立ち直る驚くべき能力を示してきました。グローバル経済の構造変化というこの局面に欧州がどう対応するかは、ゆっくりと満ちてくる潮のように、明白な危機ではないものの、その影響はそれに劣らず広範囲に及ぶでしょう。欧州がグローバル経済競争において自らの立場を維持できるか、そして欧州市民が将来の世代にわたって豊かで生産的かつ創造的な生活を享受できるかを、この対応が決定づけるでしょう。


