最近、市場のボラティリティが急上昇し、株式の割高な評価を警告してきた人々の見方を裏付けたかのようだ。しかし、米国株式市場が金融危機以降で最悪の週の一つを経験した一方で、ユーロ圏の公的債務市場は比較的安定を保ち、通常なら市場のボラティリティが高まる中で拡大してきたリスクスプレッドも、周縁国を含め、ほとんど変化しなかった。
ユーロ圏が金融市場の動揺に見かけ上左右されずにいるのは、周縁国の経済の基礎的条件が大幅に改善したためだ。成長は加速し、依然高水準ながら失業率は急速に低下している。問題は、ユーロ圏が今後も強靱性を保てるほど、こうした改善が安定しているかどうかだ。
ここで懸念されるのは、現在の景気回復が低金利に過度に依存していることだ。借入コストが上昇すれば、周縁部の債務国は打撃を受けるだろう。しかし、周縁国の経済を弱い債務国とみなすのは、もはや正確ではない。実際、ギリシャを除く各国はすべて経常黒字となっており、資本流入に頼るどころか、対外債務を返済している。
もちろん、これはイタリアにも当てはまる。同国は公的債務が多いにもかかわらず、経済全体では経常黒字を計上している。過去のイタリアでは、対外赤字と対外黒字の規模はおおむね同程度であり、同国は純債務国ではない。対外純投資ポジションが均衡しているため、全般的な金利上昇が必ずしも同国にとって悪いとは限らない。政府の債務返済費用は増えるが、市民は貯蓄からより多くの利息を得られる。
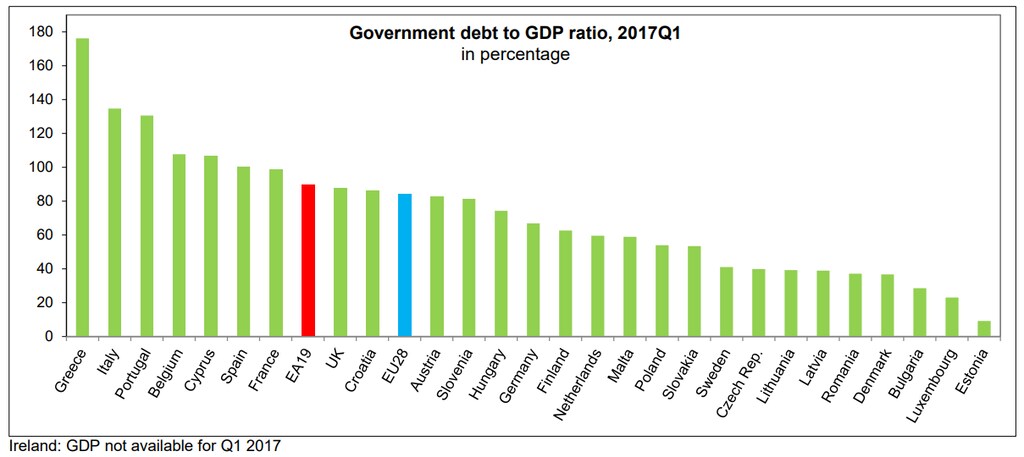
これに対してスペインとポルトガルは、依然として相当な対外債務を抱えているため、おそらく打撃を受けるだろう。それでも、金利上昇が世界経済の成長加速と歩調を合わせるなら、成長によって対外債務の返済が可能になるため、両国もそれほど大きな悪影響を受けないかもしれない。
しかし、今日の経常収支の構図がもたらす影響は、短期的な金利の問題にとどまらない。この状況があと数年続けば、ユーロ圏は債権国だけで構成されるようになる可能性がある。ドイツやオランダのように対外純資産が大きい国もあれば、周縁国のように対外ポジションが小幅な黒字の国もある。
これは重要な政治的帰結をもたらすだろう。まず、このようなユーロ圏では、10年前の危機時に生じた対立よりも、利害の衝突がはるかに深刻でなくなる可能性がある。当時、債権国は債務国の救済を余儀なくされ、債務国は強制的な緊縮策によって追い詰められたと感じていた。
さらに広く見れば、債権国、とりわけドイツの相対的な影響力は弱まるだろう。一部の論者が示した懸念、たとえばジョージ・ソロスらが指摘するように、債権国が債務国に条件を押しつける二層構造のクラブとしてユーロ圏が存続するという見方は、誇張されているようだ。
しかし、だからといって、この新たな動向にリスクがないわけではない。主要債権国やリスクプレミアムからの圧力が弱まる中で、かつての債務国がより慎重さに欠ける財政政策を採れば、公的債務は積み上がり続けるだろう。そうなれば、次の危機は前回とは大きく異なるものになるかもしれない。
前回のユーロ圏危機が始まったとき、周縁国への大規模な資本流入がインフレ圧力を生み、資源は輸出から離れる方向に移り、政府歳入は堅調に見えていた。その後、資本流入が突然反転したため、資源を輸出へ再び振り向けるには、ユーロ圏平均と比べて国内の賃金と物価を引き下げる必要が生じた。多くの国では、建設などの国内活動が輸出の伸びを大きく上回るペースで縮小し、政府歳入が減少した。その結果、周縁国の経済は深刻な不況に陥った。
さらに問題を悪化させたのは、輸出主導の景気回復では歳入が減ることだ。輸出には付加価値税が還付される一方、輸入には課税されるため、一見健全だった政府財政はすぐに大幅な赤字へ転じた。ギリシャでは、好況期の巨額の財政赤字がすべて資本流入で賄われていたため、問題はさらに深刻になった。資本流入が止まると、財政は一気に崩れた。
今日、ユーロ圏諸国には大規模な資本流入がないため、危機が起きても対外不均衡に直面することはない。賃金と物価を大幅に引き下げる必要はなく、政府歳入も比較的安定を保つだろう。
リスクプレミアムが上昇するとすれば、それは、成長見通しの下方修正や、納税者が債券保有者に反対する国内の政治的行き詰まりにより、政府が長期的に自らの財政を賄えるのか、債権者が疑念を抱くためだろう。国内の債券保有者が潜在的なリスクに最初に気づき、資本流出の拡大に拍車をかける可能性がある。
こうした状況では、欧州安定メカニズム(ユーロ圏の救済基金)からの融資は、さらなる資本流出に拍車をかけるだけだろう。それにもかかわらず、ESMを「欧州通貨基金」へと転換することは、現在、ユーロ圏のガバナンス改革をめぐる議論の主要な論点の一つとなっている。暗黙のモデルは、急激な資本流出の反動に対処することで評価を築いた国際通貨基金だ。しかし、繰り返すが、今日のように資本流入への依存度が低いユーロ圏で起きる可能性が高いのは、そうした種類の危機ではない。
IMFを模倣しようとするのではなく、欧州の指導者たちは金融システムの強靱性を高めることに注力すべきだ。そうすれば、ユーロ圏の一部の国で過剰な公的債務が積み上がることで必然的に生じる、さまざまな圧力を和らげる安全弁となる。危機が起きた場合、ESMの資金は、根深い国内問題を抱える国への融資ではなく、ユーロ圏の金融システム内での危機の波及を防ぐために活用できるかもしれない。
10年にわたる苦闘を経て、ユーロ圏は荒れ狂う海の中にある相対的な安定の島だ。この状態を保つため、各国の指導者たちは根本的な真実を忘れてはならない。主として国内に起因する問題は、国外からの融資や資源移転によって決して解決できない。


