中国は、国有企業を競争力のある近代的な企業へと改革することで、段階的に民営化を進めています。
小規模企業の合併や民営化が進んだ結果、国有企業(SOE)の数は統合されました。
部分的民営化とは、外部株主が国有企業の監督を支援することを意味します。
中国の資本市場を外国人に開放することで、企業統治はさらに改善されるでしょう。
国有企業(SOE)は、国家の強い影響力を持つ多くの新興経済国において、経済発展を促進し、政策実施の強力な手段として重要な役割を果たしてきました。
過去40年の間に、中国は農業国から世界第2位の経済大国へと変貌を遂げ、最先端のイノベーションの拠点にもなりました。これは、国有企業が統治の改善を目指す重要な改革の複数の段階を乗り越えて存続してきたからこそ可能になったものであり、そうでなければ実現しなかったでしょう。
ソビエト連邦の崩壊後、民営化は旧共産圏の国々にとって重要な「処方箋」とみなされてきました。東欧の移行経済国は、過去から脱却し、繁栄する資本主義国に追いつくために、いわゆる「ショック療法」を急いで採用しました。しかし、各国には市場制度や市場プロセスのための財産権の枠組みが備わっていなかったため、この大きな変革には深刻な危機、社会不安、そして不正流用が伴いました。
中国は、まず制度と財産権のインフラを整備して経済の移行に備え、同時に国有企業を競争力のある近代的な企業へと改革するという、より漸進的な方法を選択しました。
国有企業は中国の政治・経済ガバナンスの有機的な構成要素であり、国の生産高に占める割合は40%にまで縮小しているものの、依然として経済の重要な基盤とみなされ、内部ショックや外部の脅威に対する緩衝材として機能しています。新型コロナウイルス感染症の流行はまさにその好例であり、パンデミックは内部ショックとして作用し、慎重なロックダウン緩和や世界的な需要の減少により、依然として経済を脅かしています。中国共産党(CCP)は、国有企業が必ずしも柔軟かつ効率的に運営されているわけではないことを認識しており、そのため停滞する成長と膨らむ債務に対処すべく、制度面と企業レベルでの改革を絶えず推進しています。債務は2019年にGDPの300%を超えました2019年にGDPの300%を超えました。
政府は、国有企業の統治を改善し、国家による経営への関与を再定義することで、国有資産の効率を最大化することに取り組んでいます。国有企業への対応の第一歩は、所有構造の階層(中央政府か地方政府か)と国家所有の程度に応じて、それぞれの異なる特性を理解することです。
膨大な数の国有資産を統合するため、政府は「抓大放小」(大を掴み、小を放す)の政策を採用しました。その結果、グループへの合併や、監督するにはコストがかかりすぎる小規模企業の民営化が進みました。以前は国家機関が所有し、同様の分野で事業を行っていた企業の所有権は、国有資産監督管理委員会(SASAC)が全額出資する持株会社に移管されました。現在、中央政府が直接所有する97の巨大持株会社があり、国が保有する資産総額の大部分を占め、最も戦略的に重要な企業とみなされています。
SASACが保有する企業は、民間所有の同業他社と比べて優れた統治を行っている証拠を示しています。すべての中央所有企業のCEOおよび取締役との間には、より詳細な配当目標を伴う業績連動型の契約関係が構築されました。経営の説明責任を向上させ、内部者を抑制するため、専門性を持つ独立取締役が取締役会に招聘されています。
事業改善の後、それぞれの子会社は上場されることになり、部分的民営化を通じて外部の民間による監督が事実上導入されます。国有企業は少数株主を軽視しがちだという一般的な見方があるにもかかわらず、SASACは少数株主に権限を与え、民間株主に依存することで、自らの監督負担を軽減できるようにしています。国家は、株価の動き、メディアの報道、訴訟を通じて民間企業の反応を注意深く追跡し、不正行為があれば把握し続けています。
外国の機関投資家は、部分的に民営化された国有企業の監督において最も効果的な存在となる傾向があります。地元の個人投資家とは対照的に、より長期的な視点を持ち、投資先の統治改善により強い関心を持つ傾向があります。さらに、異なる伝達経路を通じて問題を発見し懸念を提起する能力を備えており、不正行為を知らせることができるのが一般的です。
中国市場に参入する外国機関は、通常、企業統治が弱く、少数株主を法的に保護する仕組みが不十分な環境で事業を行えるよう準備されています。また、上場国有企業は外部監査人を利用する傾向が強いため、規制要件に加えて、外国機関の存在は上場企業の透明性向上にもつながります。
一般に国有企業と結びつけられるものは、実際には地方政府が所有する小規模企業の典型例です。これらの企業は中央政府による監督を受けていないため、所有者不在や自己取引の問題を招いています。一般的に、CEOは深く根を張っており、資産の不正流用、リベート、横領のために関連当事者間取引を行っています。遠隔地の企業を厳密に監督する政府の能力が不足していることを、彼らは十分に利用する傾向があります。こうした活動により、民間投資家はこれらの企業への投資を躊躇し、監督の欠如がさらに悪化しています。地方政府と企業の間にはほとんど区別がなく、地方当局は国有企業を自分たちの財布のように扱い、適切と判断するままに資産を行き来させています。
中国共産党は、国有企業が国家所有の枠組みの中で改善され、効果的に管理され得ることを証明してきましたが、そのためには多大な努力と粘り強さが求められます。SASACは現在、問題の多い地方政府管轄の国有企業に対する監督を強化し、その能力を拡大するため、技術的解決策の推進に取り組んでいます。一方、習近平氏による汚職や利益団体との闘いは、より上位の幹部に焦点を当てながら、今も進行中です。これは、中央が管理する国有企業が同業他社を上回る業績を上げているもう一つの理由です。
国家は、市場環境で競争できる体制が整うまで国有企業の改革を続けるとともに、SASACは支配的な権限を徐々に緩和していく方針です。中国は、現在のパンデミックのような重大なリスクを緩和するため、大局を掌握し続けています。中国は、なお比較的脆弱な移行段階にある発展途上の経済だからです。国家は国有企業の効率化に取り組む姿勢を示しており、緊急時に介入する権利を留保するにとどめるつもりです。こうした措置により、中国は民間部門からの抵抗を抑えつつ、リスクの高い地域に迅速にロックダウンを課すことができ、最も効果的な方法でウイルスの封じ込めを図ることができました。
同じ国有企業という手段によって、中国共産党は最小限の人員削減で経済を再始動させることができました。一方、自由主義のアメリカでは、大恐慌以来見られなかった記録的な規模の人員削減に直面し、ジレンマに陥っています。
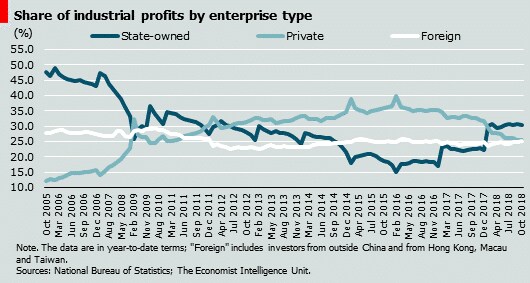
中国共産党は、民間企業、特に中小企業(SME)を強化するという公約を改めて表明しています。企業債務の急増が中国の主要な課題の一つであるにもかかわらず、国有銀行はSMEを支援するよう指示されています。中国人民銀行は、準備預金率をさらに引き下げ、民間所有のSME向けに特化して8000億人民元(約1150億ドル)の「解放された」資金を充てています。経済を大きく後押しする必要性や、世界各国の中央銀行が金融緩和政策をとっていることを踏まえ、中国人民銀行は経済の押し上げにおいてより断固たる姿勢をとることを表明しています。
それでも、中国では社会的影響や個人的関係が依然として財産権よりも優先されており、そのため、これらが主な改善点とされるべきであり、公的部門と民間部門の間の公正な競争を促進することも同様に重要です。高い成長を維持するためには、中国はこれらの課題に必然的に取り組み、生産性向上のための公平な競争条件の整備を目指すことになるでしょう。
中国は最近、第1段階の通商合意に署名し、21兆ドルの資本市場を外国の金融機関に開放することを約束しました。これは、ゴールドマン・サックス、モルガン・スタンレー、JPモルガン・チェースといった金融大手が、完全子会社を設立し、対等な立場で競争できるようになることを意味します。
この動きは、資本市場の高度化と規律の大幅な向上、ならびに企業統治の改善への道を確実に開くでしょう。市場アクセスの拡大、競争の促進、市場制度の改善について、さらなる前進を期待しています。一方、西側諸国も中国から学び、新型コロナウイルスの世界的流行と未曾有の景気後退が重なるような「ブラック・スワン」への備えを強化するため、中国の政策の一部を採用することを検討できるかもしれません。


