この記事はMcKinsey & Companyが当初公開したものです。www.mckinsey.com。著作権 (c) 2021 All rights reserved. 許可を得て転載。
欧州では消費者の悲観度が過去最高となり、最大の懸念は物価上昇です。
多くの人が購入量を減らしたり、購入を先延ばしにしたりする一方、貯蓄や裁量的な商品の購入は大幅に削減されています。
欧州の消費者行動がどう変化しているかを示す9つの図表をご紹介します。
欧州の人々がパンデミックから徐々に抜け出すなか、経済の先行きが不透明で、消費者の悲観度は過去最高に達しています。物価上昇に続いてウクライナ侵攻が懸念となり、新型コロナウイルス感染症(COVID-19)を最大の懸念から押しのけました。欧州各地の消費者は、経済の現状と回復の見通しを否定的に捉えています。10人中9人が物価上昇を実感しており、とりわけ生活必需品で顕著です。
これを受け、家計の支出構成は変化し、エネルギー、交通、食料などの基本的なニーズが占める割合が高まっています。貯蓄や裁量的な商品の購入に充てる金額は大幅に削られており、消費者はこの傾向が続くと予想しています。消費者は購入量を減らしたり、購入を先延ばしにしたりしています。多くの人が低価格帯へ移行し、プライベートブランドやディスカウントストア、より手頃なブランドを選んでいます。
わずかな違いはあるものの、こうした傾向は以下の国々で共通しています。フランス、ドイツ、イタリア、スペイン、および英国。以下の9つの図表は、2022年4月12~18日に実施した最新の「欧州消費者パルス調査」の結果を示しています。この調査では、上記各国でそれぞれ1,000人の回答者から意見を聞きました。
ウクライナ侵攻と物価上昇が最大の懸念
新型コロナウイルス感染症(COVID-19)は欧州で依然として続いていますが、人々の意識では他の不安がその存在感を上回っています。最大の懸念を尋ねたところ、欧州の消費者の44%が物価上昇を挙げ、ほぼ4分の1がウクライナでの紛争を挙げました(図表1)。過去2年間に人々の生活を大きく左右してきたパンデミックは、今や主な懸念事項の3番目に位置しています。
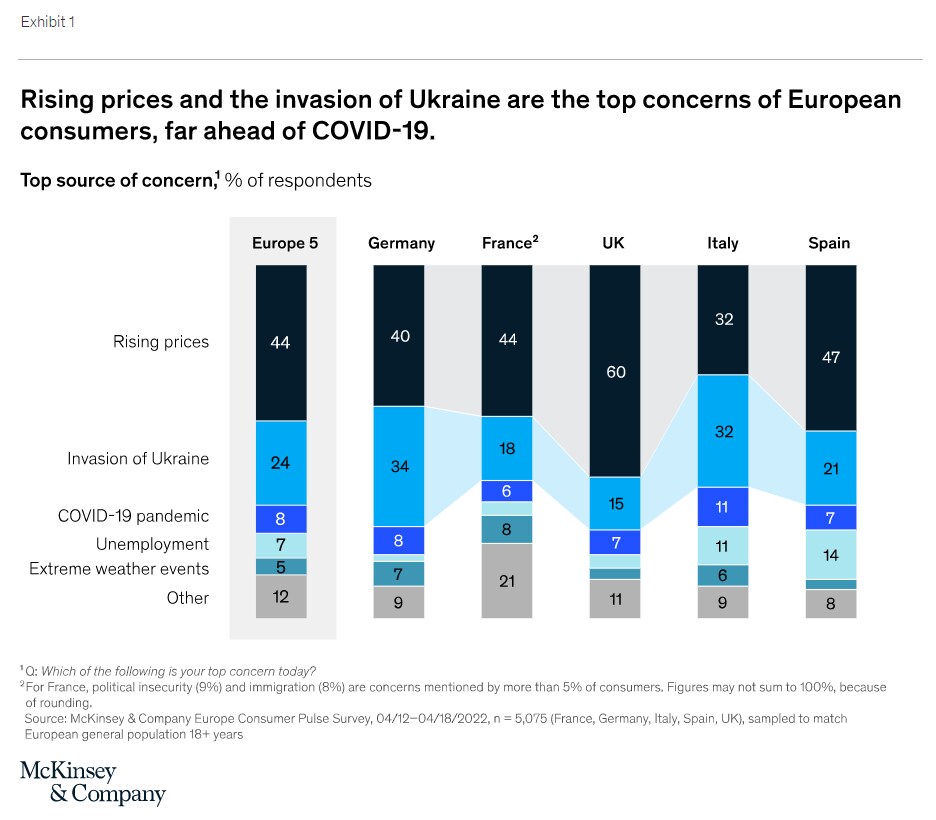
国による違いはあるものの、この傾向は共通しています。物価上昇への関心が最も高かったのは英国の消費者(60%)でした。イタリアとドイツでは、人口の3分の1がウクライナ侵攻をより深刻な懸念として挙げています。
消費者の信頼感が大幅に低下
全般に、欧州の消費者は自国経済の現状を非常に否定的に捉えています。調査対象となった5カ国すべてで、消費者の半数を超える人が自国経済は悪い状態だと回答し、スペインでは3分の2がそう答えました(図表2)。調査対象国のいずれでも、現在の経済状況を肯定的に捉える回答者は15%を超えませんでした。
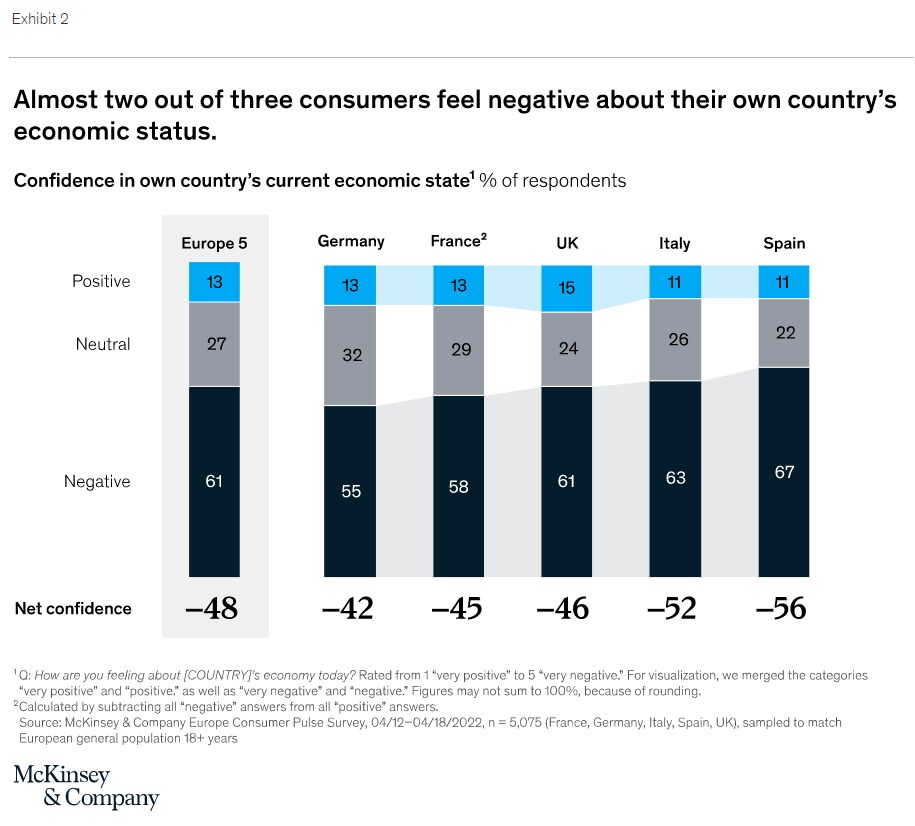
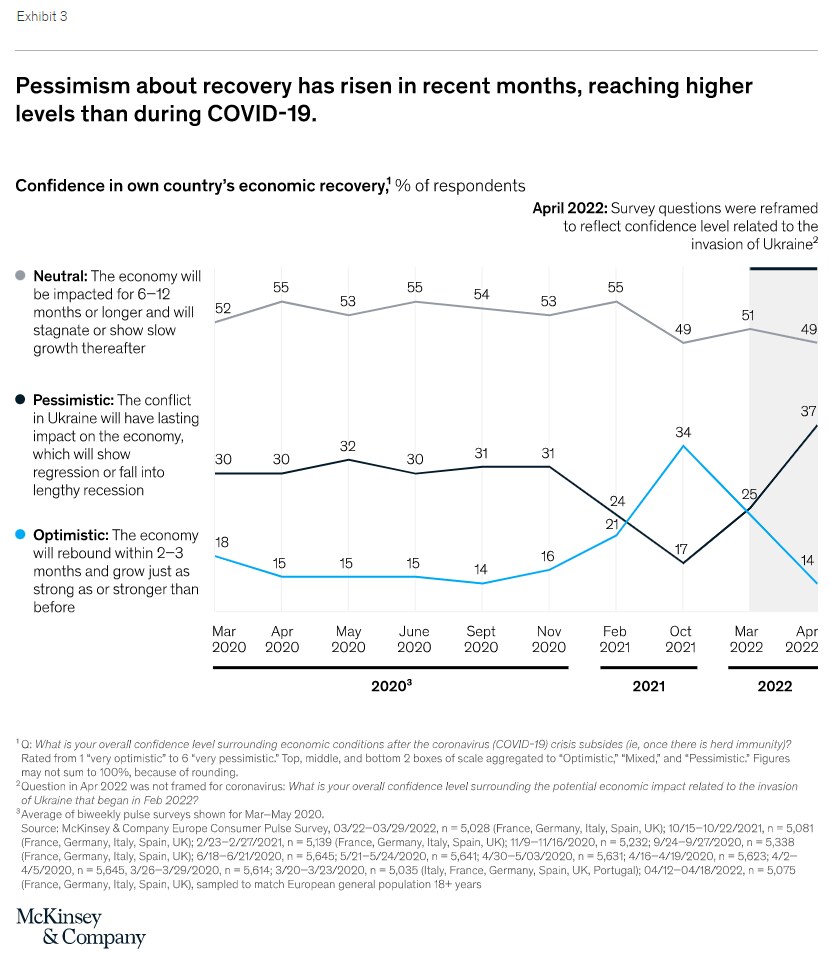
この悲観的な見方は今後数カ月にも及んでいます。回答者の37%が経済の回復が成功するか疑問を示し、COVID-19のロックダウン中に報告された悲観度の最悪水準さえ上回りました。
2021年10月には、34%が明るい見通しを示すなど、控えめな楽観論が一時的に高まりました。しかし、ウクライナ侵攻を機に状況は急変しました(図表3)。この変化はすでに2022年3月のデータに表れており、欧州の回答者の4分の1が長期的な悪影響を予想していました。
物価上昇を受け、消費者は必需品以外の支出を削減
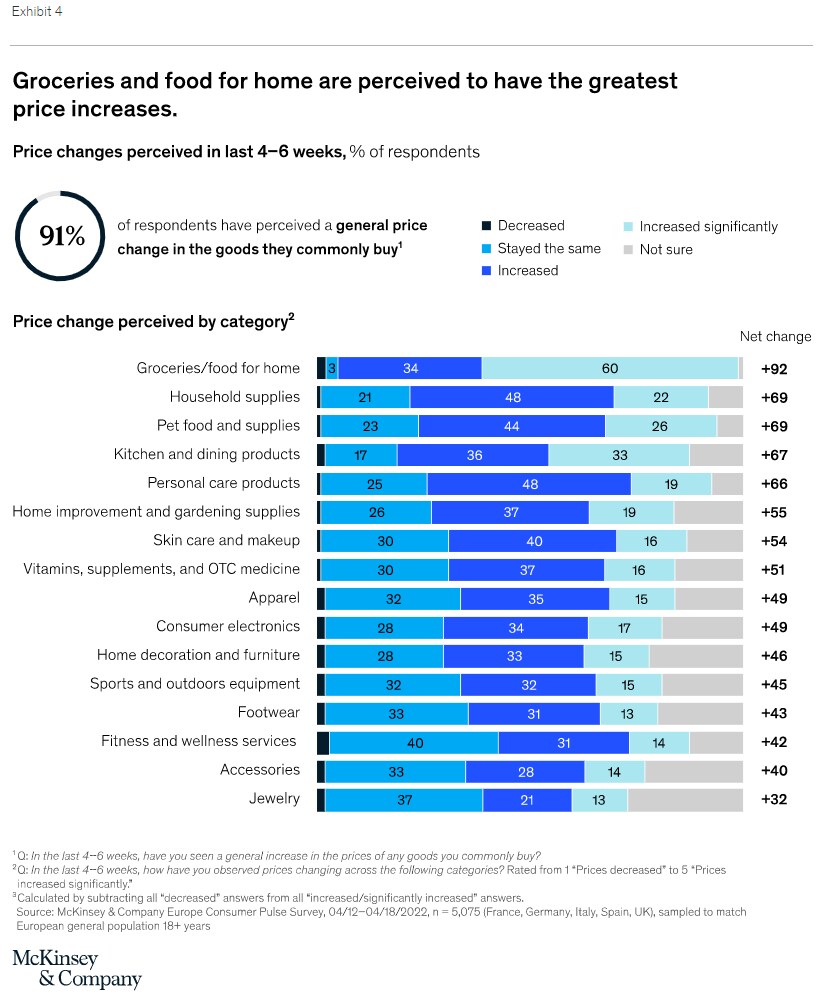
回答者の10人中9人が、ここ数週間でよく購入する商品の値上がりを実感したと答えています。特に顕著なのは食料品や家庭用食品です。10人中6人は、こうした値上がりが大きいと回答しています(図表4)。
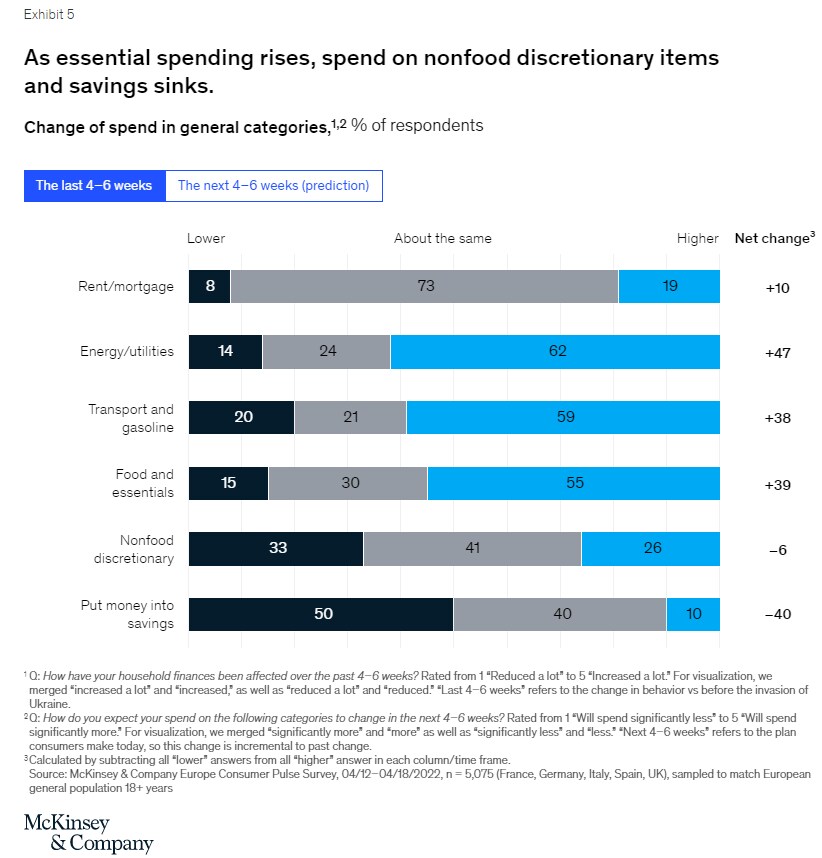
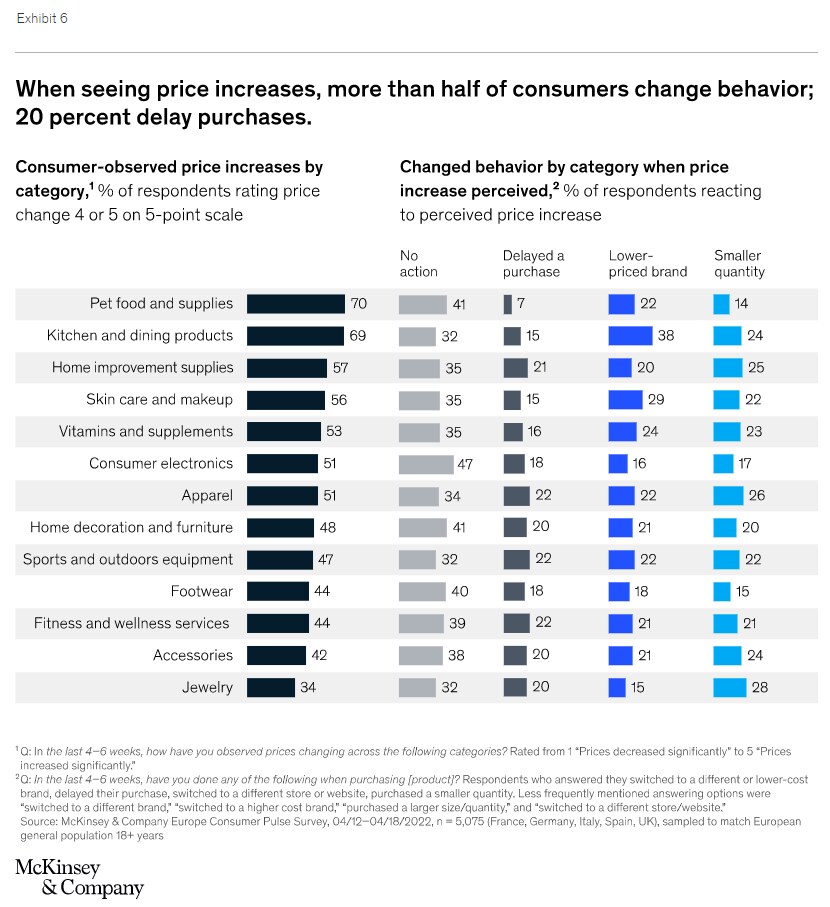
これを受けて家計の支出構成も変わりました。基本的なニーズが占める割合が高まり、回答者の約60%がエネルギー・公共料金、交通・ガソリン、食料・必需品への支出増を報告しています。それに対応して、食品以外の裁量的な商品の支出は削減され、回答者の3分の1が減少したと答えました(図表5)。同様に、半数が貯蓄に回す金額を減らしています。支出を抑えるため、購入量を減らしたり購入を先延ばしにしたりする動きもあり、小売カテゴリーによって多少の違いが見られます(図表6)。
低価格帯への移行が明確な傾向となり、多くがディスカウントストアを利用
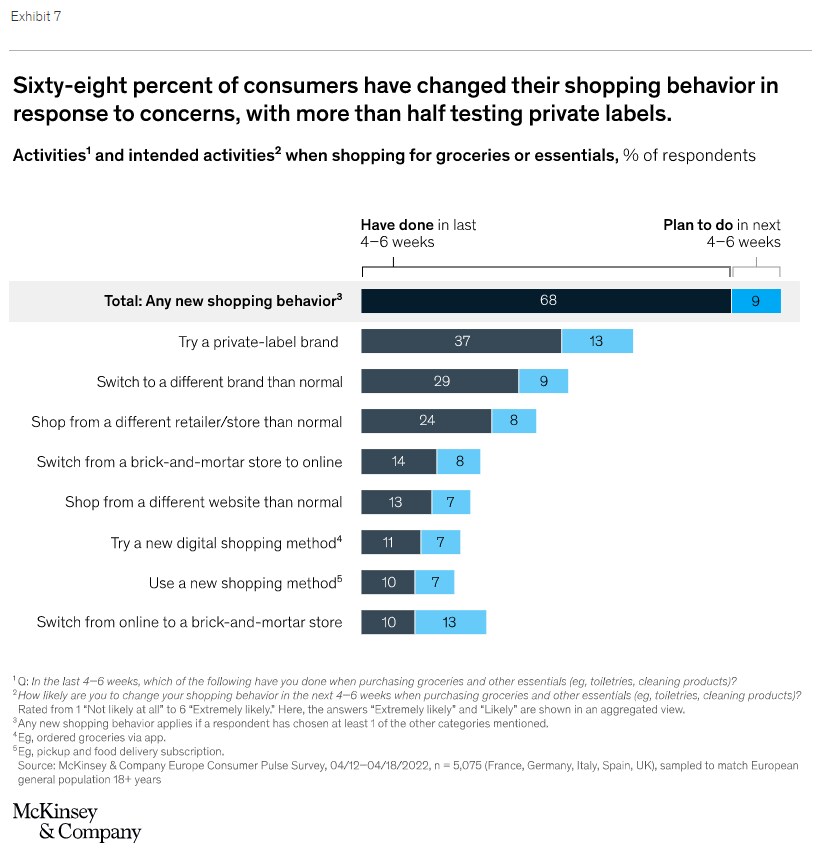
低価格帯への移行、つまりより手頃なブランドや小売店を選ぶことは、消費者行動の変化を特徴づける顕著な傾向です。特に、プライベートブランドを購入する人が増えており、37%がすでに購入し、13%が試す予定です。また、約3分の1が別の小売店や店舗を試した(または試す意向がある)ほか、それをやや上回る人が新しいブランドを検討しています(図表7)。消費者は、今後数週間も同様の変化が続くと予想していますが、金融行動の変化ほど極端ではないと見ています。
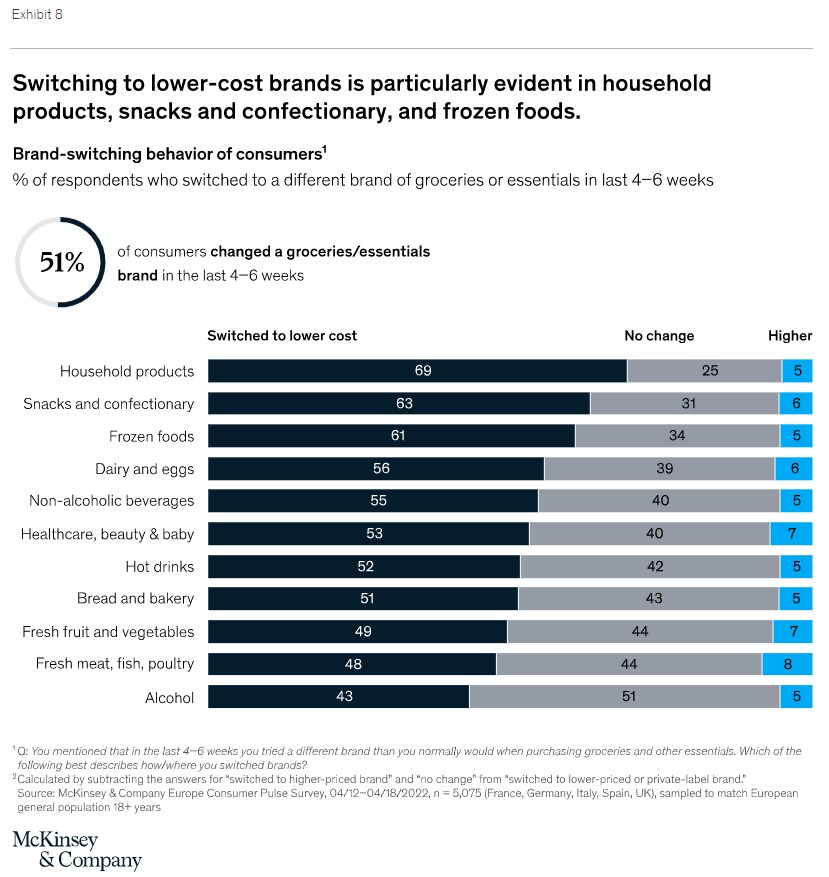
最近ブランドを切り替えた消費者は半数を超え、その大半がより低価格の選択肢を選びました。この傾向は、家庭用品、スナック・菓子類、冷凍食品で特に顕著です(図表8)。
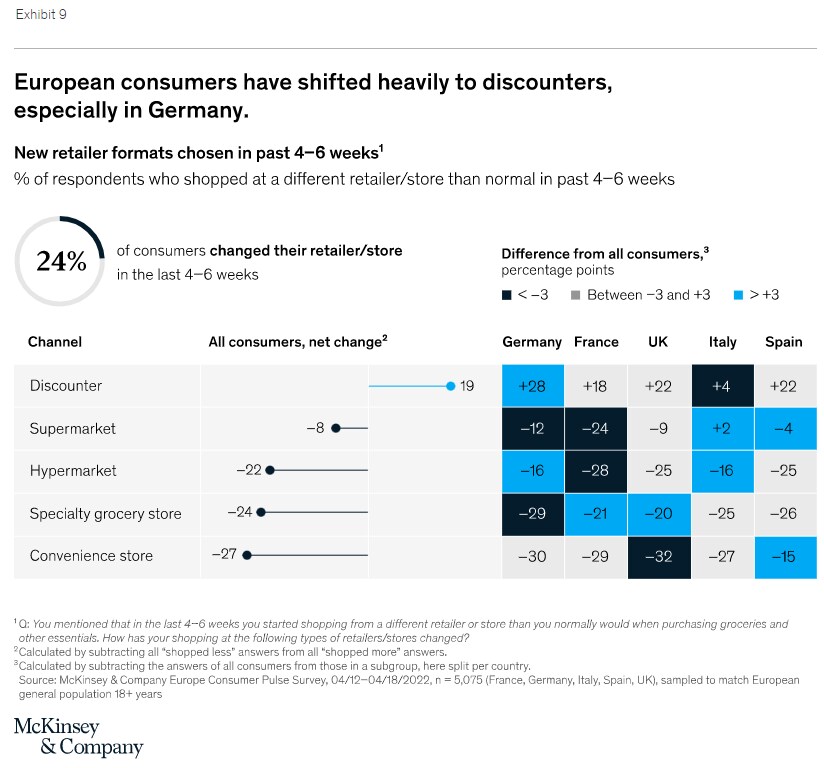
この傾向から特に恩恵を受けているのがディスカウントストアです。過去4~6週間に別の小売店で買い物をすることにした消費者の多くは、ディスカウントストアを選びました。ディスカウントストアでの買い物を増やしたと答えた消費者の割合は、利用を減らしたと答えた人の割合を19ポイント上回っています(図表9)。他のすべての小売形態では利用が減ったとの回答があり、特に価格が高めの専門食料品店やコンビニエンスストアで顕著でした。この傾向はドイツで最も強く見られます。一方、イタリアの消費者は店舗を切り替える割合が最も低く、多くの国の消費者よりハイパーマーケットの利用を続ける傾向が強く、どのカテゴリーと比べてもディスカウントストアで買い物を始める傾向が弱いです。