ダニエル・グロスは欧州政策研究センター所長である。
金融システム内の大量の資産が突然リスクがあると見なされ、投資家が保有資産を手放したいと考えると、金融危機が発生する。これらの資産は「有毒」となる。単にリスクがあるのではなく、定量化できないリスクを抱えているのである。有毒資産は通常のリスクとリターンの計算に基づいて取引されない。そのリスクを算定できないため、保有者はとにかく売却したいと考え、時には価格を問わず売ろうとする。
2007~2008年には、米国の住宅ローンを基礎とする証券群(RMBS、すなわち住宅ローン担保証券)がこうした状況に陥った。好況期には、米国の住宅価格は下落し得ないという前提の下で、これらの証券はリスクフリーとして販売された。平時に住宅価格が下落したことは過去になかったためである。
しかし、この前提は、広範な 不動産価格の下落が2007年に始まり 、住宅ローンの損失率が突然上昇したことで崩れ去った。その結果、RMBSは予想よりはるかに高いリスクを抱えていることが判明した。当初、この事象(平時における米国住宅価格の下落)は前例のないものであったため、RMBSを合理的に再評価する根拠はほとんどなかった。さらに、大量のRMBSを保有していた銀行などの金融機関は、リスクを測定する体制が整っておらず、危機の最盛期に支配的であった投げ売り価格での売却を強いられていれば、場合によっては破綻していたであろう。
ユーロ危機も同様の経過をたどった。最近まで、公的債務は究極の安全資産と見なされていた。実際、そのリスクフリーという地位は欧州連合の規制枠組みに組み込まれており、同枠組みでは、銀行が潜在的損失をカバーするための資本を積み立てることなく、ユーロ圏各国の公的債務を大量に保有することが認められていた。
RMBSの場合と同様に、公的債務は完全に安全であるという見方は、少なくとも1945年以降の時代において先進国がデフォルトしたことはないという「事実」によって裏付けられていた。したがって投資家は、ユーロ圏諸国の(国内)公的債務の信用リスクを評価する必要はないと想定していた。
ギリシャの事実上のデフォルト が今年初めに起き、投資家の慢心は終わった。その結果、ユーロ圏周辺国の国債は有毒化した。ギリシャのデフォルトは前例のないものだったため、周辺国債の市場評価は大きく変動し続けており、リスクプレミアムの推移を説明し得る財政赤字や債務残高といった「ファンダメンタルズ」を依然として探している状態である。
さらに、多くの銀行はバランスシート上に大量の公的債務を抱えており、全面的なデフォルトが起きれば破綻していたであろう。これによりユーロ圏の銀行システムに極めて深刻な不安定性が生じた。
金融危機は、問題のある債務が社会化されるか、その評価が安定し、リスクを負担できるだけの支払能力を持つ投資家へ移転したときに終息する。米国ではこれが当てはまった。当局は一部の「有毒」資産を取得したが、住宅ローン延滞率に関する数年分のデータによって投資家がリスクを測定する方法を見出せるようになり、時間の経過とともにこれらの資産は評価しやすくなった。
大半のRMBSの市場価格は回復した。住宅所有者が単に物件を放棄したことによる損失は、危機の最盛期に懸念されていたよりもはるかに小さかったためである。さらに、RMBSの保有者は、残存リスクを支え管理できる機関へと移転した。現在、RMBSはもはや有毒とは見なされておらず、市場は再び正常に機能している。結局、米国当局は危機の最盛期に取得した資産で小さな利益さえ上げた。
この構図は、債務の社会化と正常なリスク評価への回帰の両方がより困難に見えるユーロ圏では、部分的にしか再現できない可能性がある。
債務の社会化能力が限られているのは、EU条約の救済禁止条項によるものであり、同条項はユーロ圏レベルでの(国内)公的債務の直接的な共同化を禁じている。さらに、新たな救済基金である 欧州安定メカニズムの融資能力は7,000億ユーロ(9,056億ドル)が上限とされており、これは支援を必要とする可能性のある国々の公的債務総額のごく一部にすぎない。
ユーロ圏における真の債務の社会化を実施できるのは欧州中央銀行のみである。しかしEU法は、財政赤字に対するECBによるいかなる形の資金供与も明示的に禁じている。
欧州において正常なリスク評価へ回帰することも、より困難である。欧州理事会は、ギリシャの 事実上のデフォルト (いわゆる「民間セクターの関与」を通じて組織された)は例外的かつ唯一のケースであると厳粛に宣言した。しかし、リスクフリーの公的債務という 従前の状態 への回帰という約束は、国内債務の社会化に対する継続的な制限とは両立しない。実際、周辺国の銀行が自国債への投資を増やしたことで、リスクはより集中するようになった。欧州におけるソブリン債のデフォルトは、統計的リスクモデルに組み込まれる単なる数値にとどまることは決してないだろう。
これらの違いは、ユーロ危機の場合、市場が通常の状態に戻るのはより遅くなることを意味する。とはいえ、最もリスク回避的な機関はすでに周辺国のソブリン債の保有分を売却しているため、危機はある程度和らぐはずである。さらに、ECBはユーロを崩壊させないことを明確に表明している。この保証によって、投資家は最大のリスクから守られている。
ここに表明された意見は筆者個人のものであり、必ずしも世界経済フォーラムの見解を反映するものではない。本記事は Project Syndicateとの協力により掲載された。
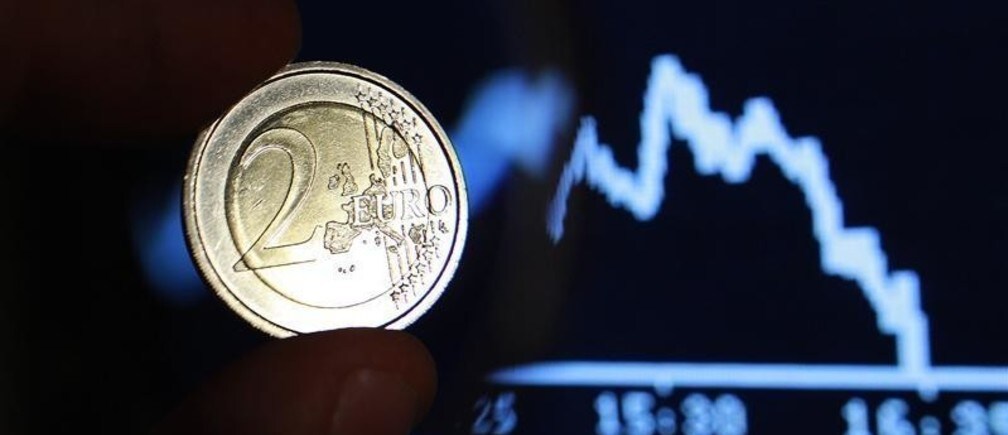
画像:虫眼鏡越しに映る2枚のユーロ硬貨と、ドイツの株式取引DAX指数の写真 REUTERS/Tony Gentile



