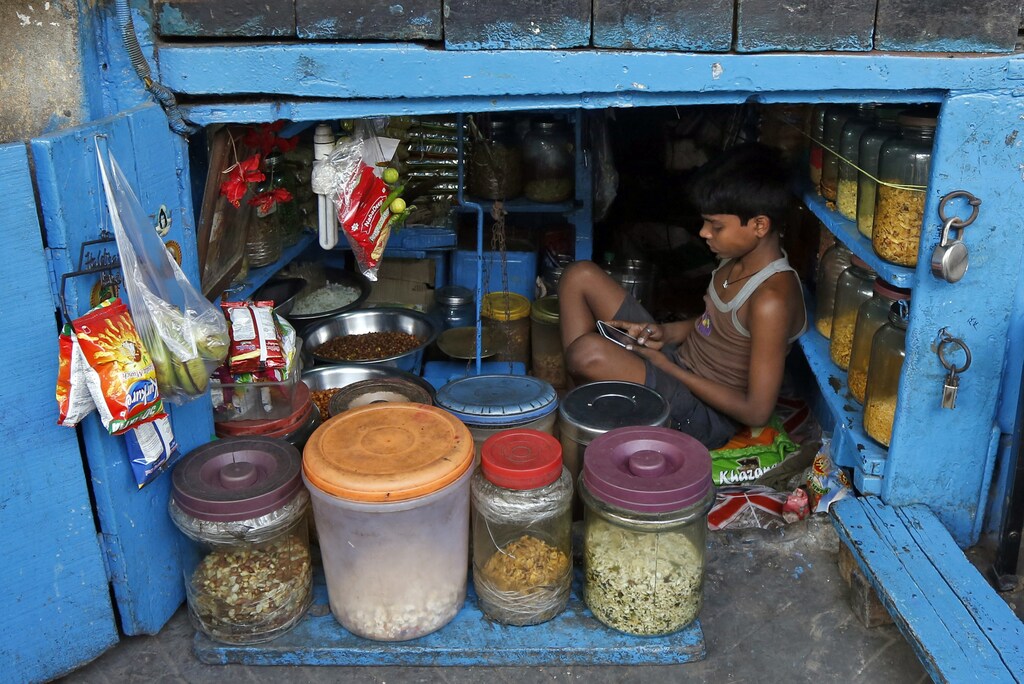
インドでは時折、変化の波が押し寄せ、景色を永久に変えていく。それは、多くの小さなさざ波が同時に集まって生まれる。一つひとつは取るに足らないように見えても、全体としては非常に強い変化の力となる。インドはいま、そうした波のただ中にある。富裕層にも貧困層にも押し寄せるデジタルの波だ。
インドでは、「貧しい」ことは後進的であることを意味しないと分かってきた。また、所得の少ない人々は、テクノロジーが民主化をもたらすため、それを好み、積極的に取り入れている。身なりや英語を話せるかどうか、引き出す金額が200ルピーか2,000ルピーかに関係なく対応してくれるので、窓口係よりATMのほうがよいという声をよく聞く。
以前は、調理に使うLPGガスの販売業者が、特に供給不足の際に、顧客の属性を理由に差別することがあった。今では誰でも自動音声の電話システムで配達を予約でき、豪華なバンガローに住んでいても、チャウルに住んでいても、身分を問わずサービスを受けられる。オンライン化するサービスが増えるにつれ、闇市場の鉄道切符や集札係への賄賂に別れを告げられる。また、土地の登記記録がないと言い張り、だから「困窮売却」をしなければならないと迫る不誠実な職員にも別れを告げられる。
写真機能や音声テキスト変換機能によって、読み書きができない人でもモバイル通信の力を存分に活用できる。私の家政婦は読み書きができないが、息子に電話番号ごとに写真を登録してもらったので、誰に電話すればよいか、誰から電話があったかが分かる。電子商取引のお得な商品が豊富にあるなか、所得の少ない消費者もネットを見て、価格を比べ、欲しいものリストを作る方法を身につけた。これはウィンドウショッピングより効率的で時間も節約できる。店で、買う余裕がなさそうだと追い払われることもない。銀行口座とLPGの契約をAadhaarの個人識別番号にひも付ければ、わずかな手間で補助金を口座に直接受け取れる。
したがって、低所得層のインド人がデジタルの世界で暮らしたいと望んでいるのは間違いない。教育を十分に受けていない人々には、このデジタルの波の複雑さに対応できないと言う人たちには、インドではほぼ全国民が10年足らずで携帯電話の使い方を身につけたことを思い出してほしい。
インドで現在進行中のデジタルの波は、特に決済と銀行業務の面で商取引を変えつつある。デジタルマネーへの移行を促す七つのさざ波がある。
1. 革新的な決済商品が次々と登場。 こうしたイノベーションの一部は世界の先端を行くと評価され、ほかも最先端だ。統合決済インターフェース(UPI)、Bharat Interface for Money(BHIM)、BharatQR、Aadhaar対応決済、多数のウォレット、Googleの新サービスTezなどを通じて、小口取引のコストを下げている。どのサービスが急速な規模拡大に伴うコストを負担できるのか、また取引量の増加に伴いどう機能するのかは明らかでない。しかし、これらは今後も定着していくだろう。
2. デジタル化を推進する政府の意志と決意。 インド政府がこれほどの熱意をもってデジタル決済を強力に後押ししたことは、かつてなかった。首相のジャナ・ダン計画は、残高ゼロでも開設できる銀行口座を普及させ、世帯の90%超に到達した。政府は今後もデジタル決済を推進し、納税遵守を改善して経済のフォーマル化を支援するとともに、分断された小規模供給業者と小口の消費者を結び付け、強力なエコシステムを築いていく。
3. 高額紙幣の廃止。 特定の紙幣を廃止するこの高コストの施策は、深刻な現金不足とATMの長蛇の列を招いて終わった。また、人々にデジタル決済の利用を余儀なくさせた。どの企業にも資金を投じる余裕がなかったような、強制的な試行だった。
4. 通信環境の飛躍的な向上。 新サービスの開始と世界最低水準のデータ料金のおかげで、インドの常時インターネット利用者は現在、米国を上回る。ただし、全体的な普及率はまだ低い。銀行代理店や決済窓口など、インターネットに接続するサービス提供者が増えれば、直接アクセスできないことが障壁ではなくなる。
5. スマートフォン価格の下落。 わずか3年前でさえ、スマートフォンの普及がデジタル包摂の大きなボトルネックになるというのが通説だった。今では、それが決定的な障壁とは思われない。中国ブランドや中国製のインドブランドのおかげでスマートフォンの価格が大幅に下がり、フィーチャーフォンとUSSDで使える決済商品も利用可能になっている。
6. 供給側の後押し。 急速に台頭するフィンテックのスタートアップは、かつて金融サービスから排除されていた小口利用者によりよいサービスを提供するため、金融機関や大手決済サービス事業者と積極的に提携している。銀行も、残高ゼロ口座や小口利用者の利益率を高める手段として、消費者にデジタル化を促している。
7. 現金を使うコストの上昇。 インドでは、消費者にとって現金の利用コストは低かった。しかし、ATM引き出し手数料の上昇から現金取引への罰金まで、現金を使うコストは高まりつつある。
総合的に見れば、デジタル包摂の課題は、もはや商品やアイデア、モデルの不足でも、顧客の意欲や能力の問題でもない。何百万人もの小規模商店を登録し、テクノロジーに詳しくはないものの強い関心を持ち、高い能力を備えた何億人もの消費者を支えるヘルプラインを整備するという、地道な取り組みが求められている。何よりも、紛争解決の仕組みと安全対策を整えなければならない。飛行機はすでに離陸した。安全に飛び続けるため、今度は航行支援が必要だ。


