2017年初め、中国は発表した。2020年までに再生可能エネルギーに3,600億ドルを投資し、石炭火力発電所85カ所の建設計画を撤回するとした。3月、中国当局は、エネルギー効率、炭素集約度、クリーンエネルギー源の割合に関する公式目標を、すでに上回っていると報告した。そしてつい先月、中国のエネルギー規制当局である国家能源局は、石炭への依存を減らすための新たな措置を打ち出した。
これらは、技術革新と再生可能エネルギーのコスト低下を背景に進む世界的なエネルギー転換の中心に中国がいることを示す、最新の動きにすぎない。しかし、中国は再生可能エネルギーに投資し、石炭を段階的に廃止しているだけではない。世界のエネルギー需要に占める中国の割合も拡大している。そのため、サービス業と消費が主導する成長へと経済が引き続き移行すれば、世界の資源セクターも変わることになる。
同時に、住宅、工業、商業用建築物のエネルギー効率の向上や、自動運転車とライドシェアの普及による輸送部門のエネルギー需要の減少など、さまざまな要因が世界の資源消費を抑えている。
マッキンゼー・グローバル・インスティテュート(MGI)の新たな報告書『スーパーサイクルを超えて:テクノロジーはいかに資源を再形成するか』によると、こうした傾向により一次エネルギー需要の伸びは鈍化している。新技術の急速な導入が続けば、需要は2025年にピークを迎える可能性がある。また、エネルギー使用の低強度化と効率向上により、世界経済のエネルギー生産性は今後20年間で40~70%上昇する可能性がある。
世界のエネルギー需要の伸びが鈍化する一方で、その需要に占める中国の割合は高まっている。2035年には、中国が世界の一次エネルギー需要の28%を占める可能性があり、現在の23%から上昇する。これに対し、米国の割合は現在の16%から低下し、2035年にはわずか12%となる可能性がある。
中国はすでに資源集約度の低減で大きな進展を遂げている。1980年から2010年にかけて経済規模は18倍に拡大した一方、エネルギー消費の増加は5倍にとどまった。世界銀行のデータによれば、これは70%の低下に相当する。つまり、GDP単位当たりのエネルギー集約度が70%低下したことを示している。
第13次五カ年計画で、中国政府は2016年から2020年までにエネルギー集約度を合計15%削減することを目指している。この目標の達成に向け、すでに順調に進んでいる。今年初めに開かれた中国の全国人民代表大会で、李克強首相は、中国のエネルギー集約度が前年だけで5%低下したと報告した。
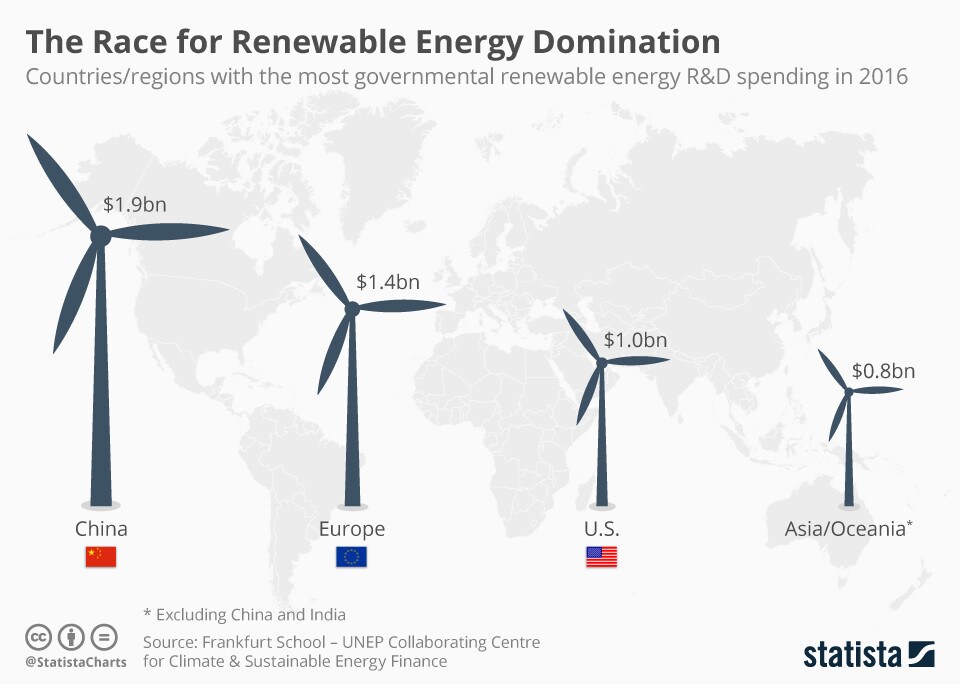
再生可能エネルギーは、中国の資源集約度低下をもたらしている要因の一つだ。この分野で世界をリードすることを目指し、中国は国内の再生可能エネルギーにすでに年間1,000億ドル超を投資している。これは、国内の再生可能エネルギーに対する米国の投資額の2倍であり、米国と欧州連合(EU)の年間投資額の合計も上回る。
さらに中国は、海外の再生可能エネルギーにも320億ドルを投資しており、その額はどの国よりも多い。中国の大手企業は、世界の再生可能エネルギーのバリューチェーンでますます主導的な役割を果たしている。中国国家電網公司は、世界各地の風力タービンと太陽光パネルを活用する電力網の開発を計画している。中国の太陽光パネルメーカーは、推定されているところでは、規模の経済と、より進んだサプライチェーンの構築により、米国の同業他社に対して20%のコスト優位性を持つ。中国の風力タービンメーカーは、技術格差を徐々に縮め、国内市場に占める割合を2002年のわずか25%から90%超にまで拡大した。
こうした傾向から、中国はエネルギー需要と最先端技術の双方を生み出す主要な存在となり、世界をリードするまたとない機会を得ると考えられる。エネルギー集約度を低減してきた経験は、発展途上国の道しるべとなり得る。また、国内外での再生可能エネルギーへの投資は、さらなる技術革新につながり、あらゆる地域の消費者のコストを引き下げる可能性がある。
しかし、世界の資源セクターが変化するなかで、化石燃料から再生可能エネルギーへと移行する中国は、課題にも直面する。中国経済は依然として石炭に大きく依存しており、天然ガスや再生可能エネルギーなど他の資源へ発電能力を移すには、多額のコストがかかると考えられる。
さらに、中国では太陽光パネルや風力発電所の建設が送電網の整備を上回るペースで進み、大量の無駄が生じている。また、中国の生産者も他国の生産者と同様に、世界的な需要の伸び悩みを補うため、コスト削減と効率向上への圧力を強めている。
こうした障壁があるものの、技術革新は中国の生産者の生産性向上を後押しし、消費者のコスト削減につながるはずだ。MGIによると、主要なコモディティの需給の変化により、2035年までに世界全体で9,000億~1兆6,000億ドルのコスト削減が実現する可能性がある。
こうしたコスト削減の規模は、新技術がどれほど速く導入されるかだけでなく、政策立案者や企業が新たな環境にどう適応するかにも左右される。しかし何よりも、中国次第となる。


