ほとんどの先進国では、自然災害、事故、離婚、さらには退職といった出来事の後に対処する場合、女性は保険を購入し、損害を補填するために頼ることができると知っています。保険によって長期的な貯蓄を利用できたり、少なくとも失った資産の一部を補償してもらえたりします。
一方、新興国および開発途上国の市場では、 通常そうではありません。私はIFCのワシントン本部で勤務し、故郷セネガルの家族と連絡を取り続けるなかで、自然災害の後に劣悪な環境で暮らす男女の話を数えきれないほど耳にしてきました。
これは所得の低い人々だけの問題ではありません。配偶者の死や離婚の後、慣習や相続法により家族の資産へのアクセスが認められなかったため、すべてを失った女性たちにも会ってきました。(実際、世界の 20%の経済圏 では、女性が男性と同じ相続権を持っていません。)さらに深刻なのは、公立病院が混雑しすぎて医療を必要とした時に受け入れてもらえず、民間医療を受けるだけの経済的余裕もなかったために、子どもを亡くした女性がいることです。
これらは重苦しく、残念ながら事実である話であり、ほとんど報道されることはありません。しかし、家族のニーズや、死亡、災害、家族の病気により女性がより大きな影響を受けがちであることを考えると、答えは単純に思えます。それは保険です。
人々、特にリスクに対する意識が高い傾向のある女性は、悪い事態が起きて初めて、目の前の状況に対処するためにもっと計画を立てておけばよかったと、突然願うものです。女性が、リスク軽減のニーズへの解決策として保険を選ばない理由となりやすいのは、誤解、手頃な価格であるかどうか、認知不足、銀行口座や金融サービスへのアクセスの欠如、そして保険に加入していても保険金が一切支払われないように見える人々の体験談です。
こうした理由から、私はIFC、AXAグループ、アクセンチュアと協力し、最近報告書 『SheforShield: Insure Women to Better Protect All』 を発表できたことを大変嬉しく思っています。これは保険市場が女性に対してより強固な保障を提供できる方法を分析した、この種のものとして初の分析です。報告書の国別プロファイルでは、特にブラジル、中国、コロンビア、インド、インドネシア、メキシコ、モロッコ、ナイジェリア、タイ、トルコの新興経済国において、女性向け保険市場がもたらす機会について論じています。これらの国の女性は、リスクへの備えを見つける上でさまざまな課題に直面しています。
業界関係者、ブローカー、代理店、顧客、規制当局、保険協会への詳細なインタビューと経済モデリング手法を組み合わせた本報告書によれば、2030年までに保険業界は、女性からだけで最大1.7兆ドルの保険料収入を得ると見込まれています。その半分は、上記の10の新興経済国から見込まれています。
報告書は、これら10市場の成長を牽引する主な要因として2つを挙げています。第一に、女性の社会経済的状況の改善であり、これは労働市場への参加の増加と、自らの支出を決定する能力の高まりによるものです。第二に、家族、扶養家族、そして自分自身のための安全、保護、セキュリティへの投資意欲の高まりであり、特に保険の形でのものです。
男女間の賃金格差が根強く残るなか、世界の女性はこれまで以上に稼ぎ、資産を保有しています。女性の所得は、2007年の9.8兆ドルから2017年までに15.6兆ドルへ世界的に増加すると予測されています。女性の所得は男性の所得よりも速いペースで増加すると見込まれています。2028年までに世界の裁量支出の約75%を女性が管理すると見込まれており、その根拠は2013年に発表された E&Yの報告書 です。一方、開発途上国では、女性の稼得所得が年率8.1%で増加しており、男性の5.8%を上回っています。これは、Deloitteの 『Gender Dividend』 報告書(2011年発行、2013年に更新)によるものです。
収入の増加と家計を支える役割の拡大に加え、女性のリスク意識は、安心を得るために支出を優先する意欲に直接つながっています。調査の過程で、 『SheforShield』を調べたところ、中国、メキシコ、ナイジェリアの各人口層において、女性は将来のリスクから身を守るために収入の10%から20%を充てる意思があると示した一方、男性が同様の目的に充てるのは7%から10%にとどまることが分かりました。
特に働く母親である女性は、両親、配偶者、子どもを保険契約に含めたいと考えています。保険会社は、女性は保険金を水増し請求する可能性が低いため、顧客として高く評価していると報告しています。また、女性は保険会社への忠誠心も強い傾向があります。
保険の利用可能性は、開発の進展を維持し、自国の経済成長に女性が参加するうえで不可欠であるだけでなく、女性本人と子ども、親の安全と幸福にとっても極めて重要です。
さらに報告書が示すように、保険会社は女性市場のニーズに対応することで利益を得られます。保険会社は新たな市場に到達し、収益性と持続可能性を伴って差別化できるとともに、女性の家族上の役割や財務状況、そして自社のニーズを考慮することで、大きな社会的インパクトももたらすことができます。
娘として、母として、そして妻として、私は 『SheforShield』 の調査の過程でインタビューした女性たちの発言に強く共感しました。私は恵まれていると感じています。すでに保険に加入しており、容易に取得できる状況にあるからです。しかし、もし私が別の場所で暮らしていたり、世界銀行グループで働いていなかったりしたら、同じ状況だったでしょうか。
世界の女性向け保険市場に取り組み、自社の raison d’être(存在意義)を果たすことで、企業は新興国および発展途上国の安定と発展に好影響を与え、改善をもたらすことができます。そのような役割を担いたくない企業があるでしょうか。そして、なぜ今すぐ行動を起こさないのでしょうか。
本稿は当初、 『The World Bank Private Sector Development Blog』に掲載されました。
掲載されていることは、世界経済フォーラムによる見解への支持を意味するものではありません。
アジェンダの最新情報を入手するには、 週刊ニュースレターに登録してください。
執筆者:Esther Dassanouは、保険および金融セクターにおける女性の包摂を推進するIFCジェンダー事務局の取り組みを主導しています。
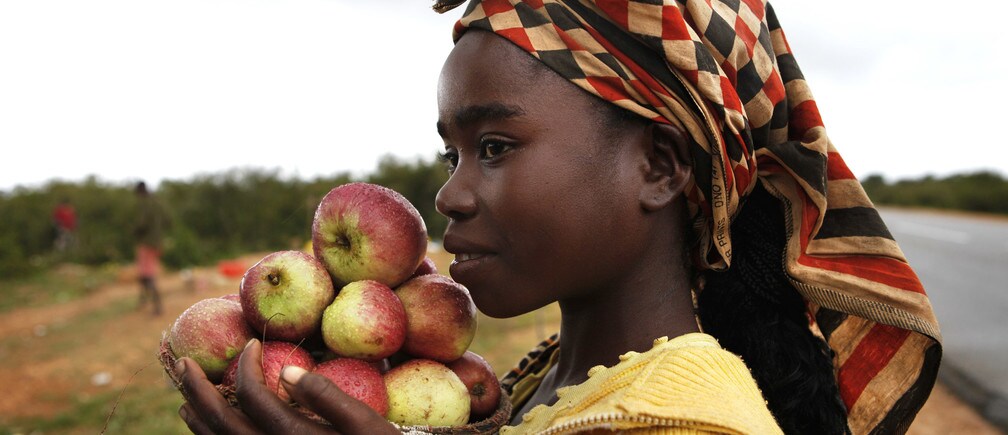
写真:アンゴラの都市ルバンゴのすぐ外側の路傍で、客を待つリンゴ売りの少女。REUTERS/Finbarr O’Reilly


