多くの人は、アフリカ諸国と中国の関係を国家間のみの関係とみなしている。中国による数十億ドル規模のアフリカ諸国向け融資は、多くの場合、受入国の税収を裏付けとして大規模案件に充てられる。しかし、このような視点では、開発のために差し迫って資金を必要としているアフリカの民間セクターのニーズが見過ごされてしまう。中国の海外融資戦略の根底にあるものを理解することで、アフリカの民間企業は中国の資金を活用するのにより有利な立場に立てるかもしれない。
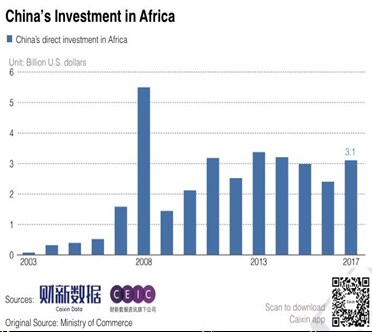
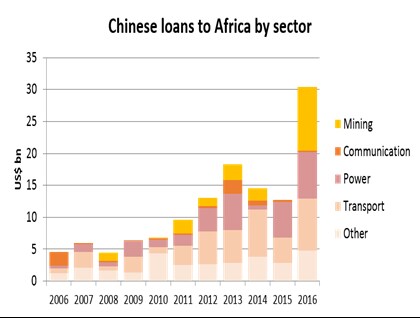
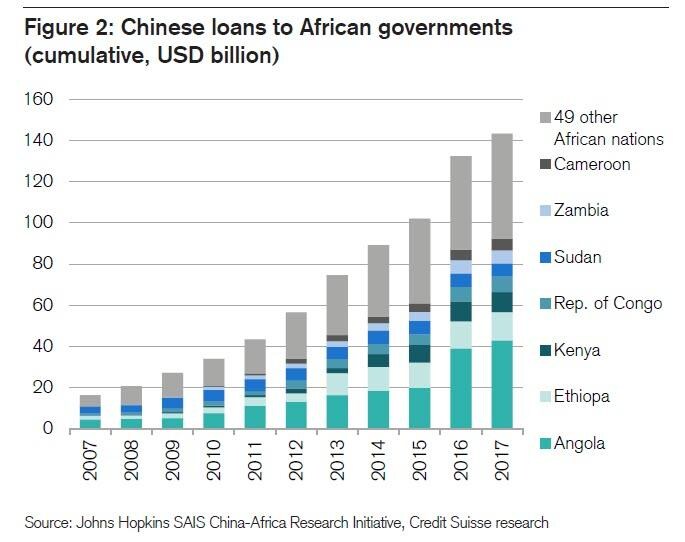
中国企業はアフリカで資産を「投資」し「所有」することに注力しているというのが通説である。しかし、データによれば、このような直接投資は2010年から2017年の間に平均して年間30億ドルにとどまっている。中国のアフリカでの活動をより的確に示すのは、貿易と貿易金融である。中国の資金によるとされるアフリカ向けプロジェクトの多くは、実際には中国の輸出を促進するための中国の銀行による融資である。このような融資は2010年以降大きく増加し、2016年には300億ドルに達した。
近年、中国のソフトウェアおよびオンラインサービスの大手企業は、販売チャネル、現地パートナーシップ、製品開発、さらには組立ラインへの投資を通じて、アフリカのインターネットおよびeコマース分野での存在感を高めている。実際、こうしたビジネス上の関心は草の根レベルで明確に見て取れ、好意的に受け止められている。しかし、その活動の規模と量は、インフラ、電力、製造、不動産分野における数億ドル規模の中国からの資金に比べると、はるかに小さい。これらの分野はいずれも、中国の設備や建築資材の輸出を重視している。
中国の金融モデルにおける「投資ではなく融資」という考え方の根拠は、中国の経済政策の基礎にある2つの基本的要因に基づいている。1つは、国内の産業部門における過剰生産能力と供給過剰である。中国の経済成長は長らく国内の生産性向上によって支えられてきたが、特に2008年の世界金融危機後の政府による財政刺激策以降である。この戦略により、中国の工業製品の供給は急増したが、国内需要の比例的な伸びに追いつかなかった。国内のインフラおよび不動産市場が徐々に飽和状態に達したことで、状況はさらに悪化している。
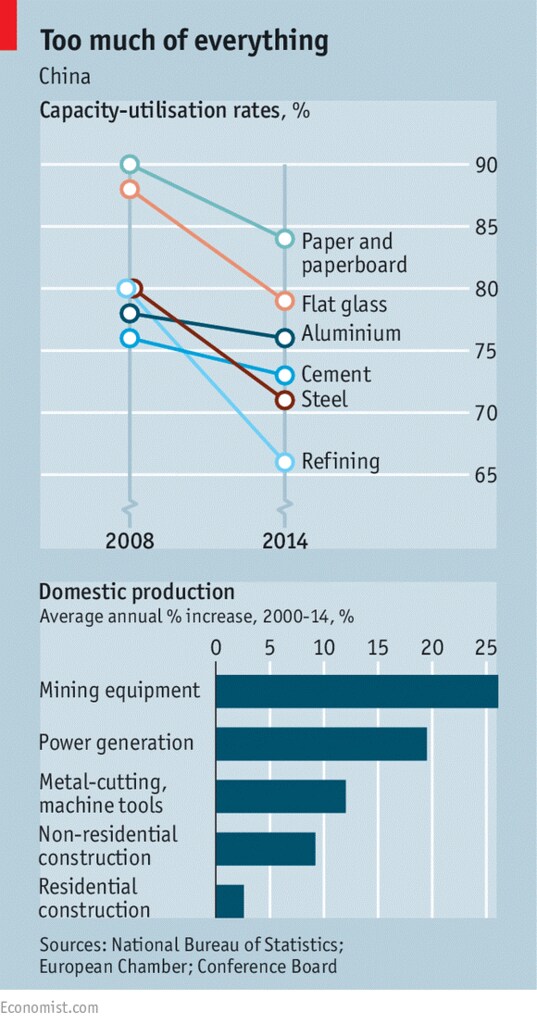
その結果、中国の産業企業は、生産拠点を移転するか、世界の他の地域で製品の販売機会を増やすことを切実に模索してきた。中国の政策立案者はこれに対し、金融機関による貿易金融を強力に支援し、中国製品の世界的な購入を後押しした。
中国の融資戦略を動かすもう1つの要因は、外貨準備の減少への懸念である。2014年から2016年にかけて、景気減速、米ドルの下落、資本流出などの複合的な要因により、中国の外貨準備は、わずか3年間で8,500億ドル超、約25%減少した。人民元の下落への懸念から、経済を安定させるため、政府は厳格な資本規制政策を導入した。

その結果、中国の民間および国有の投資主体は、中国の外貨収入の増加や過剰生産能力の削減に直ちには貢献しない世界の資産への直接投資を制限されることとなった。上のグラフが示すように、2016年から2017年にかけて中国の対外投資は60%以上も急減しており、これはアフリカ地域に大きな影響を及ぼした。現場の感覚としては、アフリカのビジネスコミュニティは、過去2年間に中国の投資家がアフリカ大陸における投資機会の大半を見送ったことに驚くかもしれない。特に不動産分野でその傾向が顕著である。一方で、アフリカに対する中国の債務融資は高い水準を維持している。
上記の分析を裏付けるのは、中国の資金提供者から最も注目を集めているアフリカの産業を見ると、資金は中国からの融資を返済するための高い外貨収入を持つアフリカ諸国に向かう傾向があったことがわかる点である(下のグラフを参照)。これらの国には、アンゴラやザンビアなどの資源豊富な国のほか、ケニア(観光業と農業)やエチオピア(製造業と農業)など、十分な外貨収入を有する資源に乏しい国も含まれる。これらの国では、中国からの資金を最も多く受けている分野は、中国産の機械を高い比率で活用できる可能性を持つ資本集約型産業である。
アフリカの民間企業はどのような戦略を採用すべきか?
まず理解すべきは、アフリカの国家主導のインフラ開発に資金を提供している同じ中国の資金ルートを、民間部門の産業および商業建設への資金提供にも活用できるということである。しかし、ほとんどの銀行融資には返済のための一定の担保が必要であり、アフリカの民間セクターの事業者は、厳しい要件とリスク回避的な姿勢を持つ現地銀行から返済保証を得ることに障壁が生じることが多い。そのため、アフリカ大陸における中国の融資の大半は、アフリカの政府または大物実業家が所有するプロジェクトに向けられている。これは本質的に、ソブリン保証や中央銀行保証を動員する能力があるからである。しかし近年、多くのアフリカ諸国の債務水準が高いことから、中国の金融機関は、国家主導のプロジェクトへの関与から、民間セクターへのより多くのエクスポージャーへと方針を見直しつつある。
中国からアフリカの民間セクターへ多額の追加資本を呼び込むためには、支払保証のギャップを埋めることが不可欠な一歩となる。この課題に取り組む1つの方法は、借入期間を短縮することである。アフリカの企業は、中国の融資には数年に及ぶ長期の返済期間と低金利という利点があると誤って考えることが多い。しかし、このような融資条件では、多くの場合、民間企業には取得が困難な長期の支払保証が求められる。
アフリカの民間企業に対する提案は、建設期間のみをカバーする中国の融資を活用することである。実際、アフリカの商業銀行や政策銀行は建設リスクを避ける傾向があるが、キャッシュフローを生み出す資産に基づくプロジェクトであれば、喜んで借り換えに応じる。一方、中国の金融機関はアフリカ市場のリスクを懸念し、既知の要素である中国のサプライヤーや請負業者に対するエクスポージャーを制限する。
この2つの考え方を組み合わせることで、資金繰りに苦しむアフリカの民間開発事業者に新たな道が開ける可能性がある。アフリカの銀行は、完成時に中国の融資を借り換える意思に基づき、支払保証を発行できるようになった。この保証は、中国の金融機関によって、返済期間が24か月未満の融資へと割り引かれる。このような融資モデルは、中国側にとって比較的容易かつ迅速に実行可能である。
なお考慮すべき点として、アフリカに対する中国の融資の大半は、中国の請負業者やサプライヤーによって実施されていることが挙げられる。彼らは自ら金融機関であるわけではなく、単に中国の輸出信用の申請者にすぎない。通常、中国側が資金調達を手配する必要がある取引は好まれず、中国の金融機関の要件を満たすように取引を構成する方法についてアフリカの企業に助言することにはほとんど関心がない。多くのアフリカの企業は、中国の請負業者の官僚的な対応に苦慮してきた。中国本社を拠点とする意思決定者は、取引の後半段階になってようやく関与することが多く、事前の通知や説明なしに取引を拒否する場合もある。
このような市場の空白は、中国における融資の意思決定の仕組みを深く理解するため、アフリカのプロジェクトファイナンス市場に精通した人材を必要としている。政策立案者や市場の専門家は、アフリカと中国の関わりの基本的な枠組みを理解することで、アフリカの利害関係者の利益のために中国の経済活動をより適切に活用するための判断を下すことができる。


