アフリカ諸国の金融業界に対する携帯電話の影響については多くの議論が交わされてきましたが、元銀行トップで現在はベンチャーキャピタリストのMichael Jordaanによる次の投稿が、状況を最もよく要約しています。
通信会社が銀行に(M-Pesa)、銀行が通信会社に(FNB Connect)。アフリカでは銀行と通信会社の融合が進んでいる。— Michael Jordaan (@MichaelJordaan) 2015年6月9日
FNB Connectは新しい「仮想モバイルネットワーク」で、 南アフリカの銀行が立ち上げた もので、国内の通信市場で競争することを目指しています。一方、 M-Pesaはモバイルマネー・プラットフォームで、ケニアのSafaricomが所有し、東アフリカの金融業界を再編してきました。
ナイジェリアでも同様のことが起きている可能性があります。モバイルマネーは、アフリカ最大の経済国ではまだ普及していません。携帯電話の普及率が約80%に達し、成人人口の57%が正規の金融サービスを利用できないにもかかわらず、 ナイジェリア人のうち モバイルマネーを「積極的に」利用している人は、わずか0.1%です。サービスへの信頼、認知度、知識の不足が、これが現状にとどまっている理由として いくつか挙げられて います。
しかし、その機会が明らかに存在するなか、銀行と通信会社はこの市場を取り込もうと連携しています。最新の取り組みは、ナイジェリアの金融機関GT Bankが、第3位のモバイルネットワーク事業者Etisalat Nigeriaと提携し、 GTEasySaversを創設することです。これは、銀行口座を十分に利用できていない人や銀行口座を持たない人が、携帯電話を通じて銀行口座を開設できるよう設計された預金口座です。
この地域のモバイル市場の収益性がますます高まっていることが、GTとEtisalatによるこの取り組みの背景にあります。市場調査会社Ovumのデータによると、2014年の西アフリカのモバイル市場は170億ドルと評価されました。モバイルデータ収入は合計30億ドルで、前年から30%増加し、そのうちSMS以外のデータ収入が84%を占めました。
西アフリカでは現在、スマートフォンを持つ携帯電話加入者が4,700万人に達しており、これも成長分野となっています。

スマートフォンは現在、モバイル契約総数の16%を占めています。(Ovum)
業界関係者は、電子商取引の重要性が高まるなか市場が成長すれば、モバイルマネーが主要な収益源になると予想しています。

スマートフォンの普及に伴い、消費者の増加によって電子商取引が大きな恩恵を受けると見込まれます。たとえば、ナイジェリアを拠点とするオンライン小売業者Jumiaでは、売上の27%がスマートフォン利用者によるものだったと、Ovumの報告書は説明しています。
別の動きとして、ナイジェリアのインターネットサービスプロバイダー(ISP)Spectranetが、オンライン動画サービスiROKO TVと提携しています。同ISPは国内LTE市場の24%のシェアを持ち、その加入者は今後、AndroidアプリまたはSpectranetのウェブサイトを通じて、iROKOのオンデマンドコンテンツを利用できるようになります。
この記事は、 Quartz Africaとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターにご登録ください。
著者:Omar MohammedはQuartz Africaのライターです。
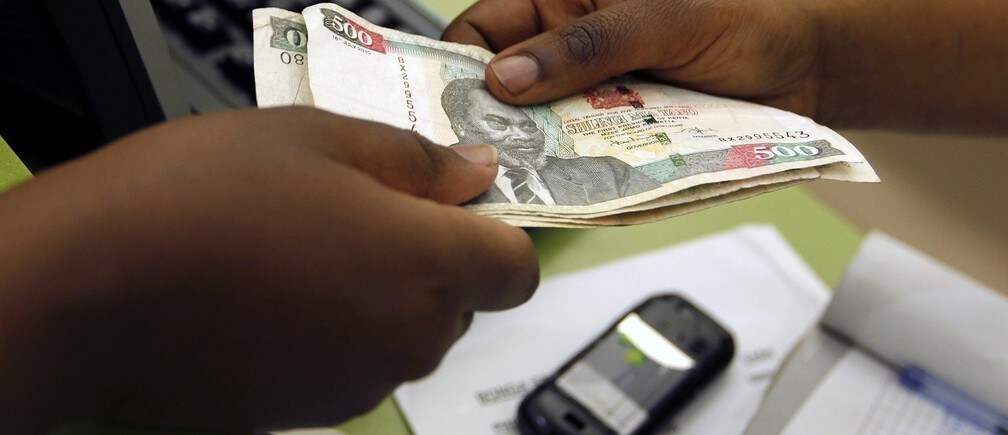
画像:顧客がM-Pesaとして知られるモバイルマネー送金を行う。REUTERS/Thomas Mukoya。



