ドナルド・トランプ次期大統領は選挙運動中、就任後最初の100日間に中国を為替操作国に指定し、中国からの輸入品に最大45%の関税を課すと公約した。しかし、今日の中国経済と米国および他の外国経済との関係を経済学者の視点から見ると、トランプ氏が提案する対策は、10年前の問題認識に基づいている可能性がある。今日の状況は大きく異なる。
一般に、中国は今も「世界の工場」と見なされている。低賃金の労働者が何百万ものあらゆる消費財を猛烈な速さで生産し、世界各地の市場へ出荷する一方、為替レートを人為的に低く抑えて、製品の競争力を確保しているというイメージだ。これは10年前にはおおむね当てはまったが、今ではそうとは言い難い。古い情報に基づいて政策を立てるのは、非常に危険になり得る。
確かに、中国経済には透明性の問題があり、国外の人々が現地の実情を把握するのは難しい。それでも、データをざっと見れば、注目すべき変化がいくつか浮かび上がる。
人為的に過小評価された通貨?
今日、多くの経済学者は、中国の通貨が今も人為的に過小評価されているという見方に疑問を呈している。人民元の価値は、2005年以前のおよそ10年間は安定していたが、それ以降、約30%上昇した。この上昇を受けて、IMFは昨年、人民元はもはや過小評価されていないと表明した。実際、より最近では、輸出需要の低迷と強い資本流出圧力によって、人民元にはむしろ極めて強い下押し 圧力がかかり、中国人民銀行は通貨価値を人為的に下支えするため、ドル準備を取り崩さざるを得なくなっている。
巨額の貿易赤字
世界金融危機前、世界的な貿易不均衡が最も大きかった時期には、中国の貿易黒字はGDPの10%を超えていた。しかしその後、世界貿易全体が縮小するなかで、米国の対中貿易赤字の拡大は大幅に鈍化し、現在はおおむね4年前の水準に並んでいる。米国は依然として中国との間に大幅な貿易赤字を抱える一方、中国を輸出先上位3カ国の一つにも数えている。市場米国のGDPに占める割合で見ると、今年の対中貿易赤字はGDPの約1.7%で、10年前の水準まで低下したことになる。
製造業とサービス業
2014年、中国経済の最大の構成部門は製造業からサービス業へと移った。同年、純輸出がGDP成長に占めた割合は1.7%で、国内消費や投資と比べるとごく小さかった。中国は今後も長年にわたり、製品を販売する米国市場に依存し続けるだろう。しかし、経済構造の変化と教育、医療、金融サービスへの需要増加は、中国だけでなく米国でも新たな雇用を生み出す可能性をもたらす。
対内投資と対外投資
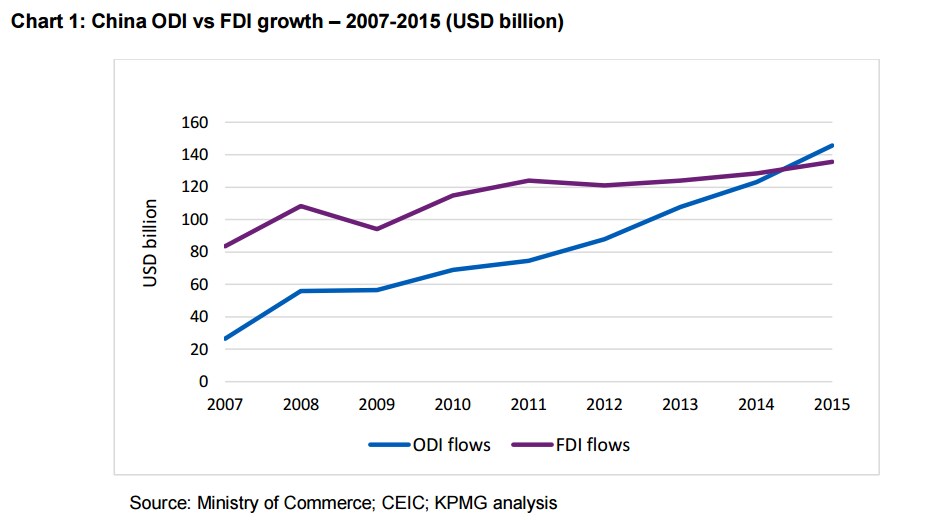
北京が1970年代後半に市場改革を進め、対外貿易と投資に向けて経済を開放し始めて以来、中国は外国直接投資の主要な投資先であり続けてきた。外国直接投資は、中国経済の近代化に重要な役割を果たしてきた。しかし昨年以降、投資の流れの方向が変わった。対外投資が初めて上回ったのだ。規制当局や政治家から多くの懸念が表明されているものの、この変化は、中国から米国への直接投資が現地で新たな雇用を生み出す状況を生み出す可能性がある。世界最大の自動車用ガラスメーカー、福耀(フーヤオ)が10億ドルを投じて生産を中国から米国へ移転すると最近決定したことが、その好例だ。
すでに表面化している政治的緊張は、双方が戦略的関係を管理する能力が、今後数カ月、数年にわたって確実に試されることを示している。しかし、すでに明らかなのは、そうした試練が訪れるのは、米中経済関係が大きく変化し、10年前と比べても多面的になった状況のなかだということだ。


