信用へのアクセスの改善と新たな所得源が、インドの農村部における消費を押し上げている。
AIやブロックチェーンなどのデジタル技術が、農村部で製品を提供するために活用されている。
実店舗とデジタルを統合する協働モデルは、包摂的成長の機会を切り開くだろう。
新興国全体の消費の伸びは、主に農村部から生まれると予測されている。例えばインドを見てみよう:農村部における一人当たり消費額、わずか10年で4.3倍に成長する見込みであり、都市部の3.5倍と比較される。ベイン・アンド・カンパニーと世界経済フォーラムの報告書による。
多くの高齢化が進む国々とは異なり、インドは若い国であり続け、2030年までに中央値年齢は31歳になる。そして若年人口の大部分は農村部に住むことになる。
この消費の変化はすでに表れている。過去10年間で都市化が進んでいるにもかかわらず、農村経済は国民所得の約46%を占めている。
しかし農村経済は依然として非公式であり、構造化されていないキャッシュフローを伴う現金中心の経済である。農村の労働人口の大半は通常「Earn and Pay」層であり、正規の雇用機会や予測可能なキャッシュフローからほぼ除外されている。
彼らは現金で生計を立てているため、支出や債務の支払いも現金で行うことを好む。さらに、農村部では十分な銀行施設が不足しているため、現金が依然として好ましい取引手段となっている。
現場では変化が起きている。かつては主に農業中心だった農村経済は多様化が進んでおり、非農業部門が世帯所得の約3分の2を占めるようになっている。
加えて、インターネット接続の改善により、農村部に住むインド人は、もはや以前のように都市部の人々から孤立してはいない。技術の世代を飛び越えて携帯電話へと移行した、モバイルファーストの農村部のインド人世代がまるごと存在している。
若さ、つながり、教育、複数の所得機会の組み合わせが、農村部の願望の急増につながり、新たな消費の選択として表れている。しかし、物理的およびデジタルの接続性は依然として制約のままである。
政府および規制当局は、包摂的な農村部の成長を目指した複数の政策および金融イニシアチブを展開してきた。 アーダール(Aadhaar)、ユニークな生体認証ID、ゼロ残高の ジャン・ダン貯蓄預金口座、社会給付金の直接送金、そしてデジタル決済インフラであるBHIMなどは、そのほんの一部である。
グローバル・ファインデックスによると、2014年にはインドの成人の53%が銀行口座を保有していた。政府がジャン・ダン銀行口座を推進したことで、この数字は2018年に80%に上昇した。
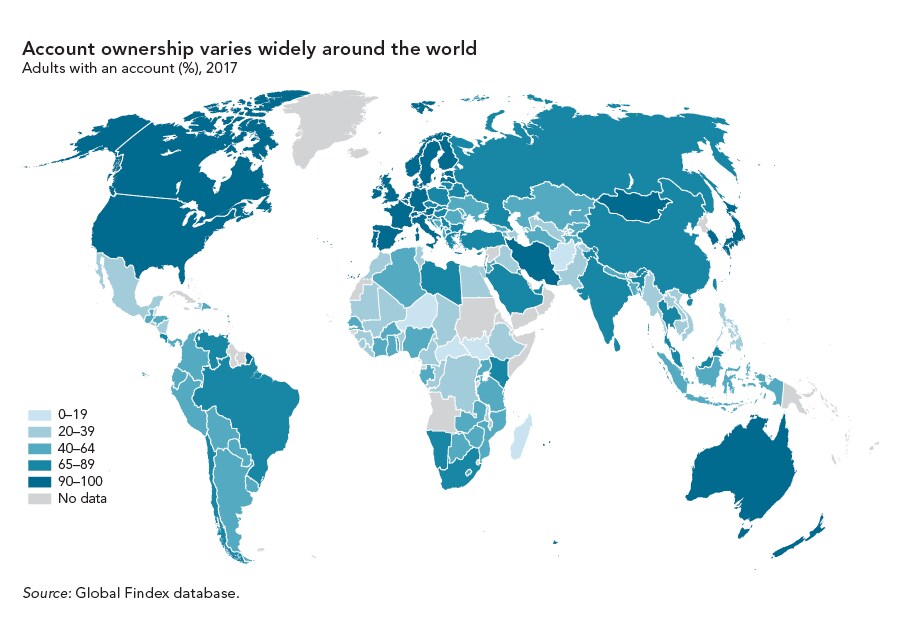
MUDRA(Micro Units Development and Refinance Agency)プログラムの下では、無銀行者および銀行利用が不十分な人々の信用へのアクセス拡大も、もう一つのイニシアチブである。これは、マイクロファイナンス機関およびノンバンク金融機関に低金利で融資を提供し、それらが中小零細企業への融資を拡大するものである。これらの取り組みは確かに大きな一歩だが、農村人口のごく一部にしか届いていない。インドは、8億9300万人という世界最大の農村人口を抱えている。
新興技術
デジタル技術とインフラの改善は、より大きな課題の重要な要素である。ビッグデータ分析、機械学習、ブロックチェーン、クラウドコンピューティング、人工知能(AI)などの新しいデジタル技術が、都市部を越えて農村部でも製品を提供するために、ますます活用されている。同時に、信用へのアクセスの改善と複数の所得創出源が、消費を押し上げている。
農村部の顧客の金融ニーズは、地理的、職業的、文化的要因、地域の慣習や願望によって多様である。しかし共通しているのは、構造化されていないキャッシュフローから生じる制約であり、これが信用へのアクセスを制限している。また、デジタル取引に対する根深い不信感、デジタルおよび金融リテラシーの欠如、そして対面で手に取って確かめられる体験への強い選好も共通している。
金融に関する限り、インドの農村部の顧客はまだ完全にデジタルへ移行する準備ができていない。ほぼすべての金融取引において、依然として人の手による対応が必要とされ、また望まれている。技術に慣れる人が増えるにつれ、この状況はおそらく変わるだろうが、その道のりはまだ続いている。 フィジタル化の農村エコシステムこそ、農村の包摂を加速させるための、当面の解決策となりうる。
政府、規制当局、金融サービス事業者、フィンテック企業は、これを実現するために協力する必要がある。最初のステップは、農村部の所得のデジタル化を促進することである。これにより、デジタル決済が促進され、効率が向上し、決済の速度が高まり、支払いコストが削減され、セキュリティが強化され、関連する犯罪の発生が抑えられ、透明性が高まる。
同様に重要なのは、デジタル所得を現金に換えられるようにすることである。銀行施設が乏しいことを踏まえると、これには現場で信頼できる主体のネットワークを構築し、デジタル資金への支援付きアクセスを可能にすることが必要となる。
これらの主体は、少額取引をより高頻度で円滑に行えるよう整備される必要があり、預金口座保有者が遠方の実店舗の銀行支店まで出向く手間を省くことになる。農村部の顧客が人との対話を好むことを考えると、支援付きモデルは、彼らがデジタルにより慣れていくうえで役立つだろう。
デジタル決済およびデジタルIDの保護に関する課題への注意も重要である。消費者保護ルールを整備することは、特に金融経験が乏しい可能性の高い農村部の女性や低所得層を含め、人々を詐欺から守るうえで不可欠である。
このことは、的を絞った金融リテラシーおよび能力開発研修の重要性を裏付けている。こうした研修は、貯蓄を増やし金融スキルを高めることで、そうした分野に好影響をもたらしうる。いくつかの企業は、企業の社会的責任(CSR)プログラムを通じて金融リテラシーの推進に取り組んでおり、政府や規制当局の取り組みを補完している。
実店舗型とデジタル型の金融サービス企業の関係は、破壊から協働へと移行しつつある。従来型金融サービス事業者の競争優位は、その知識基盤、経験、既存の決済取引インフラ、そしてコンプライアンスおよびリスク管理体制にあり、これらは容易に再現できるものではない。フィンテック企業は、新しい技術を活用して距離を縮め、顧客層を広げ、カスタマイズされた体験を提供し、効率性をもたらすことができる。
したがって、実店舗とデジタルの双方の強みを統合する、協働的で相互に利益をもたらすモデルこそが、現場の現実的な課題により効果的に対処する答えであり、ひいては包摂的成長の機会を切り開き、誰一人取り残さない持続可能な経済と社会を生み出すものである。


