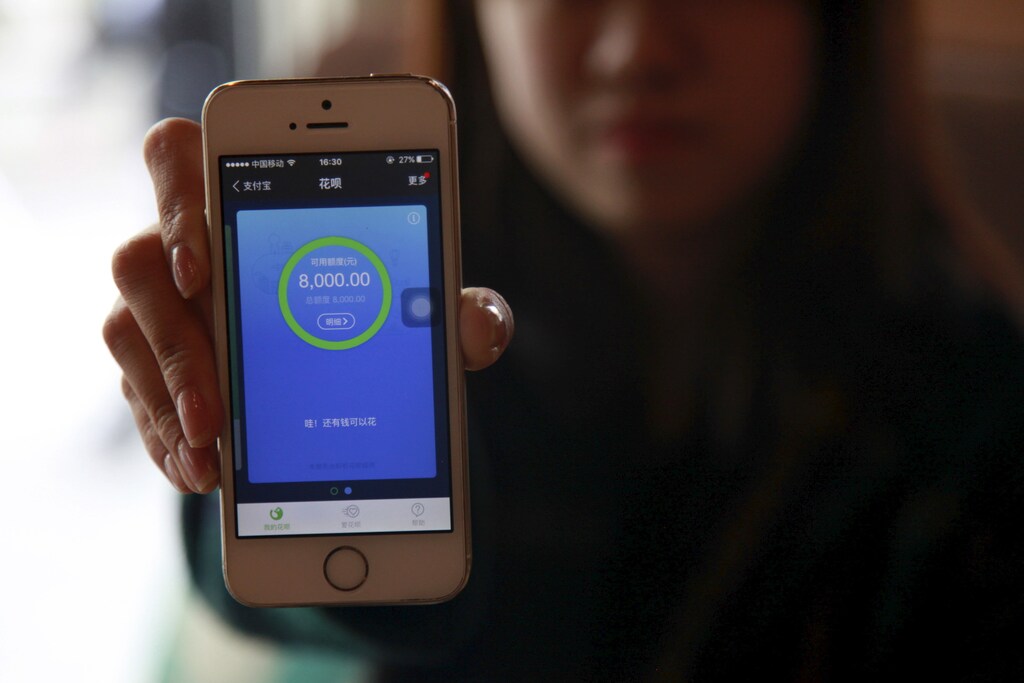
中国が金融包摂を推進するうえで最大の課題は、民間企業や個人に銀行サービスをどのように拡大するかでした。
中国の金融セクターは、国有企業を優遇する国有商業銀行が支配しています。この制度には偏りがあります。
しかし、インターネット技術、とりわけモバイル端末での普及が進み、その隔たりを埋める一助となっています。
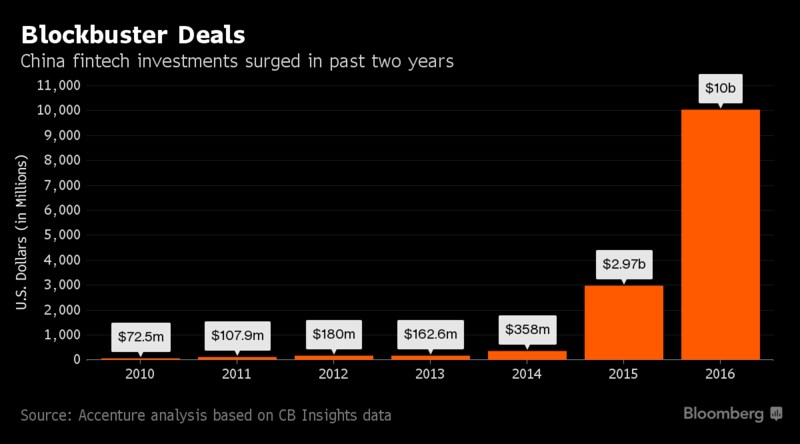
ウェブを活用した金融サービスは急速に拡大し、従来の金融システムを補完しています。商業銀行も今やフィンテック、すなわち金融技術の動きに加わっています。金融包摂を促す規制当局の後押しに加え、事業戦略を転換する必要性もその背景にあります。
中国における金融包摂の進展は目覚ましいものです。ボストン・コンサルティング・グループの調査によると、現在、中国の成人が保有する金融口座は平均5.36口座です。中国経済でデジタル取引が増えるにつれ、アリペイやテンペイなどの第三者決済会社も急速に拡大しました。こうした企業の利用者は現在4億7,500万人を超え、基本的な金融サービスの普及を大きく促進しています。
オンライン資産運用でも同様の動きが見られます。たとえば、アリペイを運営するアント・フィナンシャル・グループは、2013年にマネー・マーケット・ファンド「余額宝」を設立しました。現在、利用者は3億人を超え、運用資産総額は8,000億元超に達し、世界最大の規模となっています。一方、最低投資額はわずか0.01人民元で、米ドル1セントにも満たりません。
融資では、アント・フィナンシャルとテンセントという2大企業に加え、現在は数千社のオンライン企業がこの分野で競争しており、借り手のコスト低下につながっています。オンライン融資額は2016年末までに1兆1,600億元に達しました。これは、中国ではクレジットカードの保有枚数が依然として1人当たり平均0.29枚にすぎず、米国の1人当たり3.4枚と比べて少ないため、重要な意味を持ちます。
オンライン融資の急成長は、政府の規制がなかったことも一因ですが、状況は変わりつつあります。規制当局は違法行為を中心に監督を始めており、これにより新興業界がより持続可能な形で成長を続けられると期待されます。
企業向け融資でも同じことが起きています。革新的な企業が、銀行口座を持たない、あるいは十分なサービスを受けられない民間の中小企業にサービスを提供しています。直接融資だけでなく、企業が貸し手にとってより魅力的になるよう支援しています。たとえば第三者決済会社のラカラは、データ分析、リスク管理、決済サービスを通じて企業の取引効率を高め、手頃な資金調達へのアクセスも支援しています。
こうしたサービスへの需要が非常に大きいため、中国はベンチャーキャピタルの一大拠点となっています。PwCの2016年の報告書によると、世界のフィンテック投資の半分が中国に向けられました。
急速に成長しているとはいえ、こうした革新的な企業が中国で担う役割は、依然として補完的なものにとどまります。合計で200兆元の総資産を持つ従来の商業銀行には、金融包摂を改善するはるかに大きな可能性があり、政府もこの方向に進むよう積極的に促しています。
たとえば2016年1月、中国の国務院(中央政府の最高行政機関)は、次の題名の指針を発表しました。「金融包摂推進計画(2016~2020年)」
また、2017年初めの全国人民代表大会および中国人民政治協商会議で、国務院総理の李克強は、金融包摂の推進における大手・中堅商業銀行の役割を強調しました。資金調達を真に利用しやすく、手頃なものにするには、政府がこれらの銀行を支援する政策を制定する必要があると述べました。その結果、2016年4月以降、中国工商銀行(ICBC)、中国銀行公司(CBC)などの銀行は、金融包摂に特化した部門を設置しました。
政府の支援は大きな助けになると見込まれます。中国銀行業監督管理委員会による農業融資の促進策は、その一例として成功と評価されています。
中央銀行の金融消費者保護局の元局長、焦瑾璞によると、中国の金融包摂の水準はすでに世界平均を上回っています。この成功を受けて、政府の目標はさらに広がりました。金融サービスへのアクセス拡大だけでなく、貧困地域からの新規株式公開(IPO)申請を促し、可能にする仕組みづくりなど、より幅広い取り組みも奨励しています。
規制面での後押しに加え、商業銀行は競争上の理由から、金融サービスへのアクセス向上と手頃な価格の実現に取り組んでいます。包摂を促すために事業慣行を変えなければ、市場で不利になる可能性があります。そのため、十分なサービスが届いていない人々や地域によりよくサービスを届けようと、フィンテック企業との連携を強めています。
2016年、CBCはアント・フィナンシャルとの画期的な提携を発表しました。両社は現在、オンライン金融サービス、電子決済、信用スコアリングの分野で協力しています。
こうした取り組みの結果、中国の金融業界はより豊かで幅広いものになるでしょう。企業やビジネスモデルの多様化が進むことで、より大きな利用者層に、さらに幅広い商品やサービスが提供されるようになります。アント・フィナンシャルやテンセントのようなインターネット大手も、有力な商業銀行も、この拡大を今後も支える重要な役割を担います。


