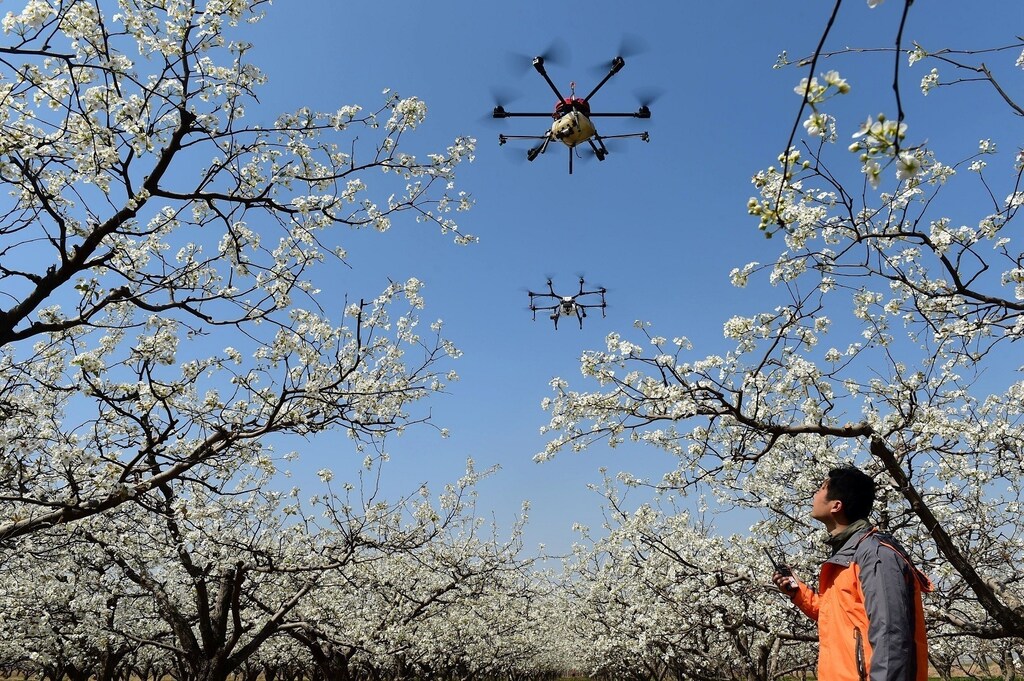
航空の世界は、その黎明期以来、米国と欧州が主導してきた。航空分野における国際的リーダーとしての西側諸国の役割は、ほぼ揺るぎないものだった。旅客機製造におけるボーイングとエアバスの二強体制に加え、米連邦航空局(FAA)と欧州航空安全機関(EASA)が規制面で主導権を握り、世界の航空安全基準を定めてきた。しかし予測は、中国が航空業界を揺るがす有力勢力になることを明確に示している。
1. 中国はより速いペースで革新を進めている
ドローン業界を特徴づけ、牽引しているのは、DJI(大疆創新)という一社だ。DJIは民生用ドローン市場で世界シェアの70%超を占め、2017年の売上高は27億ドルに達した。深圳に拠点を置く同社が持つ、サプライチェーン全体の統合、製造工程、イノベーションの速さ、物流支援を一体化した体制に対抗できる西側企業はない。これらは明白かつ大きな競争優位をもたらしている。国際的な競合企業は、より広い中国経済を特徴づける、ハードウェアとソフトウェアの設計、製造、物流網の低コストに、幾度となく太刀打ちできずにきた。DJIは他のどのドローン企業よりも速く革新を進め、競合他社の能力を迅速に取り込みながら、安全な飛行に必要な機能も多くの企業より速く開発している。その結果、空撮データの取得、動画共有、ユーザー体験が向上している。
中国メーカーは、空撮画像の活用にとどまらず、個人向けモビリティの自律システムの開発と試験でも競合を大きくリードしている。搭乗者が機内で操縦しない旅客輸送に取り組む中国企業Ehangは、2018年初頭、中国の農村部で初の有人試験飛行を実施し、最高時速130km、最大航続距離80マイルを達成した。国際的な競合企業は存在するものの、新しいモビリティ事業の試験場所を見つけるのは難しく、従来の航空当局が定める認証要件を満たす負担は、ほぼ乗り越えられないほど大きい。今年初め、ニュージーランドはカリフォルニアに拠点を置くスタートアップ、Kittyhawkと連携し、電動垂直離着陸機(eVTOL)の認証手順を策定すると発表して話題になった。一方、Ehangは中国で何年も飛行を続けている。最近、深圳、江西、三亜は、無人航空機交通管理(UTM)の実証プロジェクトを発表した。これは、都市上空でのドローン運航をリアルタイムで調整するもので、商用ドローン産業の発展に欠かせない要素の一つだ。国際社会の他の国々が業界標準化団体に集まり、技術プロトコルの策定に何年も費やす一方、中国は遠隔識別・追跡とUTMをリアルタイムで試験している。イノベーションに開かれた新たな試験場所を求めるUniflyのような企業の経験を取り入れ、ファーウェイのような国内の技術リーダーと提携している。
中国が他国の視野にとどまっている唯一の理由は、全国規模の運用を可能にする強固なドローン規制枠組みが欠けていることだ。長距離のドローン配送を全国規模で実施し、世界をリードするルワンダだけが、これほど一貫した政策を導入できている。中国があらゆる規模や種類のドローン運用を体系的に承認できるようになれば、世界の他の国々に何年、あるいは何十年もの差をつけるだろう。
2. 中国には次世代の物流網が必要
中国への巨額投資を背景に、モビリティに注力するテクノロジー企業は、人口密度の高い都市部と点在する農村地域で、人、物、サービスをどう移動させるかを再定義しようとしている。2014年から2017年にかけて、自動車、テクノロジー、電子商取引の各プラットフォームへの投資は500億ドルを超え、すでに世界の他地域を大きく上回った。電子的に配車を依頼するサービスである配車アプリ市場は、2020年までに720億ドルに達すると推定されており、中国だけで世界の他のすべての国を合わせた額を上回る。人口は14億2,000万人に上り、人口密度が最も高い都市の上位20に多くの都市が入る中国では、人、物資、サービスの移動を増やす必要性が差し迫っている。
経済成長率が6.5%で、地域によって人口密度が大きく異なる中国は、ドローン配送を実用化するのに理想的な都市部と農村部の環境を兼ね備えている。中国第2位のオンライン小売業者JD.comは、この1年、無人航空機40機を活用し、農村部の100村を網羅するドローン配送網の構築を進めてきた。一方、米国のアマゾンは、飛行試験を始めるための承認を今も待っている。国際的なドローン配送のリーダーと言ってよいSFエクスプレスは、最近、中国でドローン運航者ライセンスを取得した初の企業となり、他のどこにも例のない規模の配送を実現している。企業から消費者への配送の推定80%が、高価値・軽量のカテゴリーに当てはまるため、ドローンはまもなく中国のラストマイル配送を変革し、その後、世界にも変化をもたらすだろう。
3. 中国政府は第4次産業革命を後押ししている
中国独自の経済・政治環境が、ドローン、個人向け空中モビリティ、そしてそれらを支えるデジタルインフラ基盤の普及を促している。中国政府がテクノロジーと航空宇宙分野に多額の投資を行い、規制面の機動力で両分野を支えていることは、最大の強みとなる可能性がある。習近平国家主席の「中国製造2025」構想は、航空宇宙産業の国産化と世界的な主導に重要な役割を果たすだろう。中国は2024年までに世界最大の旅客航空市場になると予測されているが、現時点では航空機のほぼすべてを海外から購入している。ドローン向けに開発されている技術の多くは、より大型の旅客機や、もちろん自律型の個人向けモビリティ機体にも転用され、ボーイングやエアバスといった現在の技術リーダーを追い越すことになるだろう。競争が始まっている。エアバスとボーイングはともに、低高度の空中モビリティや自律航空機の運航へと事業領域を広げようとしているが、戦略的に連携できる、単独で支援を担う政府を欠いている。
第4次産業革命は、技術の進化が規制改革の速度を左右する時代だ。イノベーションを受け入れながら、社会をより大きなリスクから守れる国が勝ち、より明るい未来を形づくれない国は、そこから得られる恩恵が限られる。1990年代初頭のシリコンバレーに似た集積効果を活用し、中国は今日の競争優位を支える能力、人材、専門知識、物流の連携体制を築き上げた。究極的には、革新的な技術を最も速く、最も柔軟に導入できる国が、将来の航空宇宙産業で勝利するだろう。今日、その国は中国だ。


