ネットゼロ排出の達成は、欧州連合にとっていくつかの要因に左右されます。
成熟した技術の利用可能性に加え、全部門にわたる持続的な投資と取り組みが不可欠です。
マッキンゼーのモデルによると、EUは2050年までにネットゼロ排出を、ネットゼロのコストで達成できる可能性があります。
2019年12月、欧州委員会は、域内を2050年までに気候中立にするという野心的な提案を提示しました。この提案では2030年および2050年の具体的な排出削減目標が定められたものの、各部門および加盟国がどの程度削減に貢献すべきか、また削減の実現にどれだけのコストがかかるかは説明されていませんでした。
ネットゼロのヨーロッパ
政策立案者や企業リーダーの計画策定に資するため、マッキンゼーは、排出目標を達成するための社会的に最適なコストの経路を見出す試みを行いました。考えられる経路は無数にあり、コストや経済的影響も幅広く異なります。本報告書では、我々が特定した多くの経路の中で最も低コストな経路を示します。
この最適コスト経路は、EUの排出量を1990年比で2030年までに55%削減し、2050年までにネットゼロを達成することが技術的に実現可能であることを示しています。また、欧州の脱炭素化が、GDP成長、生活費の削減、雇用創出を含む広範な経済的便益をもたらしうることも示しています。
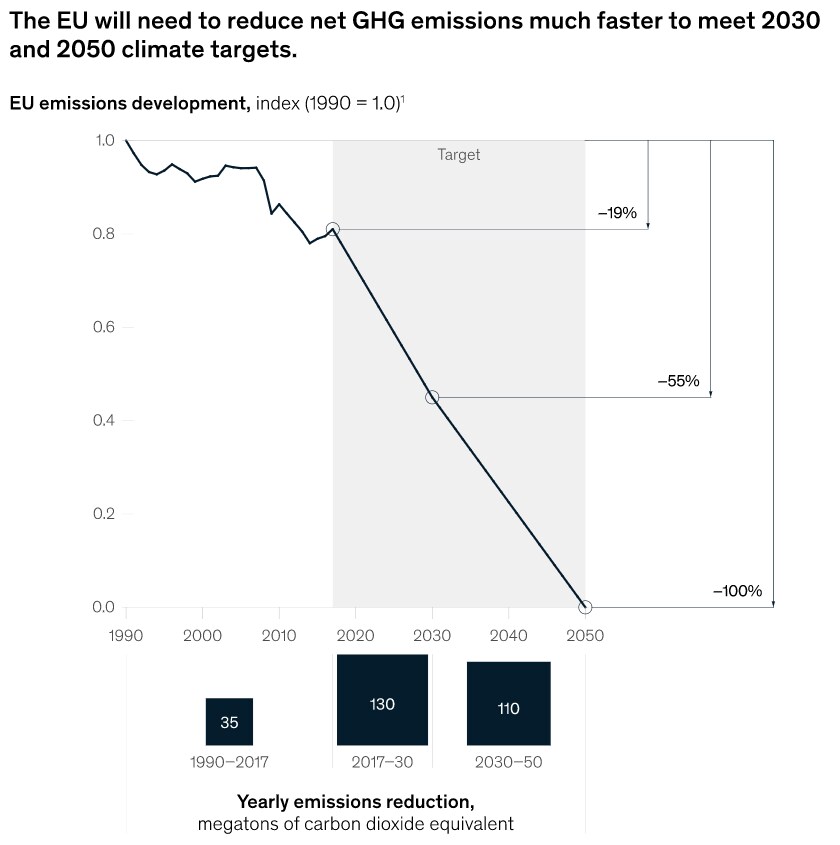
これらの便益を実現するには、EUにはまだ長い道のりが残されています(図1)。2017年1にEU-27カ国は3.9GtCO2eを排出し、そこには0.3GtCO2eの負の排出量2が含まれていました。これは世界の温室効果ガス(GHG)排出量のわずか7%にすぎませんが、EUが気候中立を達成することは、他の地域にとっての青写真となり、他国にもより大胆な行動を促しうるものです。
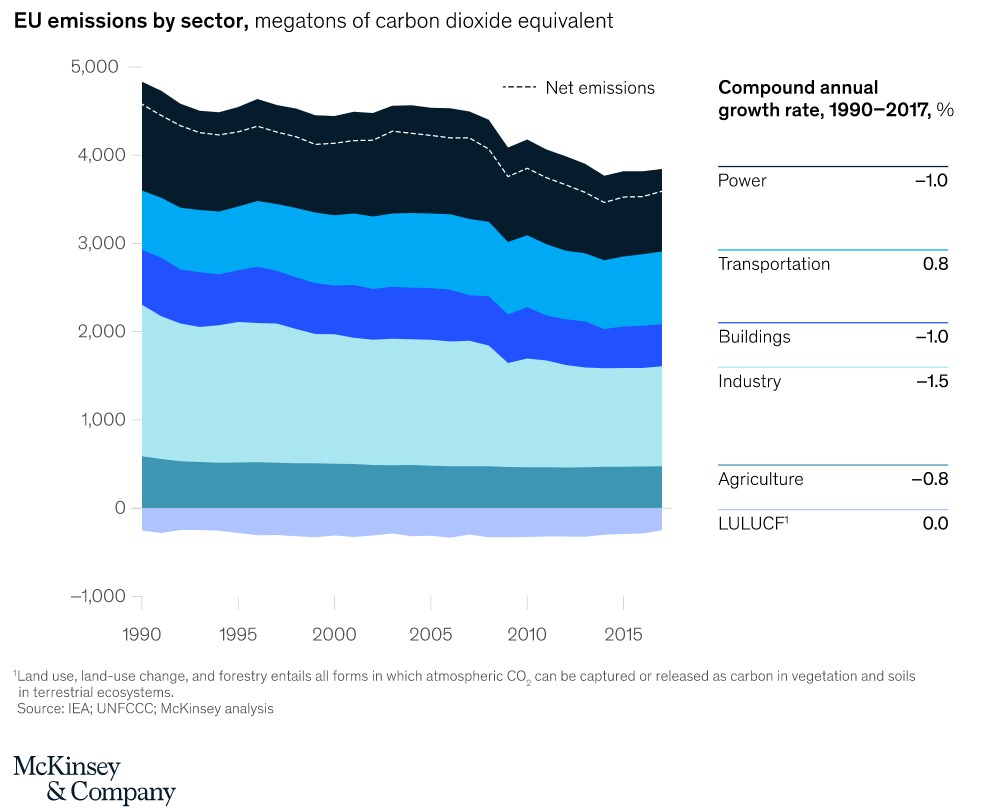
EUの温室効果ガス排出の大部分は5つの部門から生じています。輸送が28%、産業が26%、電力が23%、建物が13%、農業が13%です(図2)。部門横断的に見ると、化石燃料の燃焼がGHGの最大の発生源であり、排出量の80%を占めています。
ネットゼロの実現には、部門によって投資と費用削減の規模が異なり、一部の部門ではより大きくなります。ただし、脱炭素化のコストと削減分が家計に転嫁されるとすれば、気候中立となったEUにおける平均的な世帯の総生活費は現在と同水準に保たれ、低所得世帯の生活費はむしろ低下します。言い換えれば、EUは2050年までにネットゼロ排出を、ネットゼロのコストで達成できると我々は見出しました。
以下の各セクションでは、この最適コスト経路を、部門、地域、技術、エネルギーおよび土地利用システムごとに分解して示します。
部門の視点:脱炭素化の速度は、成熟した技術の利用可能性とサプライチェーンを拡大する能力に左右される
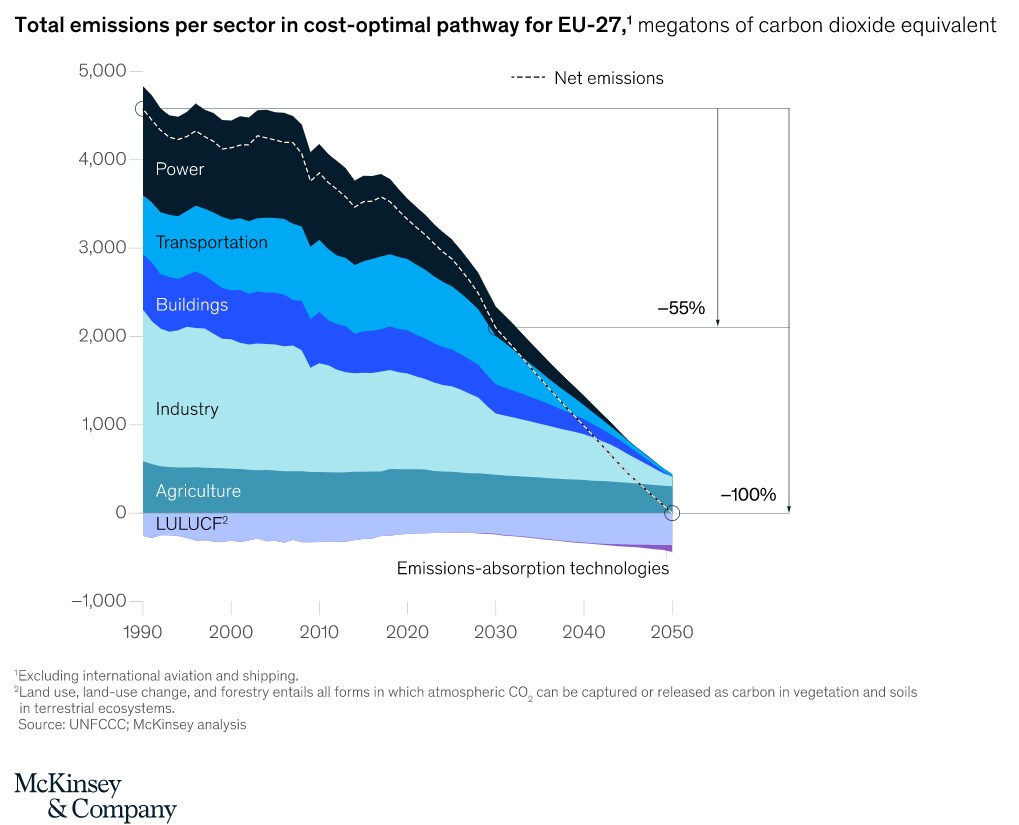
ネットゼロ排出の達成には全部門での持続的な取り組みが必要ですが、部門によっては他より早く目標に到達できるものもあります(図3)。我々の経路では、各部門は次の順序で排出削減目標に到達します。
電力: 風力および太陽光発電技術はすでに大規模に利用可能であるため、電力は最も早く脱炭素化できる部門となり、2040年代半ばまでにネットゼロ排出に到達します。他の部門が電力や グリーン水素への切り替えを進めることで電力需要は倍増し、再生可能エネルギーの生産能力および蓄電容量を急速に拡大する必要があります。
輸送: この部門は2045年までに気候中立に近づきます。EVはすでに普及の初期段階にありますが、バッテリー用原材料の採掘からEVの組立に至るまで、100%EV販売への移行を支えるサプライチェーンを構築するには約10年を要します。これが実現すれば排出量は速やかに削減できますが、規模が大きく長距離を移動する航空機や船舶は、バッテリー動力に頼るには大きすぎるため例外となります。これらは、バイオ燃料、アンモニア、または合成燃料への切り替えというより高価な解決策を選ばなければなりません。
建物: 建物部門を脱炭素化するために必要な技術の大部分は、すでに利用可能です。しかし、EUの建築ストックの大部分を改修することは、膨大な取り組みです。再生可能な暖房源を利用する住宅の割合は、現在の35%から100%へと引き上げる必要があります。建物におけるガス使用量も半分以上減らす必要があります。建物部門は2040年代後半にネットゼロに到達します。
産業: 脱炭素化に最も費用がかかる部門である産業では、まだ開発途上の技術が必要になります。その結果、2050年にネットゼロに到達することになります。それでも、廃棄物管理や重工業などの活動から残余排出が引き続き発生するため、これをオフセットする必要があります。
農業: より効率的な農業手法を用いれば農業排出量を削減できます。しかし、農業は群を抜いて最も削減が困難な部門です。農業排出量の半分以上は食用家畜の飼育に由来しており、食肉消費の大幅な変化または技術的なブレークスルーなしには削減できないためです。産業と同様に、我々の最適コスト経路では、農業排出量を他部門の負の排出量でオフセットし、自然の炭素吸収源を増やすことが求められます。
地域の視点:移行コストを削減するには集団行動が不可欠である
各国がどの程度容易に排出を削減できるか、またどの脱炭素化措置が最も費用対効果に優れるかは、4つの地理的要因によって決まります。その要因とは、地域の気候、CO2貯留の機会、地域の農業慣行、そして再植林、風力発電所、太陽光発電所に利用可能な土地です。例えば、EU北部の国々は、南部の国々に比べて陸上風力の稼働時間が30〜60%多く、恩恵を受けます。南部の国々は、年間1,000時間多く受ける日照時間の恩恵を受けます。
最適コスト経路の下では、EU加盟国は気候目標を集団的に達成することで、各国の強みを持ち寄り、移行コストを引き下げることができます。例えば、太陽光資源や自然の炭素吸収源がより豊富な国は、CCSを用いて国内で排出を削減しなければならない場合よりも低コストで、他国の排出量のオフセットを支援できます。加盟国が全体ではなく個別に削減目標を追求した場合、移行コストは1tCO2eあたり約25ユーロ増加するでしょう。
技術の視点:必要な技術のほとんどは利用可能であるが、イノベーションの加速が極めて重要である
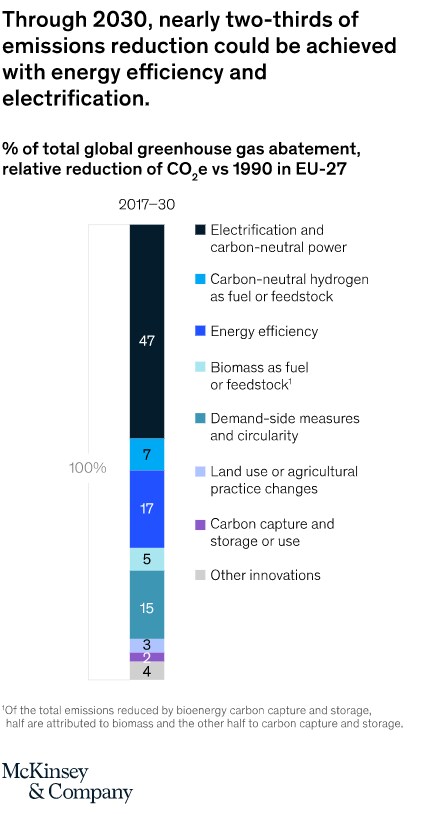
2030年までに、EUの排出削減の64%が大規模な電化およびエネルギー効率の向上によって達成され、それぞれ47%と17%を占めることになります。需要側の対策と循環型経済により、さらに15%の排出削減が可能になります。水素はさらに13%を寄与します。残りは、バイオマスの利用拡大、土地利用の変化、その他のイノベーションによるものです(図4)。
2040年に向けて、電化の機会は最大限の普及に近づき、他の対策が重点となります。2050年までに、EUの総排出量の45%は化石燃料から電化への切り替えによって削減され、さらに30%は水素、バイオマス、CCSの利用によって解消されることになります。
2030年までは、建物におけるヒートポンプ、産業における熱のカスケード利用、輸送におけるEVなど、成熟技術および普及初期の技術を拡大することで、削減の75%が達成されます。2050年までに、これらの成熟技術は最大の市場浸透に達し、気候中立に必要な削減量の60%を担うことになります。CCSのように実証されているものの、まだ成熟していない技術は、2030年以降に急速に拡大し、さらに25〜30%の排出削減を実現する必要があります。直接空気回収のように研究開発段階にある解決策は、残りの10〜15%を削減するために必要になります。
ほとんどの排出は成熟技術および普及初期の技術を用いて削減されるものの、移行コストを引き下げるには、継続的なイノベーションと規模の効果が重要になります。太陽光パネルは、継続的なイノベーションと生産の工業化により大幅に低コスト化した解決策の好例です。今後20年で、EVと電解槽も同様の価格低下を実現できる可能性があります。
エネルギーシステムの視点:電力部門が中核的な配電盤となる
現在、EUは一次エネルギー需要の75%を化石燃料で賄っています。最適コスト経路では、2030年までに石炭消費のほとんどが廃止され、石油と天然ガスの消費は2050年までに10%未満に減少します。再生可能電力は、2050年までに一次エネルギー需要の80%以上を満たすことになります。再生可能エネルギーの75%は直接電力として利用されます。残りの25%は、鉄鋼生産、長距離トラック輸送、航空、海運などのサブセクターにおいて化石燃料を置き換えるため、グリーン水素に変換されます。電力部門はEUエネルギーシステムの中核的な配電盤となり、再生可能電力を生み出し、他の部門へ振り分けます。この再生可能電力需要に応えるには、太陽光発電容量を年間20ギガワット(GW)から2050年までに50GWへ、風力発電を年間15GWから2050年までに年間30GWへ増やす必要があります。EUはまた、2030年までに電力網の相互接続を3倍にし、蓄電容量を2030年までに25GW、2050年までに150GW超へ増やす必要があります。
土地利用の視点:ネットゼロの達成には土地利用の再考が必要である
気候中立の達成には、削減困難な残余排出を相殺するため自然の炭素隔離を増やすことと、特に輸送および産業部門向けに持続可能なバイオエネルギー生産を拡大することが必要です。EUにおける自然の炭素隔離は、年間350メガトン(Mt)まで増加させることができると試算しています。これは主に、農業部門の効率向上によって解放される1,200万ヘクタール(12 Mha)の土地を再植林することによるものです。また、EUの6,200万ヘクタール(62 Mha)の土地は現在、未利用または放棄されており、生物多様性の価値も低いですが、そのうち約3,000万ヘクタール(約30 Mha、45〜50%)はバイオエネルギー生産に利用されることになるでしょう。
ヨーロッパの脱炭素化がもたらす社会経済的影響
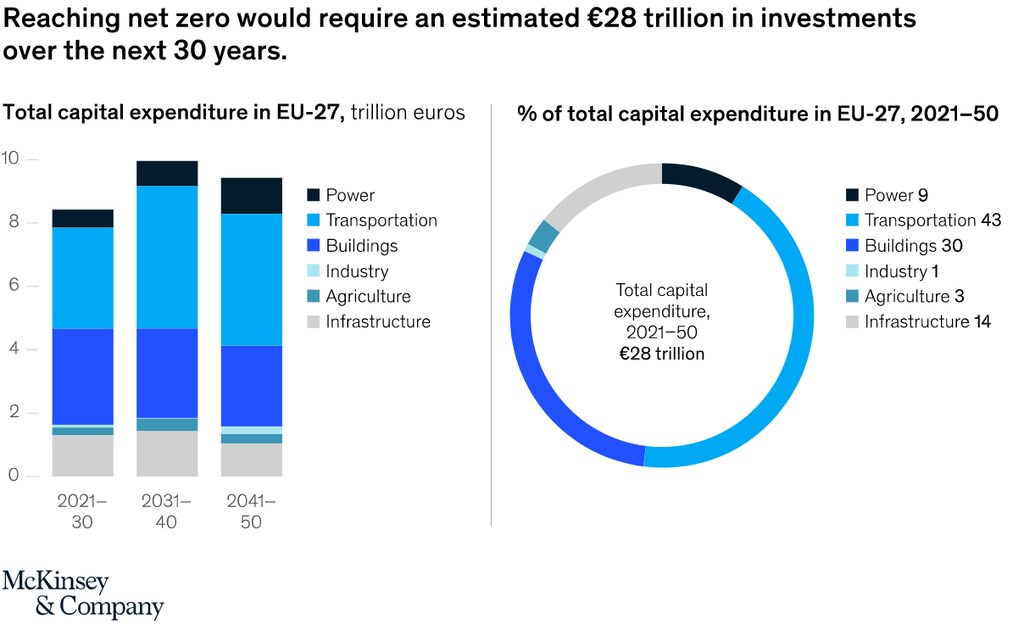
ネットゼロの達成には、今後30年間で、クリーン技術および手法に約28兆ユーロの投資が必要と見積もられています。この投資のうち約23兆ユーロ(年平均8,000億ユーロ)は、そうでなければ炭素集約型技術に投じられていたはずの投資を振り向けることによって賄われることになります。これは、現在EUで行われている年間の設備投資のおよそ25%、または現在のEU GDPの4%に相当します。さらにEUの利害関係者は、クリーン技術および手法に対して追加で5.4兆ユーロ(年平均1,800億ユーロ)を配分する必要があるでしょう。
その5.4兆ユーロのうち、約1.5兆ユーロ(29%)は建物部門に、1.8兆ユーロ(33%)は電力に、4,100億ユーロ(8%)は産業に、760億ユーロ(約1%)は農業に、そして320億ユーロ(1%未満)は輸送に投資されることになるでしょう。約1.5兆ユーロ(28%)は、全部門のエネルギー送電および配電を改善するためのインフラに充てられることになります。
クリーン技術の導入には追加投資が必要となりますが(図5)、最終的には運用コストを引き下げることになります。2021年から2050年にかけて、EUは全システムの運用コストで年平均1,300億ユーロを節約することになります。2050年までに、これらの措置により、全システムの運用支出は年間2,600億ユーロ削減されることになり、これは現在のEU GDPの1.5%以上に相当します。こうした節約の大部分は輸送部門で生じることになります。
資本の動員:必要な投資のおよそ半分は、介入を必要とする
対象を絞った介入がなければ、事業者や消費者は、我々の最適コスト経路で示された決定とは異なる判断を下す可能性が高いでしょう。必要とされる28兆ユーロの資本支出の半分は、プラスの投資ケースを持たないからです。これは資本コストの違いによるものかもしれませんし、利害関係者が投資の長期的便益を考慮していないことによるのかもしれません。例えば、自動車の購入者は通常、総所有コストよりも購入時の価格を重視します。産業部門では、経路における資本支出の95%がプラスのビジネスケースを持たず、建物では85%、電力では46%、輸送では36%、農業では11%となっています。
これらの投資のための資金を動員するには、特に削減コストの高いサブセクターにおいて介入が必要になります。その介入には次のようなものが含まれる可能性があります:
直接的な資金供与による介入。炭素差額契約や固定価格買取制度などの直接的な公的資金供与を通じて、個々の利害関係者にとってプラスの投資ケースを埋めるには、2050年までに約4.9兆ユーロが必要と見積もられています。
カーボンプライスや排出量取引制度などの価格措置。 カーボンプライシングまたは排出量取引制度は、個々の利害関係者に排出削減のインセンティブをもたらしうるものです。1tCO2eあたり50ユーロのカーボンプライスでは、既に計算に含まれている40%に加え、必要な資本の21%を追加で、2050年までに動員できる可能性があります。1tCO2eあたり100ユーロのカーボンプライスでは、さらに10%を動員でき、インフラを含む全資本支出の80%超に独立した投資ケースを与えることができます。残りについては、プラスの投資ケースを生み出すために1tCO2eあたり100ユーロを超えるカーボンプライスが必要になります。
商業的なリスク低減と長期投資家の呼び込み。 資本は、投資リスクを低減し、住宅ローンに断熱改修費用を組み込むといった新たな資金調達モデルを採用することで動員できる可能性があります。これにより、短期的な判断が支配する市場に、より多くの長期投資家を呼び込むことができるかもしれません。長期投資家は、個々の利害関係者よりも少なくとも10%多くの資本支出について、実行可能なビジネスケースを見出せる可能性があります。アセットバック証券、電力会社および企業の電力購入契約、政府のインセンティブ、リスク保証などの資本市場におけるイノベーションも、資本コストを引き下げうるでしょう。
家計への影響:中低所得世帯の生活費は低下する
消費パターンが現状のまま維持され、脱炭素化によるコスト増加と節約が消費者に直接転嫁される場合、気候中立となったEU加盟国における平均的な世帯の総生活費は、現在と同水準に保たれるでしょう。電力および暖房・冷房の料金は低下し、移動はより手頃になる一方、食料や休暇のための航空券のコストは上昇します。中低所得世帯のコストはわずかに低下する一方、高所得世帯では大きな変化は見られないでしょう。
労働市場:500万人の純増だが、再教育と支援が必要
ネットゼロへの移行により、約1,100万の雇用が創出される一方で600万の雇用が失われ、差し引き500万の純増となると見積もられています。新たな雇用の多くは、再生可能エネルギー(154万人)、農業(113万人)、建物(110万人)で生まれるでしょう。例えば建物部門では、EUは住宅の断熱性能を高め、グリーンな暖房および調理システムを設置するために、110万人の熟練労働者を必要とするでしょう。
地域によって雇用の喪失の程度は異なる可能性がありますが、ほとんどの地域では雇用が純増すると見込まれています。
ネットゼロ排出を達成するには、最大1,800万人の労働者の再教育が必要となる可能性があります。特に、現在存在しない仕事(2050年までに約340万人)と、移行の過程で失われる仕事(2050年までに210万人)を埋めるためです。新たな仕事の一部は、消滅する仕事と類似したスキルを必要とするでしょう。例えば、石油・ガスエンジニアはCCS産業へ移行することができます。石炭採掘のように高齢化した労働力を抱える産業では、退職によって必要な職種転換や再教育の数を減らせる可能性があります。
貿易と生産:エネルギーの自立、新たなリスクと機会
脱炭素化を進めることで、EUは実質的にエネルギーの自立を達成できる可能性があります。2020年から2050年の間に、石油、天然ガス、石炭の需要は80%減少し、43エクサジュール(EJ)から6EJになります。また、化石燃料の貿易赤字は3分の2削減されることになるでしょう。
EUはもはや化石燃料の輸入に依存しなくなりますが、ゼロエミッション経済に不可欠な技術の輸入への新たな依存が生じる可能性があります。例えば今日では、太陽光パネルは主にEUに輸入されており、バッテリー用のコバルトや電解槽用のイリジウムなど、一部の重要原材料は供給元が限られています。
ゼロエミッション技術への移行は、競争の力学にも影響を与え、生産拠点を移動させる可能性があります。この変化への適応は、EU経済の一部を脅かす一方、新たな機会も生み出すでしょう。例えば、EUからのヒートポンプ、電気炉、電解槽、ゼロエミッション農業技術の輸出は、2050年までに年間500億ユーロ超に達する可能性があります。
今後の道筋
脱炭素化の根拠と経路は明確ですが、EUの気候目標を達成するには、決断力ある行動が必要です。移行を加速するため、利害関係者は次の5つの障壁に対処する必要があるでしょう:
社会規範および消費者と投資家の期待を、ゼロカーボンを新たな常態とする方向へ転換する。 消費者と企業リーダーは、公共および企業の標準として、ビジネスの現状維持ではなく、ネットゼロへの移行を見据え、それを支持する形で意思決定を行う必要があるでしょう。
安定的かつ確実な政策の枠組みと規制環境を構築する。成功する脱炭素化は、公共部門のリーダーが、漸進的な政策ではなく、排出削減目標を達成するのに十分野心的な規制の枠組みを採用するかどうかにかかっています。これにより、低炭素技術やビジネスモデルを後押しする、安定した計画と投資のシグナルがもたらされるでしょう。
建設的な産業の動きを促す。先行者の不利益を懸念するよりも、移行に積極的に取り組み、集団行動を通じて移行の障壁を克服する姿勢を示す企業リーダーが極めて重要になるでしょう。
グリーン資本と投資を動員する。商業化前の技術への投資や、商業的に成熟したインフラの導入には、公的および民間の資金がはるかに多く投じられる必要があります。環境・社会・ガバナンス(ESG)に沿った投資を行う投資家が、企業に気候リスクおよび排出量への曝露を定量化することを求める投資要件を課すことも、役立つ可能性があります。
ネットゼロ技術を学習曲線に沿って加速させる。 必要な技術的ブレークスルーを実現し、排出削減が困難な部門での排出を削減するとともに、市場投入を加速させるには、継続的な公的および民間の投資が必要です。また、企業リーダーや政策立案者が新技術を採用することに、より積極的である必要もあります。
成功する脱炭素化には、ネットゼロ技術の展開と拡大が必要です。初期段階の研究開発やプルーフ・オブ・コンセプトから、早期展開および商業的競争力に至るまでの、単一技術の歩みは、複雑な支援モデルと利害関係者のシステムに左右されます。コストを引き下げるため、商業的パイロットや規模の効果の獲得とともに、イノベーションの加速が極めて重要です。2050年までにネットゼロを達成するには、次の直ちに取るべき行動が必要になります:
近い将来の排出を削減するため、コスト競争力のある技術やビジネスモデルを急速に拡大する。成熟および普及初期のゼロエミッション技術の規模拡大を早めることは、近い将来の削減目標を達成するうえで極めて重要です。これには、太陽光および風力発電、EVおよび充電インフラ、建物の断熱性能の向上、地域暖房システムなどが含まれます。
次世代技術を加速させ、2030年以降の排出を削減するためのインフラへの投資を行う。 業界全体のイノベーションを高めるため、初期技術の展開に向けた資金メカニズムは協力を促すべきです。政策立案者は、CO2と水素の価格下限を設けることで規制の確実性を生み出し、炭素および水素パイプラインなど、不可欠なインフラへ資本を動員できるでしょう。
2050年のネットゼロに向けたギャップを埋めるため、研究開発とネガティブ・エミッションに投資する。 直接空気回収技術などのコストを引き下げる研究開発への、公的および民間投資の増加は、ネットゼロの達成に不可欠になるでしょう。また、再植林などの取り組みを通じて、ネガティブ・エミッションを生み出すための土地利用の再編に投資することも不可欠です。立法者はまた、輸送部門で現在施行されている自動車排出基準のように、各部門がネットゼロ排出に到達するための移行の道筋を定める法律を制定し始めることもできます。
本報告書が示すように、EUは繁栄を損なうことなくネットゼロ排出を達成できます。過去数十年の進歩により、気候中立は手の届くところにきました。しかし、今後10年に基盤を築くことが、この目標の達成において極めて重要になるでしょう。


