2019年2月、EUの競争担当委員マルグレーテ・ベステアーは、シーメンスとアルストムの鉄道部門の合併案を阻止した(欧州委員会 2019)。しかし、多額の補助金を受ける中国企業と、規制されていない米国の巨大企業に挟まれるなか、EUは自らの巨大企業を生み出すことを期待して競争政策を緩和すべきなのだろうか。この考え方はEUの政策立案者の間で支持を広げている。多くの人が、この地域の硬直的な競争政策は厳しすぎ、他者が同じルールに従わない世界では不利になると懸念している。EUの競争政策が、戦略目標の妨げになりかねないと主張する人さえいる。
こうした懸念にはもっともな点がある。しかし、欧州の問題の原因は競争政策ではないと私たちは考える。政策を弱めても、EUが戦略目標を達成する助けにはならない(Jeanほか 2019)。
市場集中、利益、投資
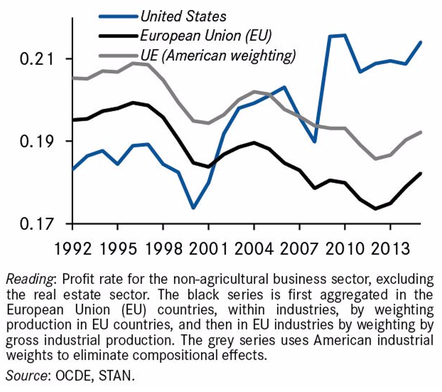
2000年以降、米国では市場集中が進んだ一方、EUでは比較的安定して推移している(図1参照)。利益率も同様の動きをたどった。2000年代初頭まで、米国市場はEU市場より競争的で、価格は低く、利益率もしばしば低かった。こうした傾向は逆転し、米国では利益率が急上昇したが、EUではそうならなかった(図2参照)。
図1 米国とEUにおける市場集中度の推移、2000~2015年
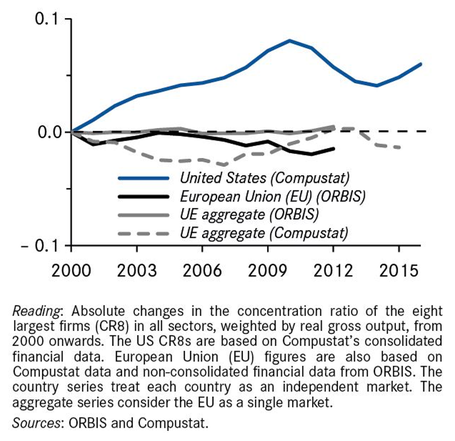
図2 米国とEUの利益率、1992~2015年
価格にも影響が及んでいる。EUと米国について、労働の単位コストに対する価格の推移を比較すると、2000年から2015年にかけて、米国の価格上昇率はEUを15%上回った一方、賃金上昇率がEUを上回った幅はわずか7%だった。これはEUの消費者の購買力が平均で8%上昇したことを意味する(Gutiérrez and Philippon 2018、Philippon 2019)。
高い投資を維持するには、高い利益率が必要なのだろうか。データはこの見方を裏付けていない。米国では市場集中度、営業利益率、株価が上昇した一方、有形資産以外への投資や研究開発を含む投資は減少した。一方、EUでは市場集中度が低下し、利益と株価が低下したにもかかわらず、投資は(比較的)安定していた(図3)。
図3 米国とEUの比較(米国で市場集中度が最も高い上位5業種)

EUの競争政策の改善
EUの競争政策は、消費者保護と、欧州委員会による適用の独立性という二つの柱に基づいている。これにより、公平性を確保し、加盟国から寄せられる信頼を強化する。
EUの政策は米国の政策より厳格に運用されているが、欧州委員会が合併を却下するのは依然としてまれである。圧倒的多数の案件で、欧州委員会は無条件で承認している。2010年1月から2018年12月までに、2,980件の合併取引が欧州委員会に届け出られた。このうち2,704件(90.7%)が無条件で承認され、その中には第1段階での承認が1,949件(65.4%)含まれる。さらに156件が条件付きで承認された。最終的に却下された取引はわずか7件だった。
こうした合併の一部は、眼鏡業界のルックスオティカとエシロールの統合や、セメント業界のラファージュとホルシムの統合のように、欧州の巨大企業を生み出した。
それでも、競争政策は少なくとも三つの点で進化すれば、より柔軟かつ機動的になり得る。
確約における行動措置。ある程度の柔軟性を確保するため、とりわけ絶えず変化する市場では、欧州委員会は行動措置をより頻繁に活用すべきである。欧州司法裁判所は、判例法を通じてこうした措置を難しくしてきた。行動に関する確約は監視に費用がかかる場合もあるが、撤回可能であるため、状況の変化によって市場の機能が変われば調整できる。
暫定措置の導入。市場支配的地位の濫用への対処には時間がかかることが多い。特に技術性の高い案件では、遅延がよく起きる。たとえばGoogleショッピング事件には約7年を要した。その頃には、競争相手はすべて市場から駆逐されていた。欧州委員会が迅速に暫定措置を導入できるようにすべきである。
先回り型買収への対処。最後に、一部の分野では市場支配的地位の濫用に新たな形が現れている。最も重要なのは、潜在的な競争相手の芽を摘むため、収益がほとんどない革新的な新興企業を買収する慣行である(Cunninghamほか 2018)。売上高は競争当局への届出基準を下回る傾向がある。しかし、基準を引き下げれば審査対象の案件数が大幅に増えるため、最適な解決策ではないことが、ドイツの競争当局の最近の経験からも分かる。取引額を新たな基準にするのも解決策ではない。金額は容易に操作できるからだ。一方、競争当局による合併の事後審査を認めれば、当局に過大な負担をかけずに先回り型買収を対象とできる、効果的で柔軟な方法となる。
実際には、政策立案者が競争条件を公平にするのを妨げかねない主な問題が二つある。一つは市場支配的地位の問題、もう一つは産業補助金の問題である。
第三国市場における競争
定義上、EUの競争政策が対象とするのは、欧州における競争の影響だけである。第三国市場での競争の問題は対象外となる。そのため、欧州企業は、自国市場で支配的地位を持つ外国企業と第三国市場で競争する場合、不利な立場に置かれる可能性がある。自国市場での支配的地位は、次の二つの形で外国市場の競争に影響を与え得る。
企業が内部補助を行う(自国市場で得た収益の一部を、他地域での低価格を支えるために使う)、または
企業が、規模が決定的な競争優位となる分野で事業を行っている。
内部補助が競争を大きく歪めている場合、二つの救済策が考えられる。一つは、輸入国にアンチダンピング調査の開始を要請することだ。この慣行は、通商法におけるダンピングの定義にまさに該当する。もう一つは、有害な補助金の実施をめぐってWTOに紛争を提起することだ。実際には、どちらも容易ではない。また、私たちの知る限り、大規模な内部補助の存在を証明した例はまだないため、実務上の意義も限られている。
実証研究によると、規模が競争優位の源泉となる度合いは限られている。たとえばDe Loeckerほか(2019)は、企業規模が10%拡大すると生産量は10.3%から10.8%増加すると指摘している。これは生産性の上昇が0.3%から0.8%の範囲であることを示す。
合併はしばしば失敗する。このことも、企業規模が大きければ常に効率的とは限らないことを示している。国務院国有資産監督管理委員会(SASAC)が主導した中国国有企業の統合後には、経済実績が大幅に悪化した(Lardy 2018)。
一部の分野では規模が重要となる。たとえば、ネットワーク効果が強い場合(デジタルプラットフォームなど)や、無形資本の重要性が高まり、多額の埋没費用が生じる場合である。また、半導体ファウンドリーの新たな生産設備、自動車、製薬、航空宇宙分野の新製品など、投資コストが不釣り合いに増加する場合も同様だ。こうした場合、自国で競争政策が適切に適用されていないことが優位につながる。
しかし、補助金とは異なり、この歪みは価格上昇を招く。したがって最善の救済策は、市場アクセスの相互主義を求めることである。そのためには、非関税措置や規制・確約の実施に関する透明性義務を強化し、非公式な障壁や特定が不十分な障壁を減らす必要がある。
これらの目標は、WTO近代化に関する協議の重要な焦点とすべきである。EUはまた、重大な違反に対してWTOの協議・紛争解決制度と貿易防衛措置を、より戦略的に活用すべきである。そして、外国事業者に対する公共調達の開放性について、相互主義を回復すべきだ。
EUは、これらの政策を調整する「通商執行責任者」を設け、特に通商関連の確約の履行を目指すこともできる。実際には、確約の履行状況に関する調査、結論の公表、名指しによる批判、正式な要請、WTO紛争解決機関への付託、職権によるアンチダンピング調査や補助金調査の開始、またはセーフガード措置など、さまざまな救済策が考えられる。
産業補助金
産業補助金への最善の対応は、WTO改革協議において規律の整備を優先議題とし、透明性義務を強化するとともに、補助金が有害な場合に相殺措置を導入しやすくすることである。未通報の補助金は貿易相手国に損害を与えるため相殺措置の対象となり得る、という反証可能な推定を設けることは、この分野のインセンティブを変える強力な手段となる。EUはすでにこの案を提起している。
しかし、これは容易でも迅速でもないかもしれない。そこで、代替策が必要だ。
貿易防衛措置とアンチダンピング関税の算定方法に関する改革は最近発効したばかりであり、第一歩となる。重大な補助金が確認された場合、これらの措置をより機動的に活用する方法が必要だ。外国直接投資(FDI)も考慮しなければならない。現在は安全保障や公の秩序への潜在的脅威の確認に限られているFDI審査を、公的資金に関する懸念にも広げれば、補助金に関連する歪みを避け、競争を維持できる可能性がある。
最後に、EUは重要な欧州共通利益プロジェクト(IPCEI)など、国家補助に関する現行の法的枠組みをさらに活用できる。これにより、競争を歪めることなく、大規模な産業プロジェクトに多額の支援を行うことが可能となる。


